Wenn Zentralbanken den Preis des Geldes erhöhen
Was die aktuellen Zinsentscheidungen für Verbraucher, Immobilien und Unternehmen bedeuten.
Wenn Zentralbanken den Preis des Geldes erhöhen
Was die aktuellen Zinsentscheidungen für Verbraucher, Immobilien und Unternehmen bedeuten.
In dieser Woche ist etwas Bemerkenswertes passiert: Drei der vier großen Zentralbanken haben ihre Geldpolitik weiter gestrafft.
- Die US-Notenbank Federal Reserve erhöhte ihren Leitzins um 25 Basispunkte auf eine Spanne von 3,75 bis 4,00 Prozent.
- Die Europäische Zentralbank hob ihre drei Leitzinsen ebenfalls um jeweils 25 Basispunkte an. Der für die Geldpolitik besonders wichtige Einlagensatz liegt damit bei 2,50 Prozent, der Zinssatz für die Hauptrefinanzierungsgeschäfte bei 2,65 Prozent.
- Auch die Bank of Japan vollzog einen weiteren Zinsschritt.
- Die Bank of England dagegen beließ ihren Leitzins bei 3,75 Prozent. Bemerkenswert ist allerdings, dass drei der neun Mitglieder des geldpolitischen Ausschusses bereits für eine Erhöhung auf 4 Prozent stimmten.
Damit bewegen sich die großen Zentralbanken zwar nicht vollkommen synchron, aber in eine ähnliche Richtung: Die Geldpolitik wird wieder straffer. Genau dieses Bild war auch eines der zentralen Themen meiner Marktübersicht in dieser Woche (KW38)
Doch was bedeutet das eigentlich außerhalb der Finanzmärkte?
Warum sollte sich eine Familie mit Immobilienwunsch, eine Unternehmerin mit einem Betriebskredit oder jemand mit einer bevorstehenden Anschlussfinanzierung dafür interessieren, was Zentralbanker in Frankfurt, Washington, London oder Tokio beschließen?
Die Antwort lautet: Weil Zentralbanken maßgeblich den Preis des Geldes beeinflussen.
Was ist überhaupt die Aufgabe einer Zentralbank?
Eine Zentralbank ist keine gewöhnliche Bank. Bei ihr eröffnen Verbraucher kein Girokonto und Unternehmen beantragen dort keinen klassischen Investitionskredit. Sie steht gewissermaßen hinter dem Bankensystem.
Zu ihren zentralen Aufgaben gehören die Sicherung der Preisstabilität, die Bereitstellung von Zentralbankgeld und Liquidität für das Bankensystem sowie die Umsetzung der Geldpolitik. Die EZB verfolgt beispielsweise das Ziel, die Inflation im Euroraum mittelfristig bei 2 Prozent zu stabilisieren.
Eines ihrer wichtigsten Instrumente dafür sind die Leitzinsen.
Diese Zinsen bestimmen nicht unmittelbar, zu welchem Zinssatz wir morgen einen Immobilienkredit erhalten. Sie wirken vielmehr wie der Ausgangspunkt einer längeren Kette.
Vereinfacht:
Zentralbankzins steigt → kurzfristiges Geld wird teurer → Finanzierungskosten im Bankensystem steigen → Kreditzinsen und Kapitalmarktzinsen reagieren → Verbraucher und Unternehmen finanzieren vorsichtiger → Nachfrage wird gedämpft → der Inflationsdruck soll sinken.
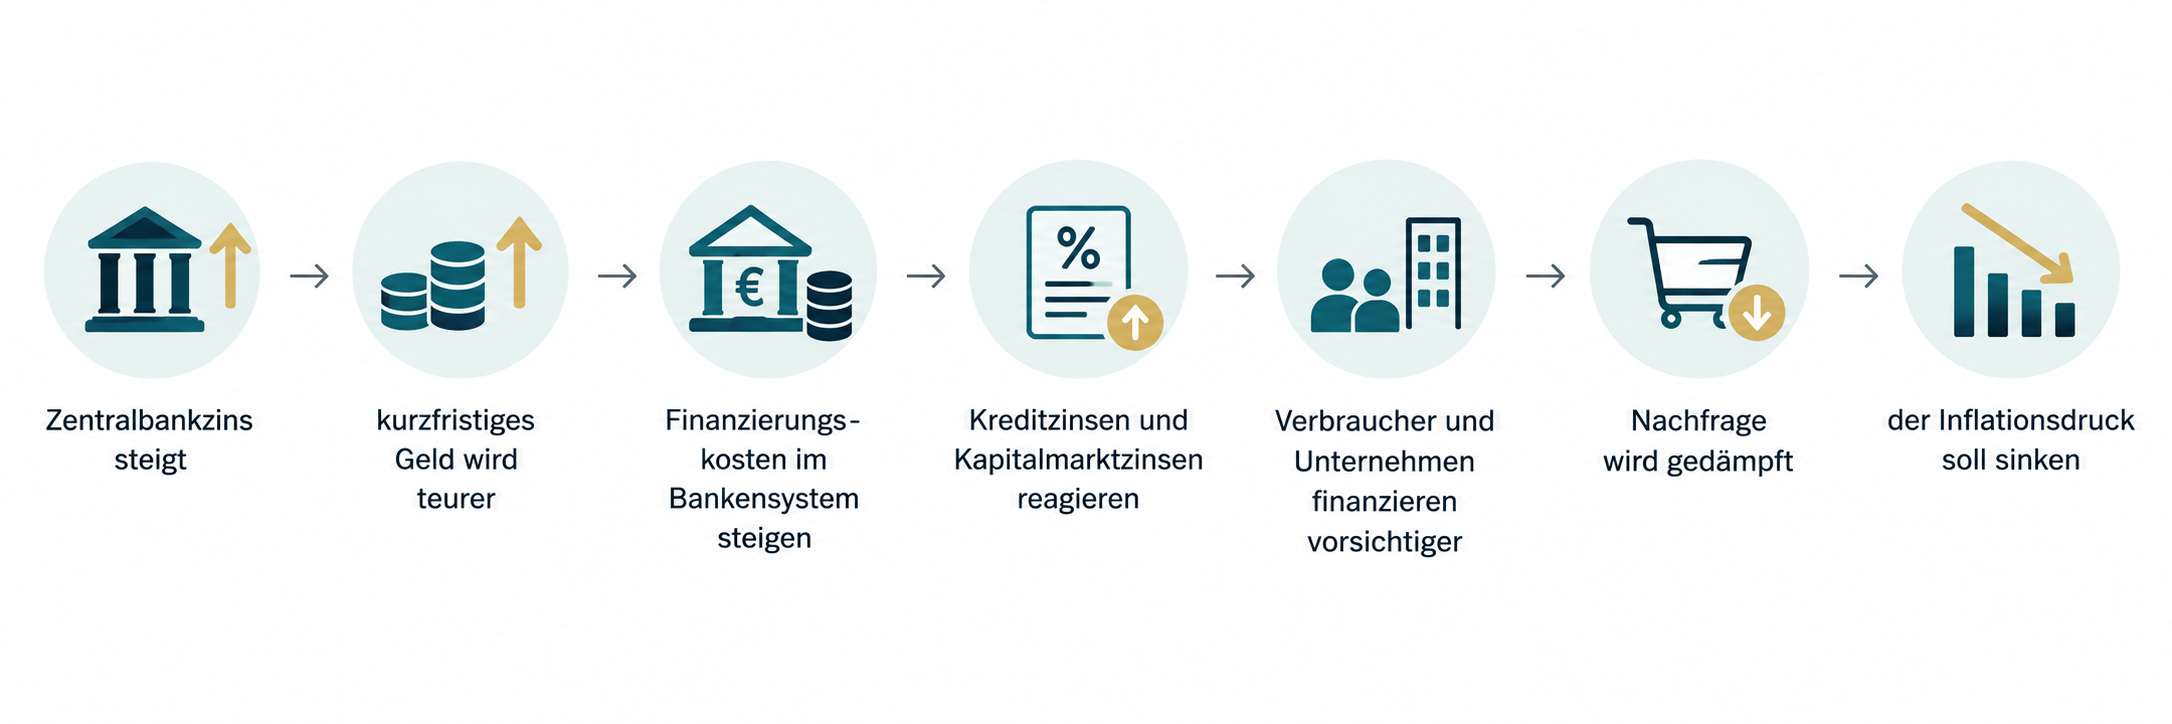
Die EZB selbst bezeichnet diesen Prozess als geldpolitischen Transmissionsmechanismus. Änderungen der offiziellen Zinssätze wirken zunächst auf die Geldmarktzinsen und anschließend unter anderem auf Kredit- und Einlagenzinsen für Unternehmen und private Haushalte.
Und genau hier wird aus einer scheinbar abstrakten Zentralbankentscheidung ein Thema, das unseren Alltag erreicht.
Leihen sich Banken ihr Geld wirklich bei der Zentralbank?
Hier lohnt sich eine genauere Betrachtung, denn die häufig gehörte Aussage
„Die Bank leiht sich das Geld bei der Zentralbank und gibt es anschließend als Kredit weiter“
---- (ist zwar anschaulich, aber zu stark vereinfacht) ----
Banken finanzieren sich aus unterschiedlichen Quellen. Dazu gehören Kundeneinlagen, Kredite anderer Banken, Anleihen, Eigenkapital und auch Liquidität der Zentralbank.
Banken können zudem durch die Vergabe von Krediten selbst Buchgeld schaffen. Dennoch benötigen sie Zentralbankgeld, beispielsweise für Zahlungen zwischen Banken, Bargeldabhebungen oder regulatorische Anforderungen. Die Bundesbank weist deshalb darauf hin, dass Banken sich unter anderem über Einlagen, andere Banken oder Kredite der Zentralbank refinanzieren können.
Im Euroraum können Banken beispielsweise über die sogenannten Hauptrefinanzierungsgeschäfte Liquidität vom Eurosystem erhalten. Seit dem 16. September beträgt der Zinssatz dafür 2,65 Prozent. Für Übernachtkredite über die Spitzenrefinanzierungsfazilität gelten aktuell 2,90 Prozent.
Gleichzeitig verfügen europäische Banken derzeit noch über erhebliche Zentralbankreserven. Deshalb bedeutet eine Zinserhöhung nicht, dass jede Bank plötzlich jeden vergebenen Euro für 2,65 Prozent bei der EZB aufnehmen muss. Die Zentralbank beeinflusst vielmehr die Zinskonditionen und Opportunitätskosten im gesamten Finanzsystem.
Das ist ein wichtiger Unterschied.
Was bedeutet ein höherer Leitzins für Verbraucher?
Für Verbraucher zeigt sich die Wirkung zunächst häufig dort, wo größere Summen finanziert werden.
1. Immobilien werden nicht automatisch billiger aber ihre Finanzierung kann teurer werden.
Wer eine Immobilie kauft, schaut häufig zuerst auf den Kaufpreis.
Mindestens genauso wichtig ist jedoch der Zinssatz.
Nehmen wir ein stark vereinfachtes Beispiel:
Bei einem Immobilienkredit von 400.000 Euro bedeutet bereits ein Unterschied von zwei Prozentpunkten beim Zinssatz 8.000 Euro zusätzliche Zinsen im ersten Jahr, sofern man die Tilgung für diese Betrachtung zunächst außen vor lässt.
Plötzlich entscheidet also nicht mehr nur die Frage „Was kostet das Haus?“, sondern auch:
„Was kostet das Kapital, mit dem ich dieses Haus kaufen möchte?“
Deshalb können höhere Zinsen die Nachfrage am Immobilienmarkt bremsen. Käufer können sich bei gleichem Einkommen häufig weniger Kredit leisten, während Verkäufer möglicherweise ihre Preisvorstellungen anpassen müssen.
Allerdings folgen Bauzinsen der EZB nicht eins zu eins. Für langfristige Immobilienfinanzierungen spielen auch die Renditen langfristiger Staatsanleihen, Inflationserwartungen, Refinanzierungskosten der Banken, Kreditrisiken und die jeweilige Zinsbindung eine wichtige Rolle.
Deshalb kann es durchaus vorkommen, dass die EZB ihren Leitzins verändert, während sich Bauzinsen in einem anderen Tempo bewegen.
2. Eine Anschlussfinanzierung kann plötzlich zum Problem werden.
Besonders interessant finde ich das Thema für Immobilienbesitzer, deren Zinsbindung in den kommenden Jahren ausläuft.
Wer beispielsweise vor einigen Jahren einen Kredit zu sehr niedrigen Zinsen abgeschlossen hat, hat zunächst Planungssicherheit. Aber eine Zinsbindung läuft irgendwann aus.
Dann stellt sich die Frage: Zu welchem Zinssatz kann die noch bestehende Restschuld refinanziert werden?
Aus einem ehemals günstigen Darlehen kann bei einer hohen Restschuld eine deutlich höhere monatliche Belastung werden.
Für Immobilienbesitzer ist deshalb nicht nur der aktuelle Zinssatz relevant. Ebenso wichtig sind die Restschuld, der Zeitpunkt der Anschlussfinanzierung und der finanzielle Spielraum, falls die neue Rate höher ausfällt.
Die EZB weist selbst darauf hin, dass die Wirkung von Geldpolitik auf Haushalte stark davon abhängt, welche Art von Immobilienfinanzierung sie besitzen.
Steht bei dir eine Refinanzierung an?
Läuft in den nächsten Monaten oder Jahren eine Immobilien- oder Unternehmensfinanzierung aus, lohnt es sich, frühzeitig zu prüfen, welche Möglichkeiten du hast.
Gemeinsam schauen wir uns deine bestehende Finanzierung, die Restschuld, die aktuelle Zinsbelastung und deinen zukünftigen Finanzierungsbedarf an. Bei Bedarf ziehe ich passende Finanzierungsexperten aus meinem Netzwerk hinzu und wir prüfen, welche Lösungen und Konditionen für deine Situation infrage kommen.
Du möchtest deine Refinanzierung frühzeitig vorbereiten? Dann melde dich gerne bei mir.
Termin vereinbaren Refinnazierung
3. Konsumentenkredite werden ebenfalls teurer
Auch Autokredite, Ratenkredite, Dispokredite oder andere Finanzierungen reagieren auf ein höheres Zinsumfeld.
Das ist genau der Effekt, den eine Zentralbank mit einer Zinserhöhung erreichen möchte.
Wenn Fremdkapital teurer wird, überlegen Verbraucher genauer:
- Kaufe ich jetzt?
- Finanziere ich?
- Oder spare ich zunächst?
Gleichzeitig können höhere Zinsen Sparprodukte wie Tages- und Festgeld wieder attraktiver machen.
Eine Zinserhöhung hat deshalb zwei Seiten:
Schulden werden tendenziell teurer und Sparen kann attraktiver werden.
Für Unternehmen kann die Wirkung noch weitreichender sein.
Was für einen privaten Immobilienkäufer gilt, trifft bei Unternehmen häufig auf wesentlich größere Summen.
Unternehmen finanzieren mit Fremdkapital beispielsweise Maschinen, Gebäude, Fahrzeuge, Lagerbestände, Übernahmen, Produktionsanlagen oder Wachstum. Und hier verändert ein höherer Zinssatz unmittelbar die Investitionsrechnung.
Stellen wir uns vor, ein Unternehmen möchte eine Million Euro investieren.
Bei Finanzierungskosten von 3 Prozent fallen theoretisch 30.000 Euro Zinsen pro Jahr an.
Bei 6 Prozent sind es bereits 60.000 Euro.
Plötzlich muss die geplante Investition erheblich mehr erwirtschaften, damit sie sich noch rechnet.
Genau deshalb wirken Zinserhöhungen bremsend auf eine Volkswirtschaft.
Nicht weil eine Zentralbank Investitionen verhindern möchte, sondern weil sie verhindern möchte, dass zu viel Nachfrage auf ein begrenztes Angebot trifft und dadurch die Preise immer weiter steigen.
Das unterschätzte Thema: Refinanzierung
Noch wichtiger als neue Kredite ist für viele Unternehmen derzeit die Refinanzierung bestehender Schulden.
Ein Unternehmen kann vor Jahren einen Kredit oder eine Unternehmensanleihe zu sehr günstigen Konditionen aufgenommen haben. Solange diese Finanzierung läuft, verändert eine Zinserhöhung der Zentralbank daran zunächst nichts.
Irgendwann wird die Finanzierung jedoch fällig. Dann muss das Unternehmen die alte Schuld entweder zurückzahlen oder durch eine neue Finanzierung ersetzen. Und genau dann trifft das neue Zinsniveau auf die Bilanz.
Aus beispielsweise 2 Prozent Finanzierungskosten können 4, 5 oder 6 Prozent werden.
Je höher die Verschuldung eines Unternehmens ist, desto größer kann dieser Effekt sein.
Das hat Konsequenzen für den Cashflow, den Gewinn und letztlich auch für Investitionen, Dividenden oder Aktienrückkäufe.
Für Anleger ist deshalb nicht nur entscheidend, wie hoch die Schulden eines Unternehmens sind.
Mindestens ebenso interessant ist:
- Wann werden diese Schulden fällig und zu welchen Konditionen müssen sie refinanziert werden?
Deshalb interessieren mich Zinsen auch als Investorin.
Zinsen wirken weit über klassische Kredite hinaus. Steigen die Renditen sicherer Staatsanleihen, müssen sich auch andere Anlagen daran messen lassen.
Warum sollte ein Anleger ein erhebliches Unternehmensrisiko eingehen, wenn sichere Anleihen plötzlich wieder attraktive Renditen bieten?
Das kann insbesondere für hoch bewertete Wachstumsunternehmen relevant werden, deren erwartete Gewinne weit in der Zukunft liegen.
Gleichzeitig können Banken teilweise von höheren Zinsmargen profitieren, während stark verschuldete Unternehmen oder zinssensitive Branchen stärker unter Druck geraten können.
Auch Immobilienbewertungen verändern sich, wenn Kapital teurer wird. Deshalb halte ich den Zins für einen der wichtigsten Preise unserer Wirtschaft.
Vielleicht sogar für den Preis, der viele andere Preise beeinflusst.
Mein Fazit
Die Entscheidungen von Fed, EZB, Bank of Japan und Bank of England wirken auf den ersten Blick weit entfernt vom Alltag eines Verbrauchers oder eines mittelständischen Unternehmens.
Das sind sie aber nicht.
Der Leitzins beeinflusst die Refinanzierung der Banken, Geld- und Kapitalmarktzinsen sowie letztlich die Konditionen, zu denen Haushalte und Unternehmen Kapital erhalten. Die EZB beschreibt genau diese Übertragung der Geldpolitik auf Kredite und die Realwirtschaft als Kern ihres Transmissionsmechanismus.
Deshalb betreffen Zinsentscheidungen uns alle.
- Den Immobilienkäufer.
- Die Familie mit einer Anschlussfinanzierung.
- Die Unternehmerin, die eine neue Maschine finanzieren möchte.
- Das Unternehmen, dessen Anleihe in zwei Jahren fällig wird.
- Den Sparer.
- Und natürlich den Anleger.
Die entscheidende Frage der kommenden Monate lautet deshalb für mich:
Wie lange bleiben sie auf diesem Niveau und wie viele Unternehmen und Haushalte müssen ihre alten, günstigen Finanzierungen in dieser Zeit durch deutlich teurere ersetzen?
Denn möglicherweise liegt genau dort eine der größten wirtschaftlichen Wirkungen der aktuellen Zinswende.
Hinweis: Texte und Bilder dieses Beitrags wurden teilweise mit Unterstützung künstlicher Intelligenz erstellt. Inhaltliche Aussagen, Einschätzungen und Meinungen spiegeln die persönliche Auffassung der Autorin wider.