Der Bondmarkt schlägt Alarm
Der Bondmarkt wird zum Stresstest. Wie gefährlich ist die Lage in den USA und Europa? Der Preis für Geld!
Der Bondmarkt wird zum Stresstest.
Der Bondmarkt gehört nicht unbedingt zu den Bereichen der Börse, die Anleger täglich verfolgen. Dabei wird genau dort einer der wichtigsten Preise unserer Wirtschaft gebildet: der Preis für Geld.
Wie teuer kann sich ein Staat verschulden? Zu welchen Konditionen bekommt ein Unternehmen einen Kredit? Wie hoch sind Hypothekenzinsen? Und welche Rendite muss eine Aktie überhaupt noch bieten, wenn es auf eine Staatsanleihe plötzlich fünf Prozent gibt?
Deshalb schaue ich aktuell sehr genau auf die Anleihemärkte. Denn dort passiert gerade etwas Bemerkenswertes.
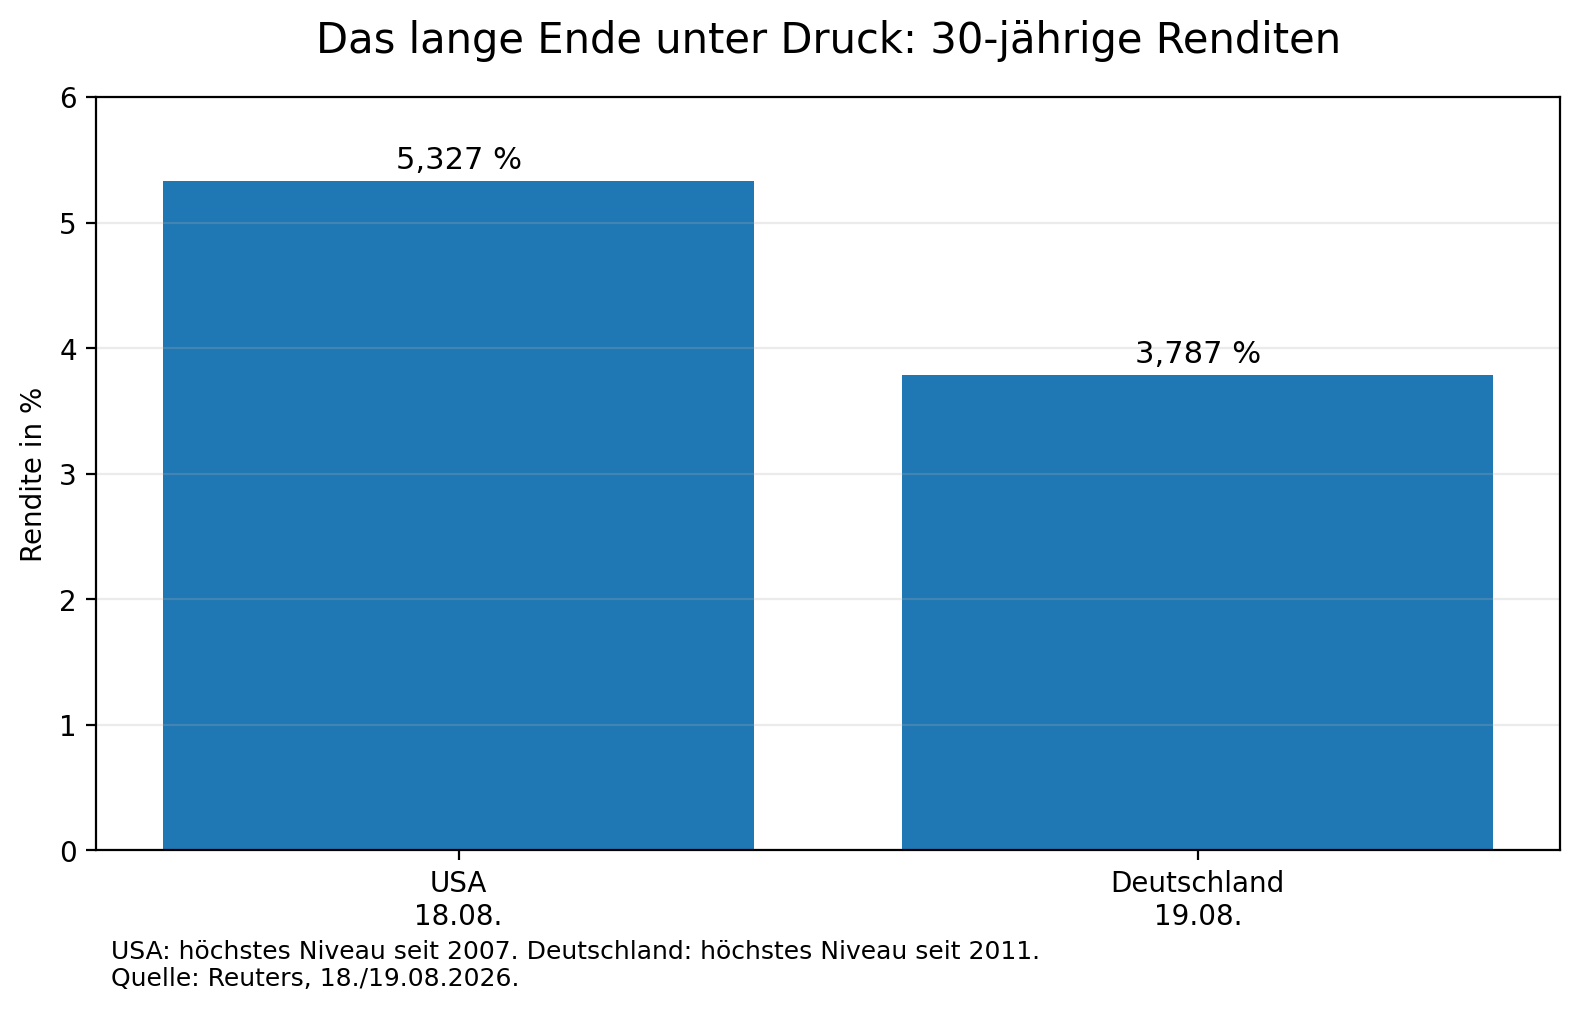
In den USA stieg die Rendite 30-jähriger Staatsanleihen Mitte August bis auf rund 5,34 Prozent - das höchste Niveau seit 2007. Die zehnjährige US-Staatsanleihe lag zeitweise bei rund 4,74 Prozent. Gleichzeitig erreichten auch in Europa die langfristigen Renditen Niveaus, die wir seit vielen Jahren nicht mehr gesehen haben.
Das bedeutet noch keine neue Finanzkrise. Aber es ist ein Warnsignal.
Warum steigen die Renditen überhaupt?
Bei Anleihen gilt eine wichtige Regel: Fällt der Kurs einer Anleihe, steigt ihre Rendite.
Wenn Investoren einen höheren Zins verlangen, bevor sie einem Staat für 10, 20 oder 30 Jahre Geld leihen, sinkt der Preis bestehender Anleihen.
- Wie hoch sind die Renditen?
- Warum wollen Investoren plötzlich mehr Geld dafür, Staaten langfristig Kapital zur Verfügung zu stellen?
Aktuell kommen mehrere Faktoren zusammen.
Die Staaten nehmen immer mehr Schulden auf. Gleichzeitig bleiben Inflationsrisiken bestehen. Höhere Energiepreise verstärken diese Sorgen. Dazu kommt ein weiterer großer Kapitalbedarf aus der Privatwirtschaft beispielsweise durch die enormen Investitionen der Technologieunternehmen in Rechenzentren und künstliche Intelligenz. Staaten und Unternehmen konkurrieren also stärker um das Kapital der Anleger.
Und wenn sehr viele Schuldner Geld benötigen, steigt der Preis dieses Geldes.
Die USA hat ein Problem: nicht nur wie viel Schulden, sondern wie sie finanziert werden.
Die amerikanische Staatsverschuldung hat inzwischen die Marke von 40 Billionen Dollar überschritten. Aber allein diese Zahl erklärt die aktuelle Nervosität nicht.
Mindestens genauso interessant ist die Frage: Mit welchen Laufzeiten finanziert sich der amerikanische Staat?
Das US-Finanzministerium setzt zunehmend auf sogenannte Treasury Bills, kurz T-Bills. Das sind sehr kurzfristige Staatspapiere.
Während eine klassische Treasury Note beispielsweise zehn Jahre und ein Treasury Bond dreißig Jahre laufen kann, werden T-Bills schon nach wenigen Wochen oder Monaten fällig.
Für Finanzminister Scott Bessent hat diese Strategie zunächst einen erheblichen Vorteil.
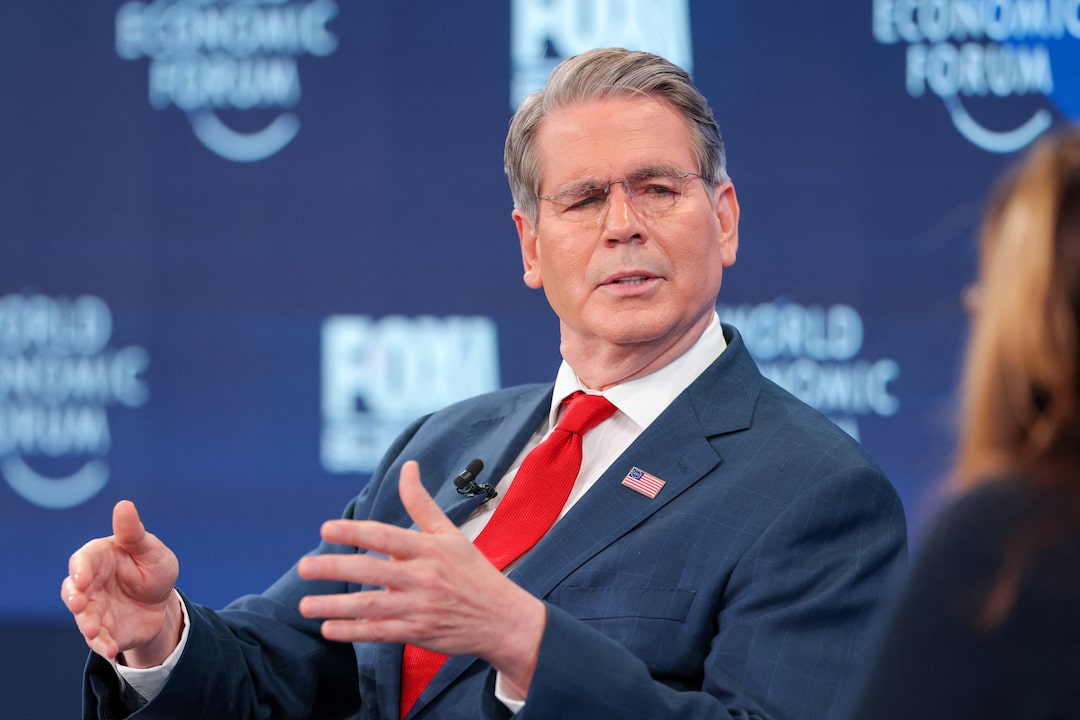
Kurzfristige Papiere sind momentan günstiger zu finanzieren als langfristige. Während 30-jährige Staatsanleihen zuletzt Renditen von mehr als fünf Prozent verlangten, lagen viele kurzfristige T-Bill-Renditen im Bereich von ungefähr vier Prozent oder darunter.
Außerdem gibt es für T-Bills eine enorme natürliche Nachfrage. Geldmarktfonds, Banken und institutionelle Investoren benötigen kurzfristige, liquide und als sicher geltende Wertpapiere.
Warum also für dreißig Jahre mehr als fünf Prozent bezahlen, wenn der Staat sich für wenige Monate günstiger finanzieren kann?
Auf den ersten Blick klingt das logisch. Doch genau hier entsteht ein neues Risiko.
Das Haus mit der ständig neu zu finanzierenden Hypothek.
Man kann sich das ungefähr so vorstellen: Eine Familie könnte eine Immobilienfinanzierung für zwanzig oder dreißig Jahre festschreiben. Der Zinssatz wäre etwas höher, dafür hätte sie langfristige Planungssicherheit.
Oder sie nimmt immer wieder Kredite mit einer Laufzeit von drei oder sechs Monaten auf. Heute ist das vielleicht günstiger. Aber spätestens nach wenigen Monaten muss sie erneut zum Kreditgeber.
Und erneut. Und erneut.
Genau dieses Risiko entsteht bei einer immer stärkeren Finanzierung über T-Bills. Die Schulden verschwinden nicht. Sie müssen nur wesentlich häufiger refinanziert werden.
Steigen die kurzfristigen Zinsen, schlägt dieser Anstieg sehr schnell auf die Finanzierungskosten des Staates durch.
Bei einer 30-jährigen Anleihe bleibt der vereinbarte Zinssatz jahrzehntelang bestehen. Ein T-Bill muss dagegen möglicherweise bereits nach drei Monaten durch ein neues Papier ersetzt werden.
Das ist das sogenannte Refinanzierungs- oder Rollover-Risiko.
Mehr als 500 Milliarden Dollar T-Bills pro Woche
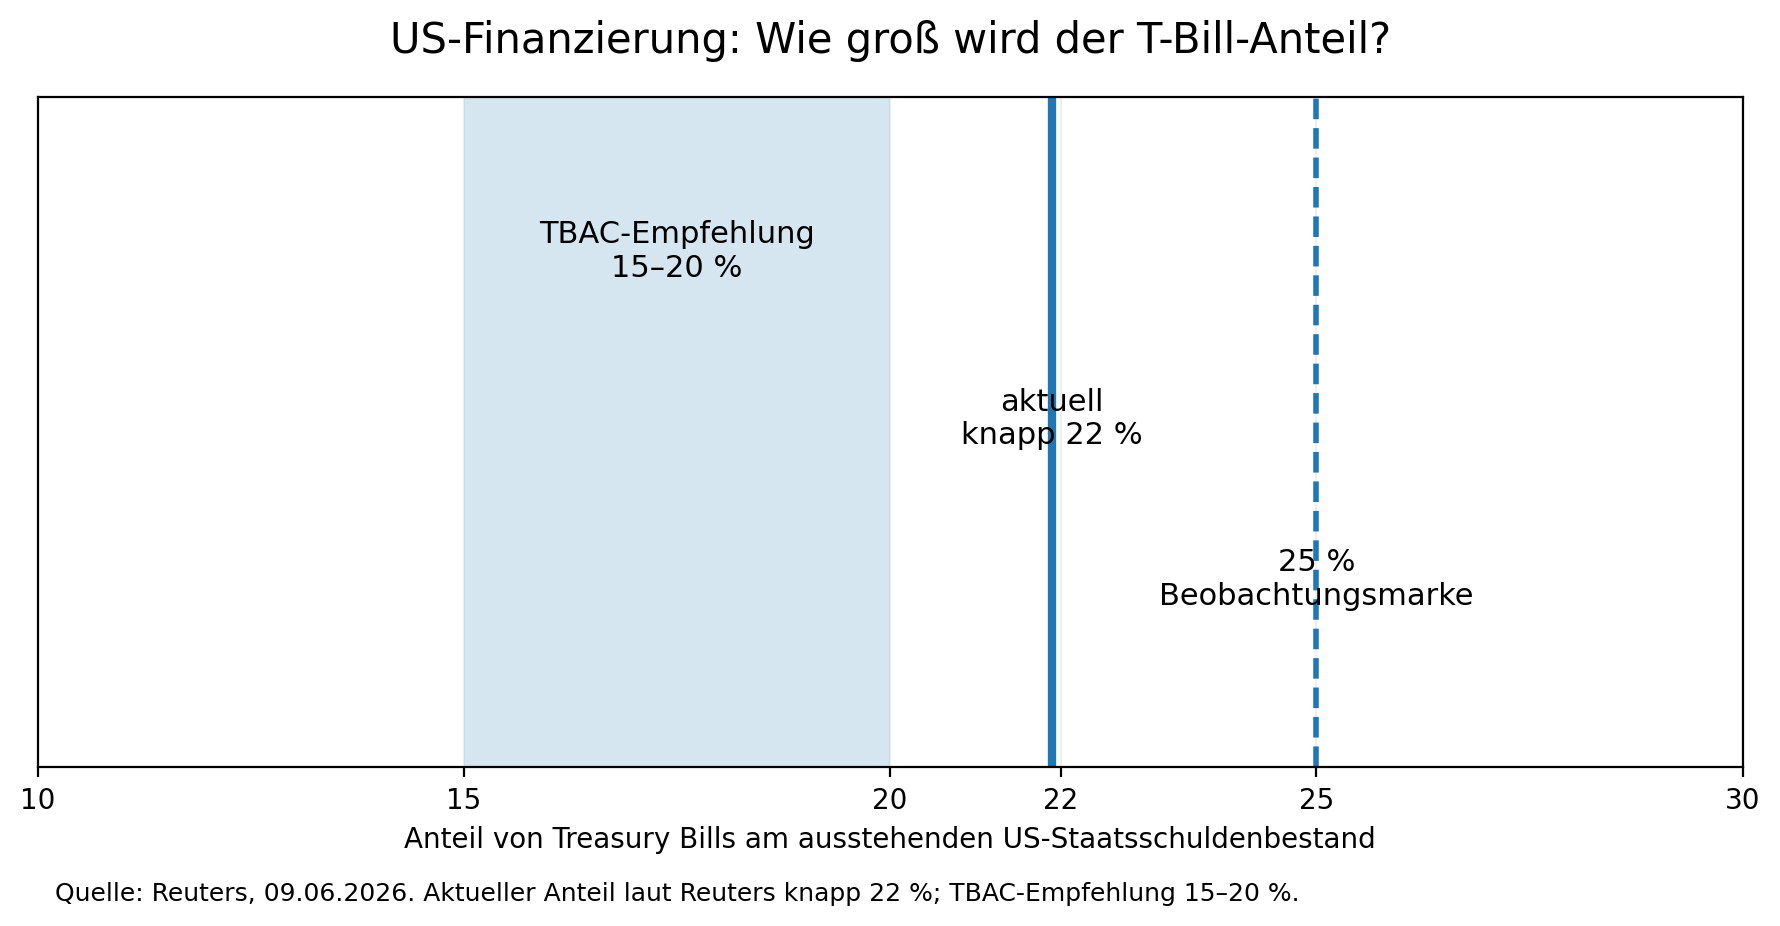
Die Dimension ist bemerkenswert. Nach Berechnungen von Reuters rollt das US-Finanzministerium inzwischen durchschnittlich mehr als 500 Milliarden Dollar T-Bills pro Woche.
Der Anteil von T-Bills an den ausstehenden Staatsschulden liegt knapp unter 22 Prozent. Das Treasury Borrowing Advisory Committee hatte über längere Zeit einen Bereich von etwa 15 bis 20 Prozent empfohlen.
Marktbeobachter achten inzwischen besonders darauf, ob sich der Anteil in Richtung 25 Prozent bewegt. Solche Größenordnungen waren in der jüngeren Vergangenheit vor allem während außergewöhnlicher Krisensituationen wie der Finanzkrise oder der Pandemie zu beobachten.
Das bedeutet nicht, dass bei 25 Prozent automatisch eine Krise beginnt. Aber der Staat wird immer empfindlicher gegenüber kurzfristigen Zinsbewegungen.
Und dann kam Scott Bessent. Mitte August geriet besonders das lange Ende des amerikanischen Bondmarktes unter Druck. Die Rendite der 30-jährigen Treasury stieg bis auf rund 5,34 Prozent. Darauf reagierte US-Finanzminister Scott Bessent.
Das Finanzministerium kündigte an, die Rückkäufe langlaufender Staatsanleihen deutlich zu erhöhen. Bei Papieren mit Laufzeiten zwischen zehn und dreißig Jahren soll das Volumen bestimmter Rückkaufoperationen von zwei auf mindestens vier Milliarden Dollar steigen. Das klingt zunächst paradox.
Die USA machen neue Schulden und gleichzeitig kauft das Finanzministerium eigene Schulden zurück?
Ja. Aber nicht dieselben Schulden!
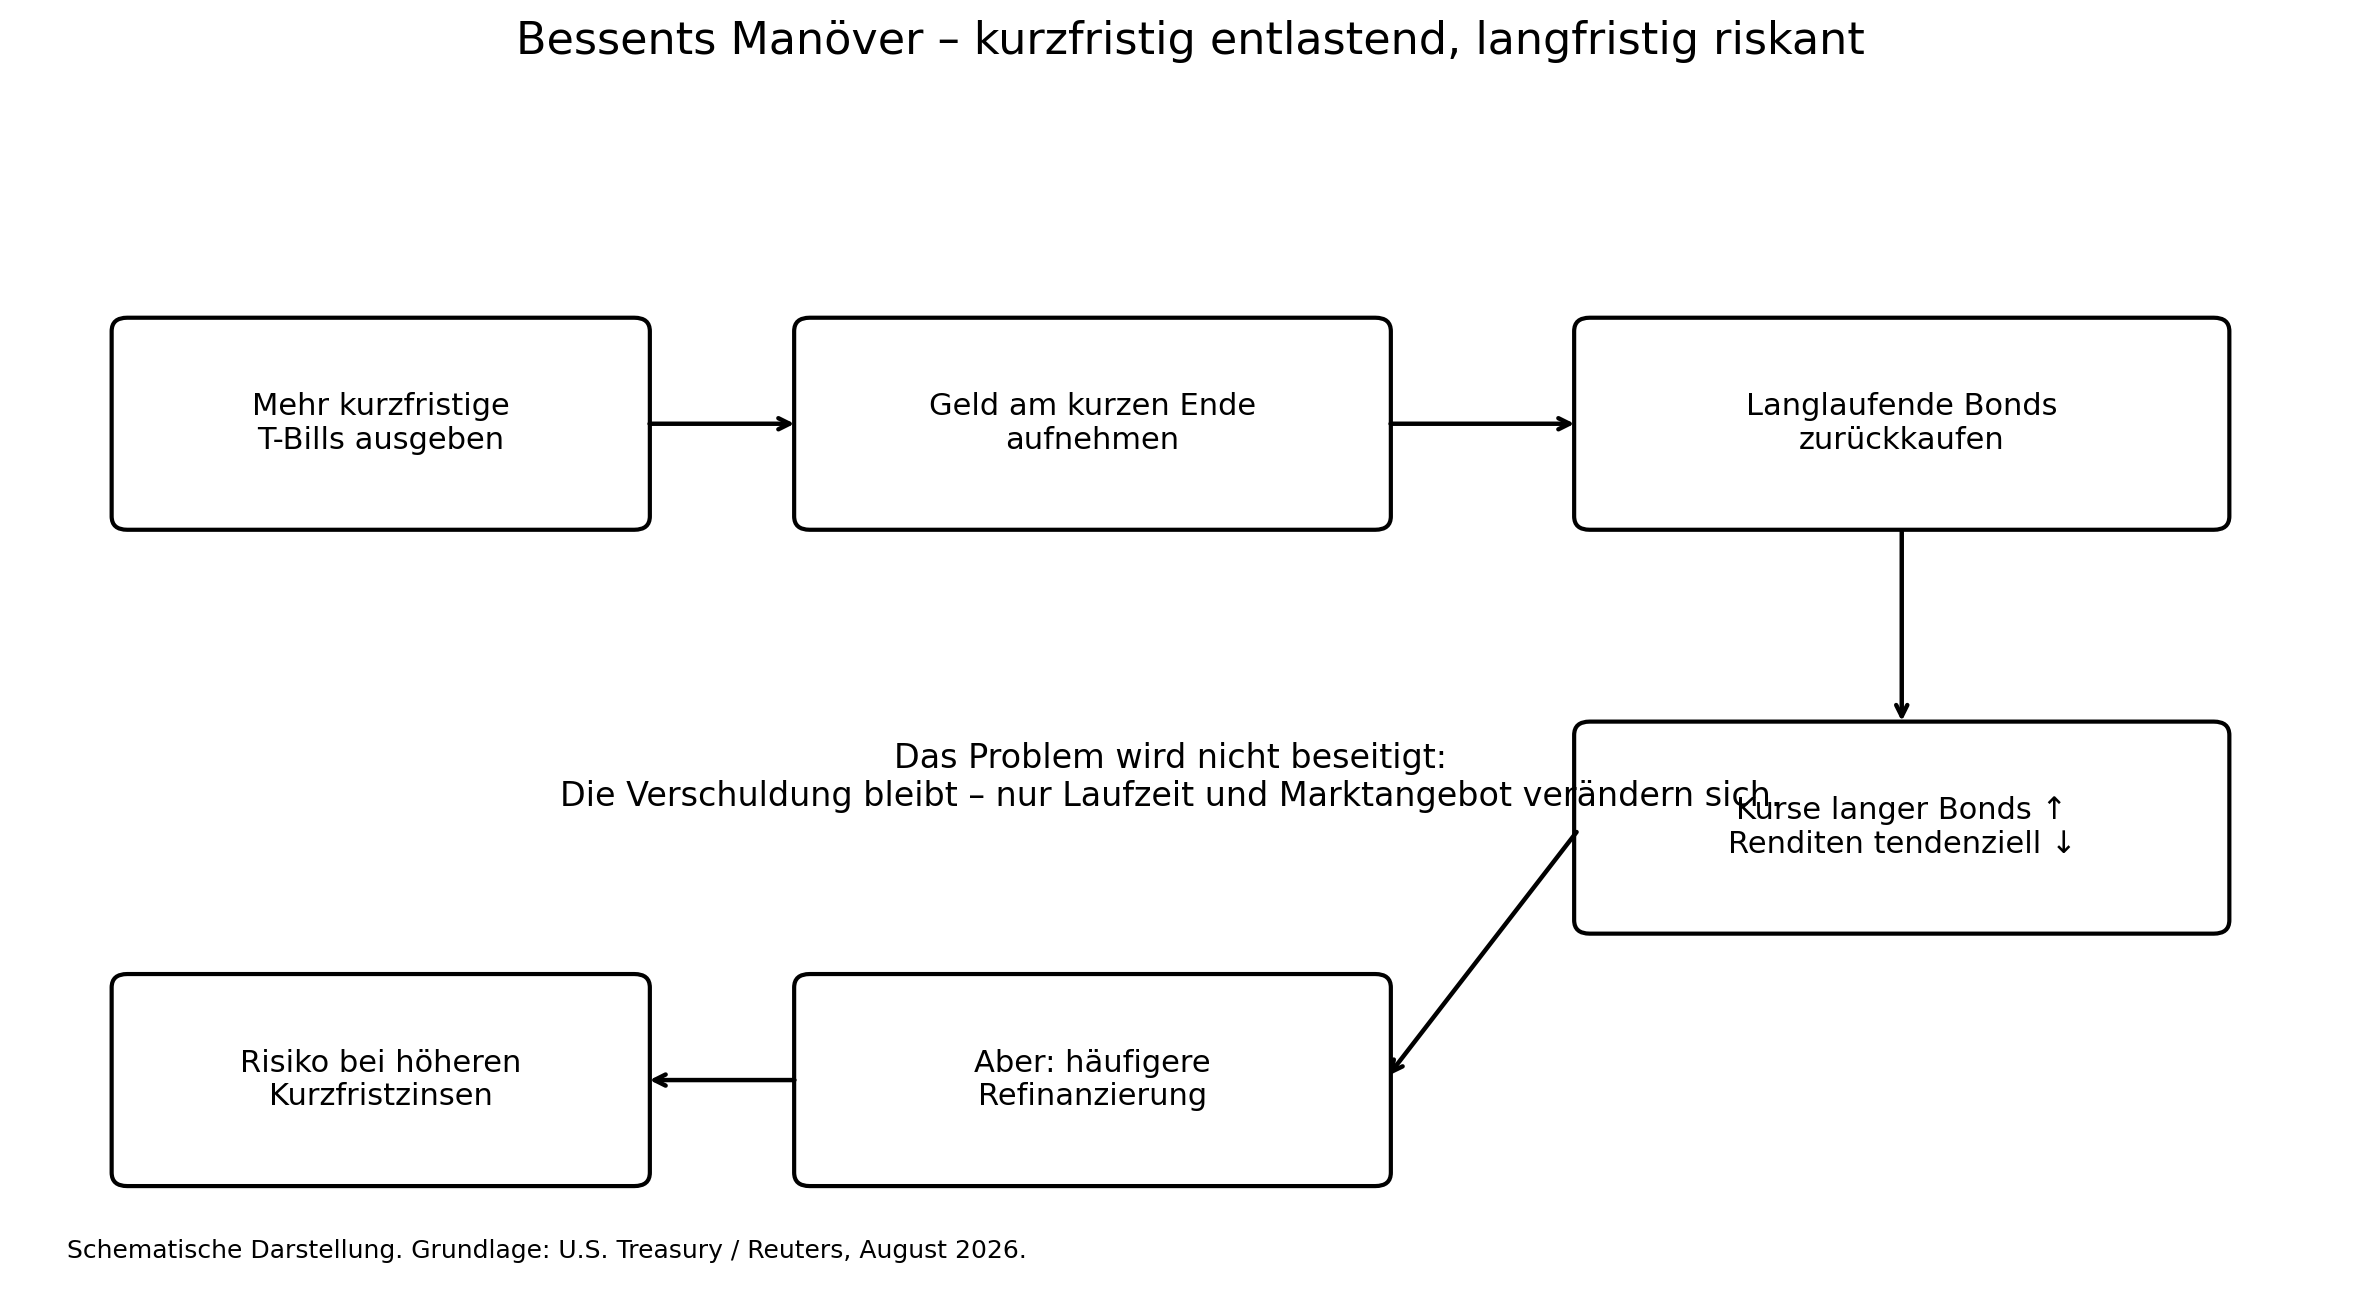
Das Treasury kann beispielsweise kurzfristige Papiere ausgeben und mit dem aufgenommenen Geld ältere langfristige Anleihen aus dem Markt zurückkaufen. Dadurch verändert sich die Laufzeitenstruktur der Staatsschulden.
Am langen Ende sinkt das verfügbare Angebot beziehungsweise entsteht ein zusätzlicher Käufer. Das kann den Preis der langlaufenden Bonds stabilisieren.
Und weil bei Bonds Preis und Rendite entgegengesetzt laufen, können dadurch die langfristigen Renditen sinken.
Eine kleine „Operation Twist“? Die Strategie erinnert an die sogenannte Operation Twist.
Dabei wird das Angebot am kurzen und am langen Ende der Zinskurve verändert:
mehr kurzfristige Finanzierung – gleichzeitig Unterstützung für langlaufende Anleihen.
Das Ziel ist klar.
Langfristige Renditen sind für eine Volkswirtschaft enorm wichtig. An ihnen hängen unter anderem:
Hypothekenzinsen
Unternehmenskredite
Infrastrukturfinanzierungen
Immobilienbewertungen
und indirekt auch Aktienbewertungen.
Wenn die Rendite 30-jähriger US-Staatsanleihen dauerhaft deutlich über fünf Prozent steigt, wird Kapital in der gesamten Wirtschaft teurer. Genau das möchte Washington verhindern.
Aber ist das bereits quantitative Lockerung? Nein.
Dieser Punkt ist wichtig.
Wenn die Federal Reserve im Rahmen eines klassischen QE-Programms Staatsanleihen kauft, kann sie Zentralbankgeld schaffen und ihre Bilanz ausweiten. Das US-Finanzministerium kann das nicht.
Wenn das Treasury Anleihen zurückkauft, muss es das Geld an anderer Stelle beschaffen, beispielsweise durch neue Schulden.
Die Gesamtverschuldung verschwindet dadurch also nicht. Man verändert vor allem die Zusammensetzung der Schulden und versucht, die Funktionsfähigkeit beziehungsweise die Preisbildung bestimmter Bereiche des Bondmarktes zu beeinflussen.
Ein sehr interessantes und riskantes Manöver.
Wie gefährlich ist dieses Spiel?
Kurzfristig kann die Strategie funktionieren. Wenn das Treasury als zusätzlicher Käufer langlaufender Anleihen auftritt, steigen deren Kurse und die Renditen können sinken.
Nach Bessents Ankündigung passierte genau das zunächst.
Doch bereits kurze Zeit später stieg die Rendite der 30-jährigen Treasury wieder auf etwa 5,25 Prozent. Der Effekt war also schnell weitgehend verschwunden.
Und das zeigt das eigentliche Problem.
Das amerikanische Treasury versucht mit vergleichsweise kleinen Summen einen gigantischen Markt zu beeinflussen. Der handelbare Treasury-Markt umfasst rund 32 Billionen Dollar. Ein zusätzlicher Rückkauf von einigen Milliarden Dollar kann kurzfristig für Bewegung sorgen. Er verändert aber weder das Haushaltsdefizit noch die Schuldenhöhe noch die strukturell steigenden Zinskosten.
Anders gesagt: Man kann den Preis einer Anleihe beeinflussen. Die Ursache der Schulden muss man trotzdem lösen.
- Das erste Risiko: Immer kürzere Finanzierung.
Je höher der Anteil kurzfristiger Schulden wird, desto häufiger muss Washington seine Schulden refinanzieren.
Wenn die Federal Reserve ihre Zinsen erhöhen müsste, weil beispielsweise die Inflation erneut steigt, würden die Finanzierungskosten dieser T-Bills sehr schnell ebenfalls steigen. Was heute günstiger erscheint, kann morgen teuer werden.
- Das zweite Risiko: Der Markt verliert Vertrauen.
Der Bondmarkt ist letztlich ein Vertrauensmarkt. Investoren müssen bereit sein, dem amerikanischen Staat über Jahre oder Jahrzehnte Geld zur Verfügung zu stellen.
Wenn Anleger den Eindruck bekommen, dass langfristige Renditen nicht mehr allein durch Angebot, Nachfrage, Inflation und Wachstum bestimmt werden sollen, sondern politisch niedrig gehalten werden sollen, könnten sie eine noch höhere Risikoprämie verlangen.
Dann entsteht ein unangenehmer Kreislauf:
Renditen steigen → Treasury interveniert → Anleger werden skeptischer → Anleger verlangen höhere Renditen.
- Das dritte Risiko: Konflikt mit der Federal Reserve.
Noch komplizierter wird es, wenn Finanzministerium und Zentralbank unterschiedliche Ziele verfolgen. Die Federal Reserve versucht über die Geldpolitik Inflation und Konjunktur zu steuern.
Wenn die Fed finanzielle Bedingungen bewusst straff halten möchte, während das Treasury gleichzeitig versucht, langfristige Renditen nach unten zu drücken, können widersprüchliche Signale entstehen. Genau darüber wird aktuell am Markt diskutiert.
- Das vierte Risiko: Wer kauft eigentlich all diese Schulden?
Diese Frage halte ich für eine der wichtigsten Fragen der kommenden Jahre.
- Die USA benötigen enorme Summen.
- Europa benötigt Kapital.
- Japan benötigt Kapital.
- Unternehmen benötigen Kapital.
Und gleichzeitig finanzieren die großen Technologiekonzerne ihre gewaltigen KI-Investitionen zunehmend auch über den Bondmarkt. Kapital ist nicht unbegrenzt. Je mehr Schuldner gleichzeitig Geld benötigen, desto stärker müssen sie um Käufer konkurrieren. Und ein Käufer hat immer eine Alternative.
Warum soll sich ein Investor für dreißig Jahre an eine Staatsanleihe binden, wenn er bereits mit sehr kurzfristigen Papieren attraktive Zinsen erzielen kann?
Genau hier kommt die Laufzeitprämie ins Spiel.
Wer einem Staat sein Geld für dreißig Jahre leiht, übernimmt deutlich mehr Unsicherheit als bei einer Anleihe, die schon nach drei oder sechs Monaten zurückgezahlt wird. In dieser langen Zeit können Inflation, Wachstum, Staatsverschuldung und Zinsen ganz anders aussehen als heute.
Die Überlegung eines Investors lautet häufig: Wenn ich mich für dreißig Jahre festlege, möchte ich dafür auch entsprechend bezahlt werden.
Ist die angebotene Rendite dafür nicht attraktiv genug, kauft er die Anleihe nicht – oder nur zu einem niedrigeren Kurs. Da bei Anleihen Kurs und Rendite entgegengesetzt laufen, führt ein fallender Anleihekurs automatisch zu einer höheren Rendite.
Genau so entsteht ein Teil des derzeitigen Drucks am langen Ende des Bondmarktes.
Hinzu kommt noch eine zweite Perspektive: Anleihen konkurrieren mit Aktien um Kapital.
Aktien haben langfristig historisch häufig Renditen im Bereich von etwa 7 bis 9 Prozent erzielt. Allerdings mit deutlich höheren Schwankungen und ohne Garantie.
Wenn Anleger nun mit vergleichsweise sicheren Staatsanleihen beispielsweise 5 Prozent erzielen können, verändert sich die Rechnung.
Dann stellt sich die Frage: Warum soll ich das deutlich höhere Risiko des Aktienmarktes eingehen, wenn ich mit einer Staatsanleihe bereits eine attraktive Rendite bekomme?
Das bedeutet nicht, dass Anleger deshalb automatisch alle Aktien verkaufen. Aktien bieten weiterhin langfristiges Wachstumspotenzial und Unternehmensbeteiligung. Aber je höher die Rendite sicherer Staatsanleihen steigt, desto höher wird auch die Rendite, die Investoren von Aktien verlangen, damit sich das zusätzliche Risiko lohnt.
Und genau deshalb können steigende Bondrenditen auch Aktienbewertungen unter Druck setzen.
Je attraktiver sichere Anleihen werden, desto mehr müssen Aktien, Immobilien und andere Anlagen bieten, damit Anleger bereit sind, das zusätzliche Risiko zu tragen.
Wenn ich mich für dreißig Jahre festlege, möchte ich dafür auch entsprechend bezahlt werden.
Besonders empfindlich reagieren hoch bewertete Technologie- und Wachstumsaktien auf steigende langfristige Anleiherenditen. Der Grund liegt in der Bewertung.
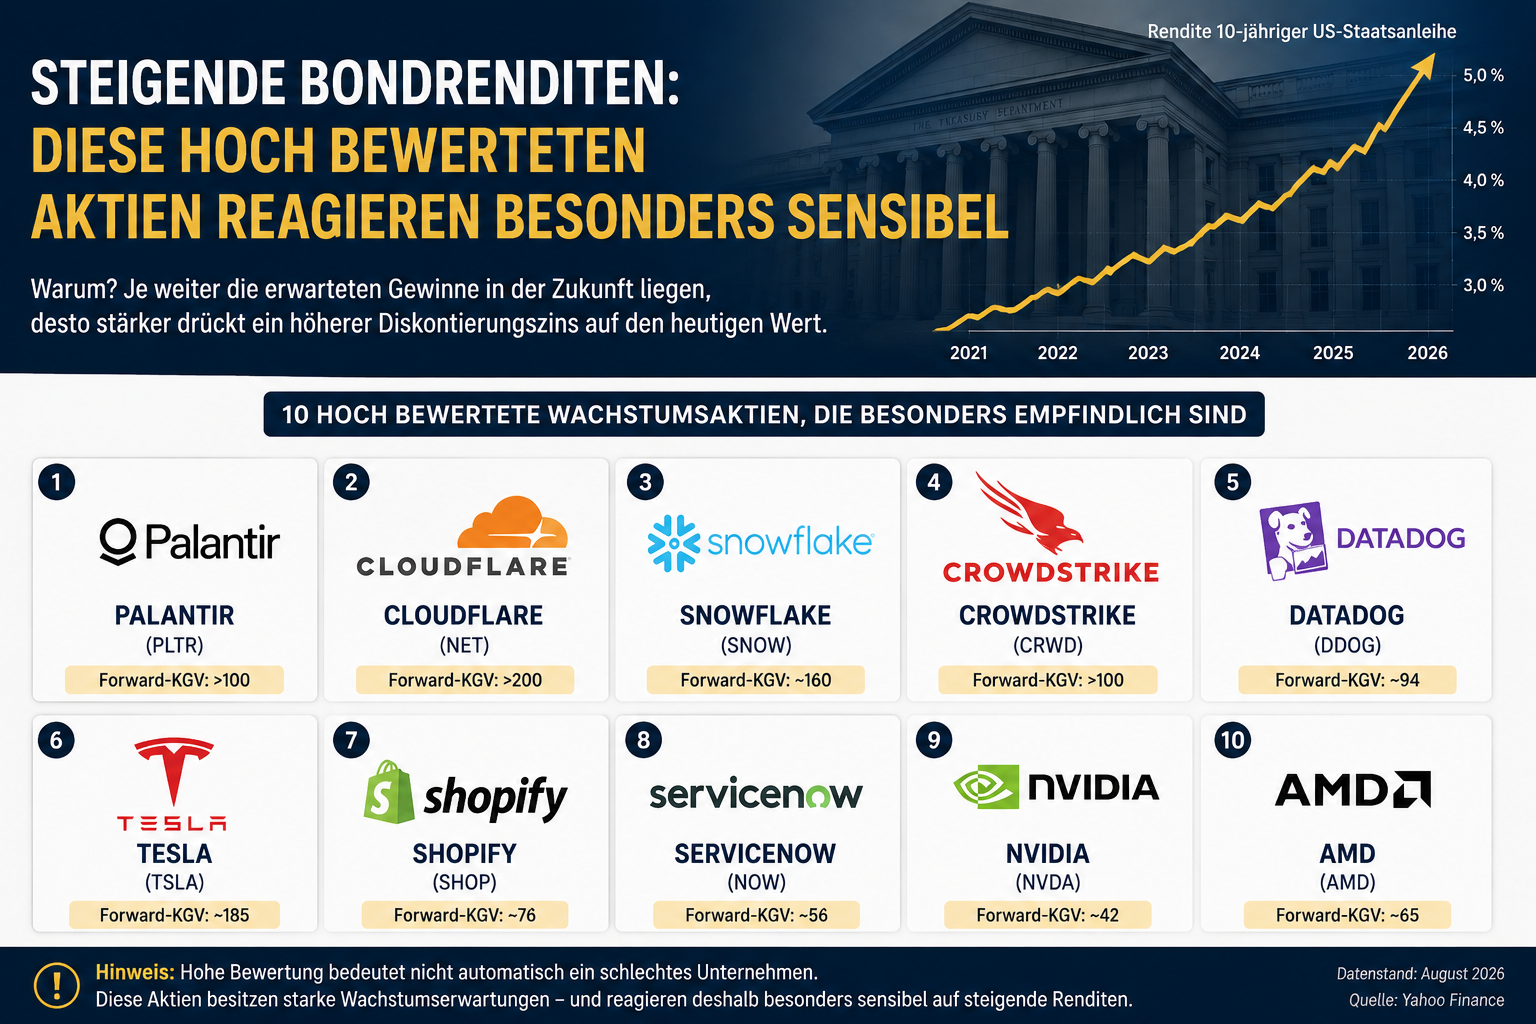
Der heutige Wert einer Aktie ergibt sich vereinfacht aus den zukünftigen Cashflows, die auf den heutigen Zeitpunkt abgezinst werden. Je höher der verwendete Diskontierungszinssatz ist, desto geringer ist der heutige Wert dieser zukünftigen Gewinne. Genau hier wirken steigende Staatsanleiherenditen.
Der risikofreie Zins ist ein zentraler Bestandteil vieler Bewertungsmodelle. Steigt beispielsweise die Rendite zehnjähriger US-Staatsanleihen, steigt damit tendenziell auch der Zinssatz, mit dem zukünftige Unternehmensgewinne diskontiert werden. Das trifft nicht alle Unternehmen gleichermaßen.
Bei einem etablierten Unternehmen, das heute bereits hohe Cashflows erwirtschaftet, liegt ein großer Teil des Unternehmenswertes relativ nah in der Gegenwart.
Bei einem hoch bewerteten Technologieunternehmen basiert dagegen häufig ein wesentlich größerer Teil der Bewertung auf Gewinnen, die erst viele Jahre in der Zukunft erwartet werden.
Je weiter ein Cashflow in der Zukunft liegt, desto stärker reagiert sein heutiger Wert auf eine Veränderung des Diskontierungszinssatzes. Man kann deshalb bei Wachstumsaktien durchaus von einer Art „langer Duration“ sprechen.
Steigen die langfristigen Renditen, geraten gerade diese Aktien mathematisch stärker unter Bewertungsdruck.
Hinzu kommt ein zweiter Effekt.
Wenn eine zehnjährige oder dreißigjährige Staatsanleihe plötzlich eine Rendite von beispielsweise 5 Prozent bietet, verändert sich auch die sogenannte Equity Risk Premium, also die zusätzliche Rendite, die ein Investor dafür verlangt, überhaupt das Risiko einer Aktie zu übernehmen.
Ein Investor könnte sich fragen:
Warum soll ich für eine hoch bewertete Aktie ein KGV von 30, 40 oder 50 bezahlen, wenn ich mit einer Staatsanleihe bereits rund 5 Prozent erzielen kann?
Die Aktie muss dann entweder höhere zukünftige Gewinne liefern oder ihre Bewertung muss sinken, damit die erwartete Rendite wieder attraktiv genug wird.
Deshalb können steigende Bondrenditen zu einer Kompression der Bewertungsmultiplikatoren führen: KGVs, Kurs-Umsatz-Verhältnisse oder andere Bewertungskennzahlen fallen, selbst wenn sich die operativen Aussichten des Unternehmens zunächst gar nicht verändert haben.
Eine Aktie kann fundamental weiterhin ein hervorragendes Unternehmen repräsentieren und trotzdem fallen, weil sich der Preis des Geldes verändert hat.
Gerade für hoch bewertete Tech-Aktien ist der Bondmarkt deshalb kein Nebenschauplatz. Er ist ein wesentlicher Bestandteil ihrer Bewertung.
Europa hat dasselbe Problem. Nur in einer anderen Form.
Auch in Europa steigen die langfristigen Renditen deutlich.
Die Rendite der zehnjährigen deutschen Bundesanleihe erreichte Mitte August rund 3,28 Prozent, den höchsten Stand seit etwa 15 Jahren.
Die 30-jährige Bundesanleihe stieg bis auf rund 3,79 Prozent.
Frankreichs zehnjährige Staatsanleihen lagen zeitweise oberhalb von 4,1 Prozent.
Deutschland befindet sich dabei in einer besonderen Situation. Durch höhere Verteidigungs- und Infrastrukturinvestitionen steigt der Finanzierungsbedarf erheblich.
Für die Jahre 2027 bis 2030 plant Deutschland nach Angaben des Bundesfinanzministeriums eine Kreditaufnahme von insgesamt rund 838 Milliarden Euro. Gleichzeitig könnten die Zinsausgaben von rund 41,9 Milliarden Euro im Jahr 2027 auf etwa 80,7 Milliarden Euro im Jahr 2030 steigen.
Auch hier gilt: Investitionen in Infrastruktur oder Sicherheit können wirtschaftlich sinnvoll sein. Aber der Bondmarkt beurteilt nicht nur, wofür ein Staat Geld ausgibt. Er bewertet auch, wie viel Geld aufgenommen wird und zu welchem Preis Investoren bereit sind, dieses Kapital zur Verfügung zu stellen.
Ist das schon eine Bondkrise?
Aus meiner Sicht: Nein.
Die Märkte funktionieren.
Die Staaten können sich weiterhin finanzieren.
Es gibt derzeit keine breit angelegte Marktstörung, bei der Käufer verschwinden und Auktionen nicht mehr funktionieren.
Auch die Federal Reserve sieht bislang keine Situation, die eigene Notkäufe zur Stabilisierung des Treasury-Marktes notwendig machen würde. Marktteilnehmer weisen ausdrücklich darauf hin, dass die Hürde für einen solchen Eingriff aktuell sehr hoch ist.
Aber:
Die Lage ist deutlich ernster geworden.
Denn wir sehen nicht nur eine kurzfristige Reaktion auf eine einzelne Zentralbankentscheidung.
Wir sehen steigende langfristige Renditen gleichzeitig in den USA, Deutschland, Frankreich, Japan und anderen großen Volkswirtschaften.
Der Markt verlangt zunehmend eine höhere Entschädigung dafür, Staaten über Jahrzehnte Geld zu leihen.
Und das sollte man ernst nehmen.
Warum das auch Aktienanleger interessieren sollte?
Der Bondmarkt und der Aktienmarkt leben nicht in getrennten Welten. Wenn eine praktisch risikofreie US-Staatsanleihe fünf Prozent Rendite bietet, verändert sich automatisch die Bewertung anderer Anlagen.
Ein Investor fragt sich: Warum soll ich für eine Aktie ein hohes Bewertungsmultiple bezahlen, wenn ich mit einer Staatsanleihe bereits eine attraktive Verzinsung bekomme?
Auch Immobilien reagieren.
Auch Unternehmensfinanzierungen reagieren.
Auch private Kredite reagieren.
Der Bondmarkt verteilt seine höheren Zinsen praktisch durch das gesamte Finanzsystem.
Mein Fazit.
Mich beunruhigt aktuell weniger ein einzelner Renditewert. Mich interessiert vielmehr die Veränderung dahinter.
Über viele Jahre konnten Staaten enorme Schulden aufnehmen, ohne dass der Markt dafür eine besonders hohe Entschädigung verlangte. Diese Zeit könnte vorbei sein.
Investoren beginnen wieder stärker zwischen Laufzeiten, Ländern, Inflationsrisiken und Staatsfinanzen zu unterscheiden. Deshalb ist der Bondmarkt momentan vielleicht der spannendste Markt überhaupt.
Scott Bessents Strategie kann kurzfristig Zeit kaufen. Mehr T-Bills können den unmittelbaren Finanzierungsdruck am langen Ende reduzieren. Rückkäufe können langfristige Renditen vorübergehend stabilisieren. Aber sie lösen das strukturelle Problem nicht.
40 Billionen Dollar Schulden werden nicht kleiner, nur weil man ihre Laufzeiten verändert.
Kann ein Staat seine Finanzierung dauerhaft immer weiter in die kurze Laufzeit verschieben oder kommt irgendwann der Moment, an dem der Bondmarkt einen deutlich höheren Preis verlangt?
Diesen Punkt sollten Anleger in den kommenden Monaten sehr genau beobachten.
Wer Makroökonomie nicht nur in den Nachrichten verfolgen, sondern ihre Auswirkungen auf das eigene Portfolio besser verstehen möchte, ist herzlich zu meiner Freitags-Marktübersicht um 18 Uhr eingeladen.
Dort ordnen wir gemeinsam ein, was gerade wirklich relevant ist - unter anderem:
Zinsen und Entscheidungen der Zentralbanken
Anleihe- und Bondmärkte
Aktienmärkte und Bewertungen
Inflation, Konjunktur und Staatsverschuldung
neue Technologien und strukturelle Veränderungen
und vor allem die Frage:
Was bedeutet das alles für Anleger und das eigene Portfolio?
Denn Märkte isoliert zu betrachten reicht aus meiner Sicht nicht. Zinsen, Anleihen, Aktien, Währungen, Rohstoffe und wirtschaftliche Entwicklungen hängen miteinander zusammen.
👉 Jeden Freitag um 18 Uhr – earlybörs´ Marktübersicht. Hier entlang
Wer die Zusammenhänge verstehen und näher am Markt bleiben möchte, ist herzlich willkommen.
Hinweis & Disclaimer
Dieser Beitrag dient ausschließlich der Information und Finanzbildung und stellt weder eine Anlageberatung noch eine individuelle Anlageempfehlung, Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzinstrumenten dar.
Die dargestellten Einschätzungen geben meine persönliche Einordnung zum Zeitpunkt der Veröffentlichung wieder. Kapitalanlagen sind mit Risiken verbunden. Kurse und Renditen können steigen oder fallen, und vergangene Entwicklungen sind keine Garantie für zukünftige Ergebnisse.
Jede Anlageentscheidung sollte auf Grundlage der persönlichen finanziellen Situation, der eigenen Ziele, des Anlagehorizonts und der individuellen Risikobereitschaft getroffen werden.
Transparenzhinweis: Dieser Beitrag wurde mit Unterstützung von künstlicher Intelligenz erstellt und redaktionell von mir geprüft, ergänzt und eingeordnet. Auch bei der Erstellung bzw. Bearbeitung einzelner Grafiken und Bilder kam KI-Unterstützung zum Einsatz. Inhaltliche Verantwortung und finale Auswahl liegen bei mir.