Adieu, Christine Lagarde! Was kommt auf die EZB zu?
EZB legt Zinspause ein. Christine Lagarde kündigt ihren Abschied an. Die EZB vor schwierigen Zeiten.
EZB legt Zinspause ein. Christine Lagarde kündigt ihren Abschied an
Die Inflation steigt, die Anleihemärkte geraten unter Druck und die Präsidentin der Europäischen Zentralbank kündigt überraschend ihren vorzeitigen Rückzug an. Europa steht vor einer geldpolitisch und politisch anspruchsvollen Phase.
1. Die EZB legt eine Zinspause ein, trotz 3,8 Prozent Inflation.
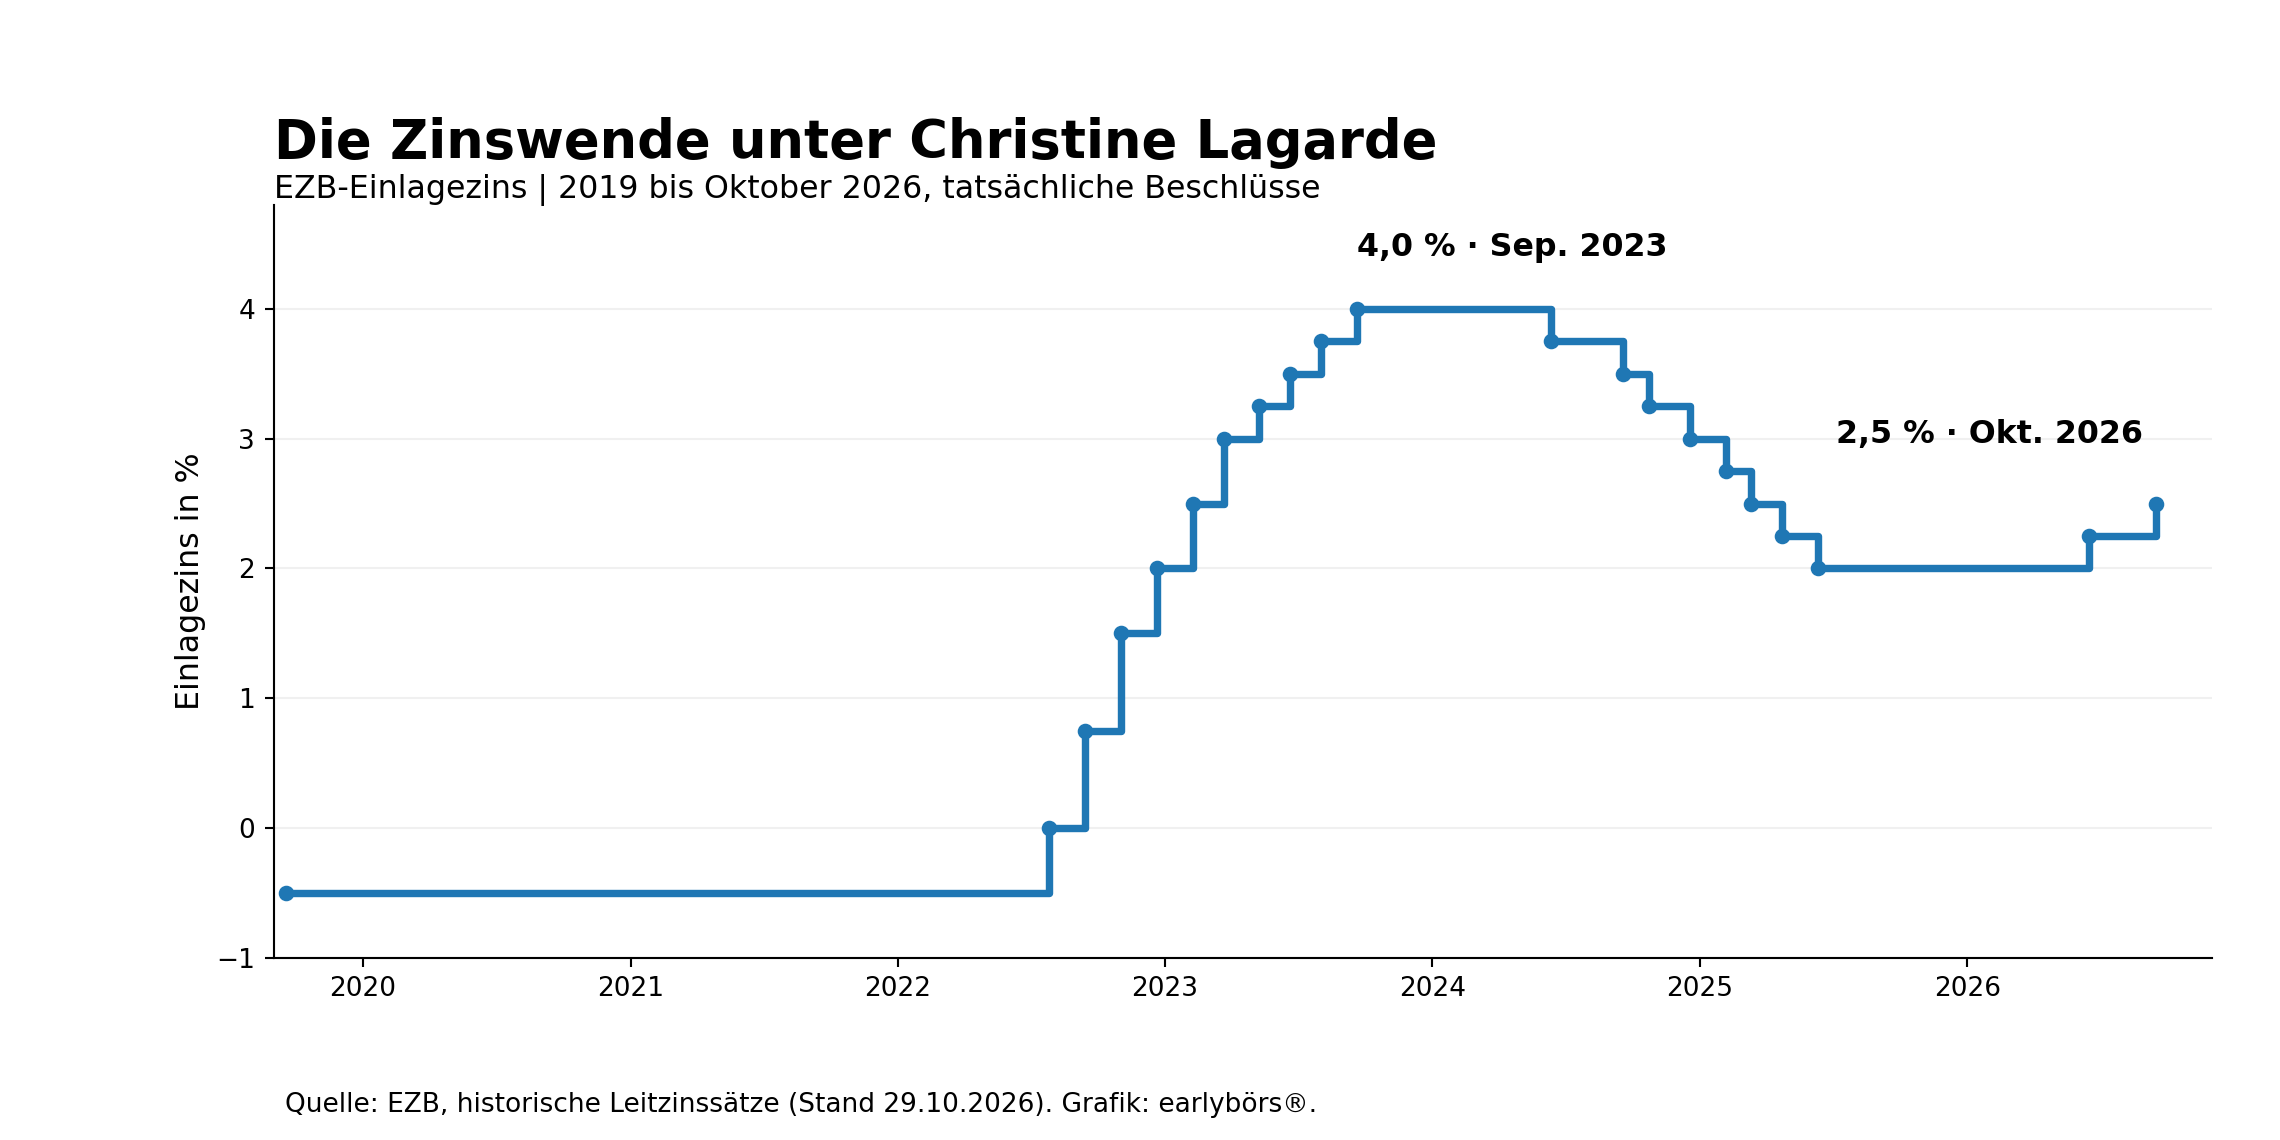
Am Donnerstag, dem 29. Oktober 2026, hat die EZB beschlossen, ihre drei Leitzinsen unverändert zu lassen.
Der für die Geldpolitik besonders wichtige Einlagezins bleibt bei 2,50 Prozent. Der Hauptrefinanzierungssatz liegt bei 2,65 Prozent, der Spitzenrefinanzierungssatz bei 2,90 Prozent.
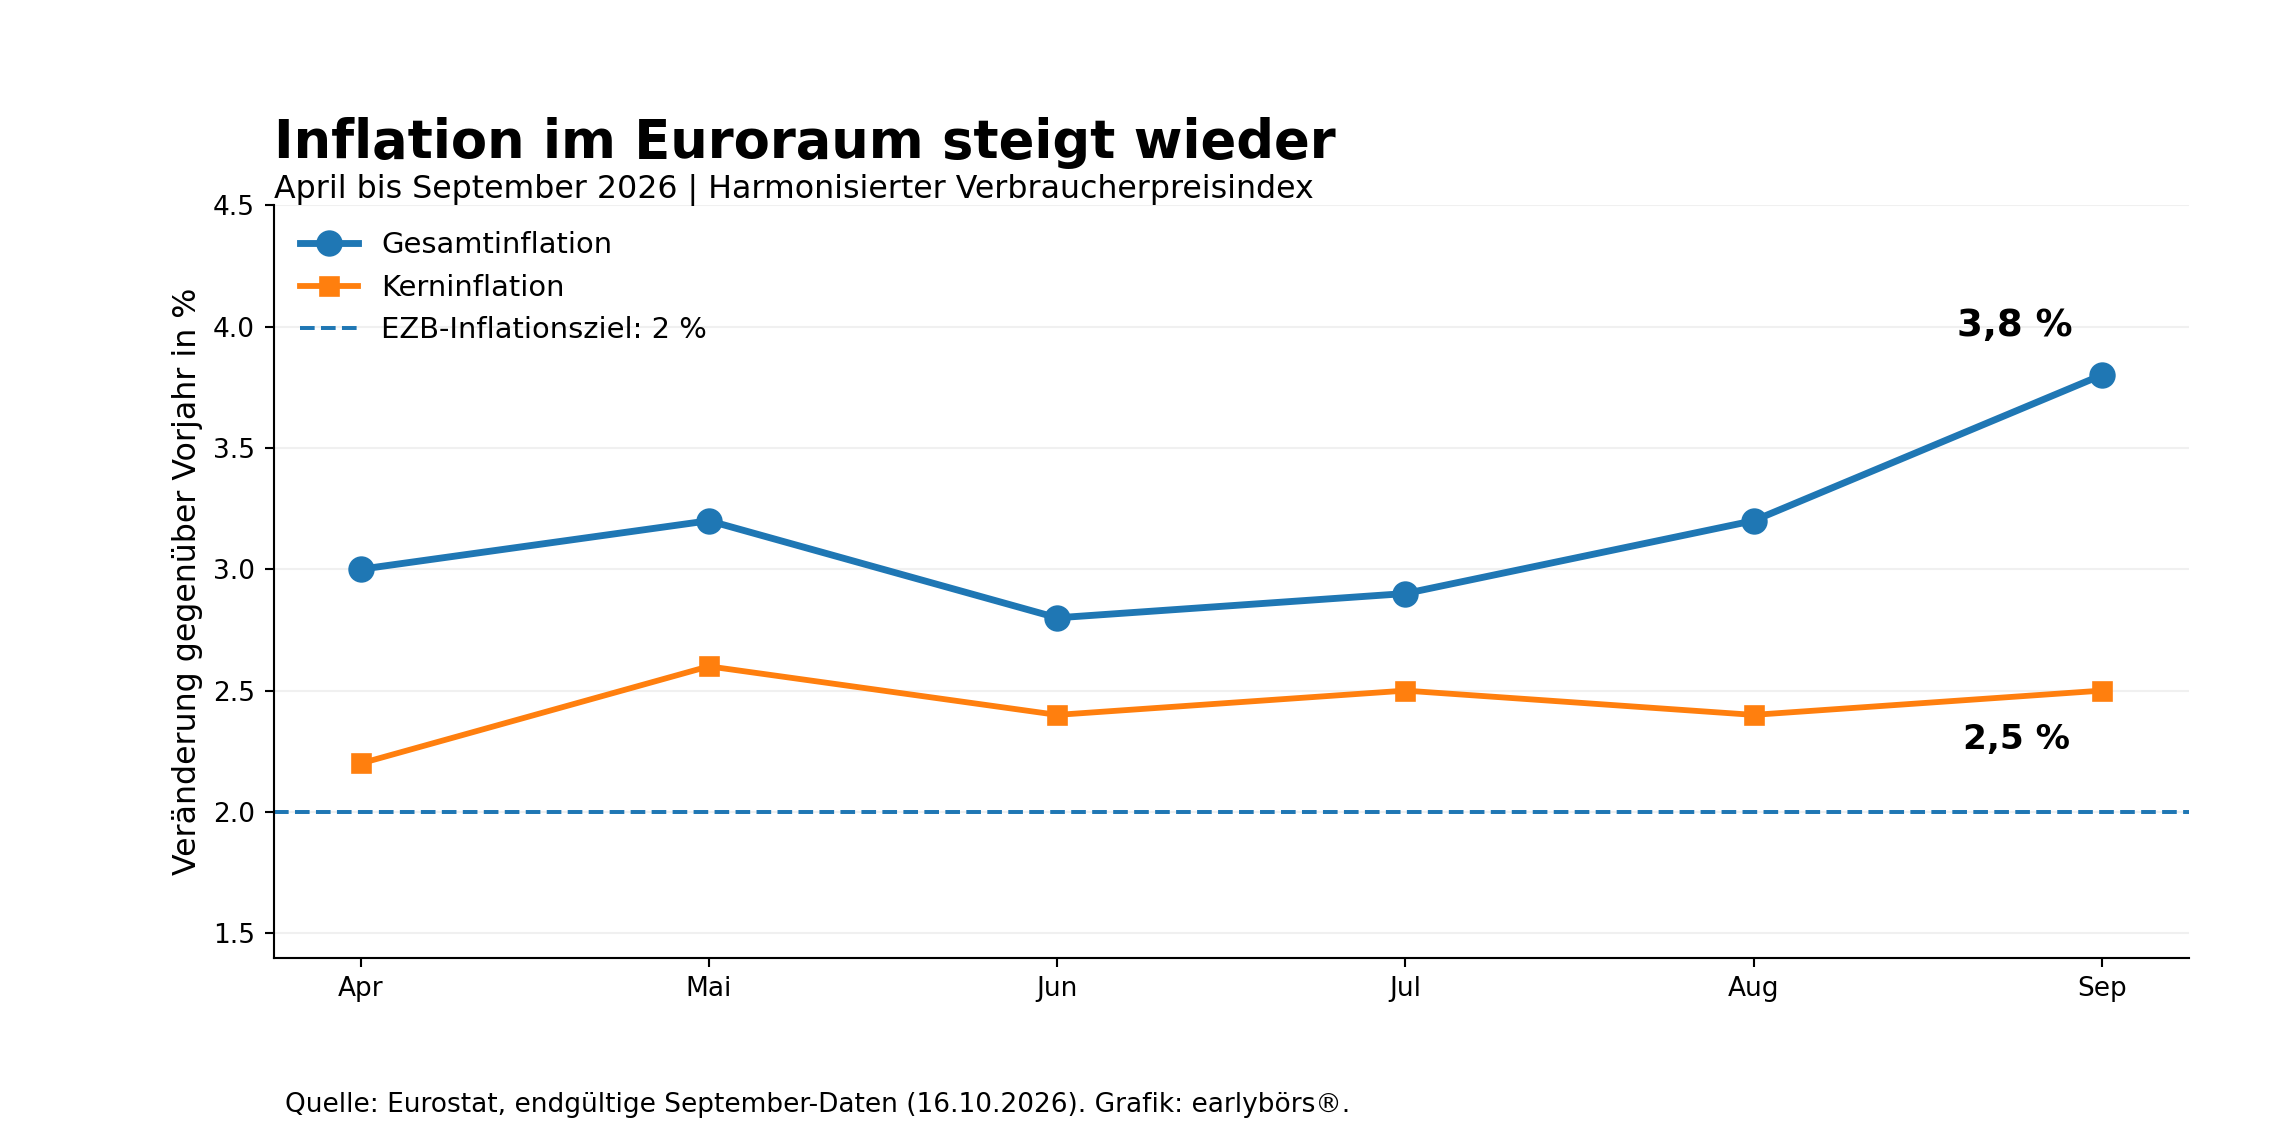
Dabei hatte die Inflation im Euroraum im September bereits 3,8 Prozent erreicht. Das ist ein deutlicher Abstand zum mittelfristigen Inflationsziel der EZB von zwei Prozent.
Besonders die Energiepreise treiben die Teuerung. Sie lagen im September um 18,9 Prozent über dem Vorjahresniveau. Die Kerninflation, bei der Energie sowie Nahrungsmittel, Alkohol und Tabak herausgerechnet werden, lag dagegen bei 2,5 Prozent.
Warum also diese Zinspause?
Die EZB sieht derzeit zwei gegenläufige Entwicklungen.
- Einerseits treiben die gestiegenen Energiekosten die Inflation nach oben.
- Andererseits haben die langfristigen Kapitalmarktzinsen deutlich angezogen.
Höhere Anleiherenditen verteuern die Finanzierung für Staaten, Unternehmen und private Haushalte. Damit bremsen sie Investitionen, Konsum und Wirtschaftswachstum. Ein Teil der geldpolitischen Straffung findet somit bereits über den Kapitalmarkt statt.
Der EZB-Rat entschied sich deshalb einstimmig, weitere Wirtschaftsdaten abzuwarten. Eine Zinserhöhung wurde bei der Sitzung allerdings ausdrücklich diskutiert.
2. Im Dezember könnte die nächste Zinserhöhung folgen
Christine Lagarde machte während der Pressekonferenz deutlich, dass die EZB weiterhin auf die Inflationsrisiken achtet. Bis zur nächsten Sitzung am 17. Dezember stehen weitere wichtige Daten an: Inflationszahlen, Arbeitsmarktberichte, Lohnentwicklungen und aktualisierte Konjunkturprognosen.
Eine erneute Zinserhöhung im Dezember gilt deshalb als durchaus möglich. Allerdings hat sich die EZB ausdrücklich auf einen datenabhängigen Kurs festgelegt. Eine Entscheidung für Dezember wurde noch nicht getroffen.
Für Anleger bedeutet das: Neben der nächsten Zinsentscheidung gewinnen die langfristigen Anleiherenditen erheblich an Bedeutung. Sie beeinflussen bereits heute die Finanzierungskosten der europäischen Wirtschaft.
3. Christine Lagarde verlässt die EZB vorzeitig
Am selben Tag überraschte Christine Lagarde mit einer weiteren Nachricht.
Am 7. Februar 2027 wird sie ihr Amt als Präsidentin der Europäischen Zentralbank niederlegen.
Ihre reguläre achtjährige Amtszeit wäre erst am 31. Oktober 2027 zu Ende gegangen.
Lagarde trat ihr Amt am 1. November 2019 als Nachfolgerin von Mario Draghi an. Bis zu ihrem angekündigten Abschied wird sie die EZB etwas mehr als sieben Jahre und drei Monate geführt haben.
Vor ihrer Tätigkeit bei der EZB war sie von 2011 bis 2019 geschäftsführende Direktorin des Internationalen Währungsfonds (IWF). Davor war sie unter anderem französische Wirtschafts- und Finanzministerin.
Als Begründung für ihren vorzeitigen Rückzug erklärte sie, künftig freier über Themen sprechen und sich engagieren zu wollen, die außerhalb der Geldpolitik liegen. Als EZB-Präsidentin ist sie zur politischen Neutralität verpflichtet.
Dass ihr Abschied unmittelbar vor der französischen Präsidentschaftswahl im April 2027 erfolgt, hat allerdings eine politische Diskussion ausgelöst.
Über ihre berufliche Zukunft wird ebenfalls spekuliert. Unter anderem wurde sie mit einer Führungsposition beim Weltwirtschaftsforum in Verbindung gebracht. Eine entsprechende Berufung ist bislang nicht bestätigt.
4. Was hat Christine Lagardes Amtszeit geprägt?
Lagarde übernahm die EZB in einer Phase niedriger Inflation und negativer Zinsen. Wenige Monate später begann mit der Corona-Pandemie eine außergewöhnliche wirtschaftliche Krisenperiode.
Die Corona-Pandemie 2020
Unter ihrer Führung legte die EZB das Pandemie-Notfallankaufprogramm PEPP auf. Sein angekündigter Gesamtrahmen erreichte schließlich 1,85 Billionen Euro.
Mit den Anleihekäufen sollten die Finanzmärkte stabilisiert und günstige Finanzierungsbedingungen im Euroraum erhalten werden.
Die neue geldpolitische Strategie 2021
Die EZB führte ein symmetrisches Inflationsziel von zwei Prozent ein. Damit wurde festgelegt, dass sowohl eine zu niedrige als auch eine zu hohe Inflation unerwünscht ist.
Die Inflationskrise ab 2022
Der Krieg in der Ukraine, die Energiepreiskrise und die Folgen der Pandemie lösten einen historischen Inflationsschub aus.
Die EZB begann im Juli 2022, ihre Zinsen anzuheben. Im September 2023 erreichte der Einlagezins vier Prozent.
Rückblickend bleibt die Frage, ob die Notenbank den Inflationsdruck zunächst unterschätzt und ihre geldpolitische Wende zu spät eingeleitet hatte.
Der Schutz des europäischen Anleihemarktes
Im Juli 2022 schuf die EZB das sogenannte Transmission Protection Instrument (TPI).
Dieses Instrument soll verhindern, dass ungerechtfertigte und ungeordnete Entwicklungen am Anleihemarkt die einheitliche Geldpolitik innerhalb des Euroraums gefährden.
Die Zukunft des Geldes
Auch die Entwicklung des digitalen Euro wurde während Lagardes Amtszeit vorangetrieben. Über seine tatsächliche Einführung ist weiterhin nicht endgültig entschieden.
Lagardes Amtszeit war damit von außergewöhnlichen Krisen, einem tiefgreifenden Wechsel der Zinspolitik und der Weiterentwicklung geldpolitischer Instrumente geprägt.
5. Wer folgt auf Christine Lagarde?
Mit dem angekündigten Rückzug beginnt die Suche nach einer neuen Führung für die wichtigste geldpolitische Institution Europas. Als mögliche Nachfolger werden insbesondere der ehemalige niederländische Notenbankpräsident Klaas Knot und der frühere spanische Zentralbankchef Pablo Hernández de Cos, heute Generaldirektor der Bank für Internationalen Zahlungsausgleich, genannt.
Auch Bundesbankpräsident Joachim Nagel gehört zu den diskutierten Kandidaten.
Die Ernennung erfolgt durch den Europäischen Rat. Dabei haben die Staats- und Regierungschefs der Eurostaaten entscheidenden Einfluss. Das Europäische Parlament und der EZB-Rat werden konsultiert.
Frankreichs Präsident Emmanuel Macron kann somit noch vor der französischen Präsidentschaftswahl an der Entscheidung mitwirken. Genau dieser Zeitpunkt sorgt für Diskussionen.
Einige Beobachter interpretieren den vorzeitigen Rückzug als Versuch, die Nachfolge vor einem möglichen politischen Richtungswechsel in Frankreich zu regeln.
Andere kritisieren grundsätzlich die enge zeitliche Verknüpfung zwischen der Besetzung europäischer Spitzenpositionen und nationalen Wahlterminen.
Für die Glaubwürdigkeit der EZB ist entscheidend, dass ihre geldpolitischen Entscheidungen unabhängig von nationalen Interessen getroffen werden.
Hinzu kommt, dass Anfang 2027 mit Isabel Schnabel ein weiteres Mitglied des EZB-Direktoriums ausscheidet. Die Amtszeit von Chefvolkswirt Philip Lane endet im Mai 2027.
Die Europäische Zentralbank steht damit vor einem umfassenderen personellen Wechsel.
6. Frankreich könnte zum größten geldpolitischen Prüfstein werden
Besonders aufmerksam beobachte ich die Entwicklung am französischen Anleihemarkt. Frankreich kämpft mit einer hohen Staatsverschuldung, erheblichen Haushaltsdefiziten und steigenden Finanzierungskosten.
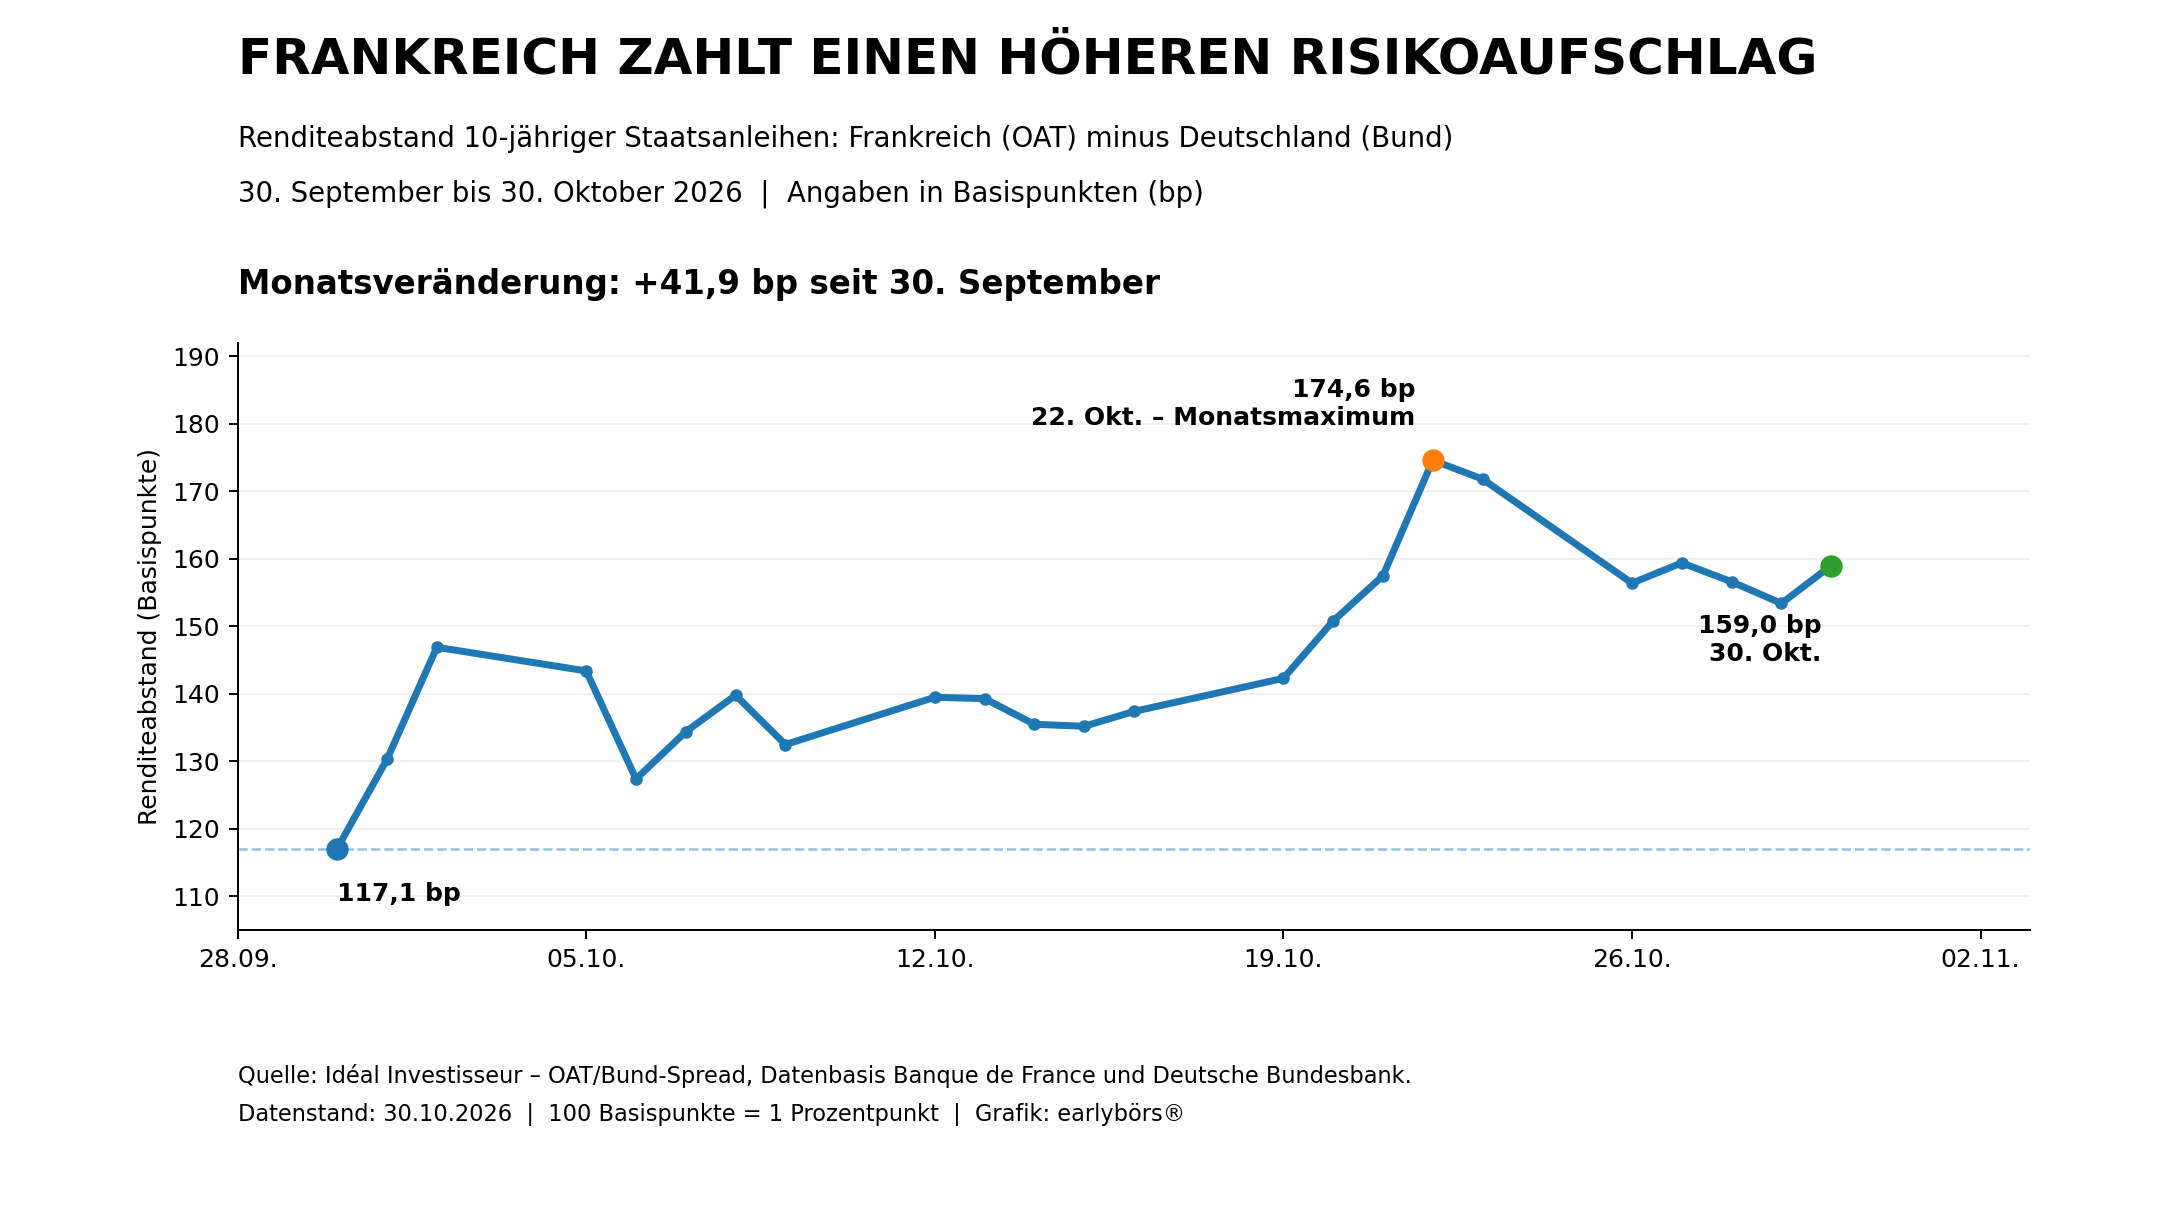
Der Renditeabstand zwischen zehnjährigen französischen Staatsanleihen, den sogenannten OATs, und deutschen Bundesanleihen hat sich im Oktober erheblich ausgeweitet.
Am 30. Oktober lag dieser sogenannte Spread bei rund 166 Basispunkten. Das bedeutet, dass Frankreich für zehnjährige Staatsanleihen etwa 1,66 Prozentpunkte mehr Rendite bieten muss als Deutschland.
Je höher die geforderte Rendite, desto teurer wird die Refinanzierung des französischen Staates.
Für hoch verschuldete Länder kann daraus eine gefährliche Entwicklung entstehen: Steigende Finanzierungskosten erhöhen langfristig die Zinsausgaben und erschweren die Stabilisierung der Staatsfinanzen.
Kann die EZB eingreifen?
Grundsätzlich verfügt sie mit dem TPI über ein Instrument, mit dem sie unter bestimmten Voraussetzungen gezielt Staatsanleihen kaufen kann. Allerdings ist das Programm kein automatischer Schutzschirm für hoch verschuldete Mitgliedstaaten.
Die EZB prüft unter anderem die Tragfähigkeit der Staatsverschuldung, die Einhaltung europäischer Fiskalregeln und die Ursachen der Marktverwerfungen.
Eine feste Renditedifferenz, ab der das TPI automatisch aktiviert wird, existiert nicht.
Genau hier liegt eine schwierige Aufgabe für die künftige EZB-Führung: Sie muss die Preisstabilität sichern und gleichzeitig verhindern, dass Störungen am Anleihemarkt die Funktionsfähigkeit der gemeinsamen Geldpolitik gefährden.
7. Meine Einordnung als Investorin
Die nächsten Monate könnten für den europäischen Kapitalmarkt ausgesprochen interessant werden.
- Die EZB steht vor einem geldpolitischen Spannungsfeld. Die Inflation liegt deutlich über ihrem Ziel, während steigende Kapitalmarktzinsen bereits auf die europäische Wirtschaft wirken.
- Eine zusätzliche Zinserhöhung kann den Inflationsdruck begrenzen. Sie könnte gleichzeitig das Wachstum belasten und die Finanzierungskosten hoch verschuldeter Staaten weiter erhöhen.
- Für Anleger gehören deshalb die Entwicklung der Inflation, die Renditen europäischer Staatsanleihen und die Zinsentscheidungen der EZB auf dieselbe Beobachtungsliste.
- Besonders der französische Anleihemarkt verdient Aufmerksamkeit.
Christine Lagarde wird ihrer Nachfolge eine Zentralbank hinterlassen, die über umfangreiche geldpolitische Instrumente verfügt. Wie diese in einer möglichen neuen europäischen Staatsschuldenkrise eingesetzt werden, dürfte zu den entscheidenden Fragen der kommenden Jahre gehören. Adieu, Christine Lagarde!
Denn die Unabhängigkeit einer Zentralbank beweist sich vor allem dann, wenn geldpolitische Entscheidungen für einzelne Mitgliedstaaten unangenehme Folgen haben.
Hinweis: Die Inhalte spiegeln meine persönliche Meinung und Einschätzung wider und wurden mit Unterstützung künstlicher Intelligenz verfasst.
Herzlichst,
Leylis Achsnick
Investorin · Finanzberaterin · Unternehmerin
earlybörs´– Finanzbildung und Börsenwissen