Wenn Geld leise an Wert verliert
Wenn Steuern steigen, neue Abgaben eingeführt werden, ist die Belastung sichtbar. Menschen wissen, was sie zahlen und wer sie belastet.
Wenn Geld leise an Wert verliert
Wenn Steuern steigen oder neue Abgaben eingeführt werden, ist die Belastung sichtbar. Menschen wissen, was sie zahlen und wer sie belastet.
Doch es gibt eine deutlich leisere Form der Umverteilung: die schleichende Entwertung von Geld durch Inflation, negative Realzinsen und ein dauerhaft expansives Geldsystem.
Der Kontostand bleibt nominell stabil. Das Festgeldkonto wirft Zinsen ab. Vielleicht wächst sogar die Lebensversicherung. Trotzdem sinkt die reale Kaufkraft.
Genau darin liegt die Gefahr: Geldentwertung fühlt sich nicht wie Verlust an. Sie wirkt langsam, über Jahre und Jahrzehnte.
Finanzielle Repression: Entschuldung auf Kosten der Sparer
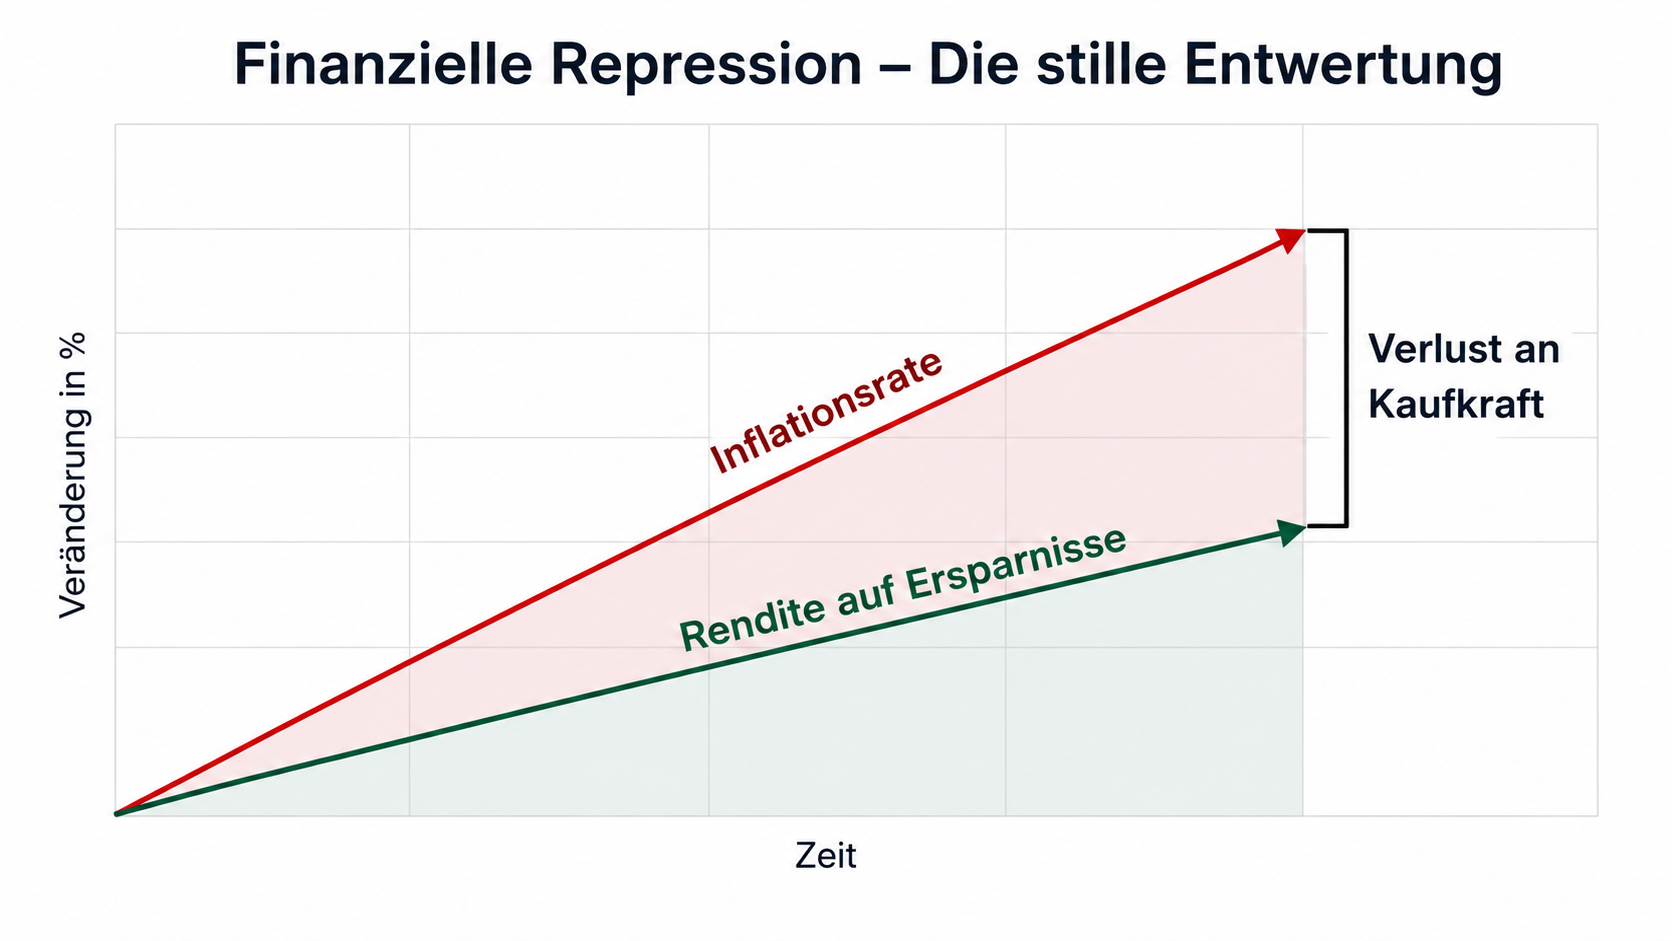
Finanzielle Repression beschreibt ein Umfeld, in dem die realen Erträge von Sparern und Gläubigern unter die Inflationsrate gedrückt werden.
Das geschieht zum Beispiel durch niedrige nominale Zinsen, höhere Inflation, regulatorische Anreize für Banken und Versicherungen zum Halten von Staatsanleihen sowie starke Eingriffe der Zentralbanken.
Für Staaten ist dieser Mechanismus attraktiv.
Wenn die Inflation höher ist als der Zinssatz, zu dem sich ein Staat verschuldet, sinkt die reale Last seiner Schulden. Der Staat zahlt seine Verbindlichkeiten später mit Geld zurück, das weniger wert ist.
Für Schuldner ist das hilfreich. Für Sparer und Gläubiger ist es eine verdeckte Belastung.
Denn während eine Steuererhöhung offen sichtbar wäre, verteilt sich die Last bei Geldentwertung unauffällig über die Zeit.
Inflation ist nicht nur der Warenkorb
In der öffentlichen Diskussion wird Inflation meist mit dem Verbraucherpreisindex gleichgesetzt. Diese Kennzahl ist wichtig, aber sie zeigt nur einen Teil der Realität. Sie misst, wie stark sich ein statistischer Warenkorb aus Konsumgütern und Dienstleistungen verteuert.
Sie misst jedoch nicht, wie stark Geld an Kaufkraft gegenüber Vermögenswerten verliert.
Ein Haushalt kann bei offiziell moderater Inflation trotzdem feststellen, dass Wohneigentum, Aktienvermögen, Bildung, Handwerkerleistungen oder finanzielle Freiheit immer schwerer erreichbar werden.
Die entscheidende Frage lautet deshalb nicht nur: Wie stark steigen die Preise im Alltag?
Sondern auch: Wie stark verliert mein Geld seine Kaufkraft gegenüber den Vermögenswerten, die ich langfristig besitzen möchte?
Beispiel:
Stell dir vor, du hast heute 100.000 Euro auf dem Konto.
Eine Wohnung, die heute ebenfalls 100.000 Euro kostet, steigt in zehn Jahren durch höhere Baukosten, Nachfrage und Geldentwertung auf 150.000 Euro.
Dein Kontostand ist weiterhin 100.000 Euro, vielleicht sogar etwas mehr durch Zinsen.
Aber gegenüber dieser Wohnung hat dein Geld deutlich an Kaufkraft verloren.
Früher konntest du damit eine Wohnung kaufen. Zehn Jahre später reicht es vielleicht nur noch für zwei Drittel davon.
Genau das ist Vermögenspreisinflation: Nicht nur Brot, Strom oder Urlaub werden teurer. Auch Eigentum, Aktien, Immobilien und Unternehmen rücken für Menschen mit reinem Geldvermögen immer weiter weg.
Vermögenspreise steigen oft zuerst
Die Ausweitung der Geldmenge wirkt nicht überall gleichzeitig.
Neues Geld gelangt zunächst in staatliche Haushalte, Banken, Kreditmärkte und Kapitalmärkte. Deshalb steigen häufig zuerst Preise für Immobilien, Aktien, Grundstücke und Unternehmensbeteiligungen.
Löhne und Konsumentenpreise reagieren oft später.
Dieser Mechanismus wird häufig als Cantillon-Effekt beschrieben: Wer früh Zugang zu Liquidität, Krediten oder Vermögenswerten hat, profitiert eher. Wer vor allem Arbeitseinkommen und Bankguthaben besitzt, läuft den steigenden Preisen häufig hinterher.
Das verändert langfristig Eigentumsverhältnisse.
Nominale Sicherheit kann reale Unsicherheit sein
Bankguthaben, Festgeld, Anleihen oder klassische Versicherungsprodukte fühlen sich stabil an, weil sie kaum schwanken. Doch diese Stabilität kann täuschen.
Ein Aktienportfolio kann kurzfristig sichtbar fallen. Ein Bankguthaben verliert dagegen leise an Kaufkraft. Der Verlust steht auf keinem Kontoauszug. Es gibt keine rote Zahl.
Aber nach Inflation und Steuern kann der reale Schaden erheblich sein.
Deshalb ist Cash zwar wichtig für Liquidität, Rücklagen, Steuern und Chancen. Als langfristiger Vermögensspeicher ist es jedoch nur begrenzt geeignet.
Steuern verstärken den Effekt
Besonders problematisch wird es, wenn nominale Gewinne besteuert werden. Steigt ein Vermögenswert nominal, besteht ein Teil dieses Gewinns oft nur aus Inflationsausgleich. Trotzdem kann der gesamte Gewinn steuerpflichtig sein.
Dann wird nicht nur echte Wertschöpfung belastet, sondern teilweise auch der bloße Erhalt von Kaufkraft.
Für den langfristigen Vermögensaufbau ist deshalb nicht die nominale Rendite entscheidend, sondern die reale Rendite nach Inflation, Steuern und Kosten.
Mein Schluss daraus
Ich möchte Geld nicht dauerhaft als Vermögensspeicher betrachten, sondern als Liquidität und Handlungsspielraum.
Langfristig geht es darum, Eigentum an produktiven Vermögenswerten aufzubauen: an Unternehmen, Immobilien, Infrastruktur, Marken, Cashflows und Einkommensquellen.
Aktien können Beteiligungen an Unternehmen sein, die reale Produkte und Dienstleistungen verkaufen, Preise anpassen und langfristig wachsen.
Immobilien können reale, begrenzte Vermögenswerte mit laufenden Mieteinnahmen sein. Natürlich hängt jede Entscheidung von der persönlichen Situation, dem Anlagehorizont, der Risikobereitschaft und der steuerlichen Struktur ab.
Aber eines bleibt für mich zentral: Geld allein macht nicht frei.
Freiheit entsteht durch Eigentum an Vermögenswerten, die langfristig stärker wachsen können als Inflation und Steuern sie angreifen.
Neugierig geworden, was Inflation, Kaufkraftverlust und Vermögensaufbau konkret für dich bedeuten?
In einem persönlichen Kennenlern- und Strategiegespräch schauen wir gemeinsam auf deine Ausgangssituation: deine Ziele, deine Rücklagen, deinen bisherigen Vermögensaufbau und die Frage, welche nächsten Schritte für dich sinnvoll sein können.
Es geht nicht um schnelle Produkte oder komplizierte Finanzsprache. Sondern darum, Klarheit zu schaffen und einen Plan zu entwickeln, der zu deinem Leben, deinem Risikoempfinden und deinen Zielen passt.
Vereinbare jetzt dein unverbindliches Kennenlern-Strategiegespräch.
Risikohinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und Bildung. Er stellt keine Anlageberatung, Anlageempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren, Immobilien oder anderen Finanzprodukten dar. Jede Geldanlage ist mit Risiken verbunden, bis hin zum möglichen Totalverlust. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Bitte prüfe jede Anlageentscheidung sorgfältig und hole dir bei Bedarf unabhängigen fachlichen Rat ein.