Warum die meisten Familien finanziell falsch aufgestellt sind, ohne es zu merken.
Viele Familien treffen vermeintlich gute finanzielle Entscheidungen Sparen regelmäßig, vermeiden Schulden. Dennoch entsteht oft kein echtes Vermögen
Warum die meisten Familien finanziell falsch aufgestellt sind – ohne es zu merken
Viele Familien treffen finanzielle Entscheidungen mit guten Absichten. Sie sparen regelmäßig, vermeiden Schulden, achten auf Sicherheit.
Und dennoch entsteht oft kein echtes Vermögen. Das liegt nicht an fehlender Disziplin – sondern an einem grundlegenden Denkfehler.
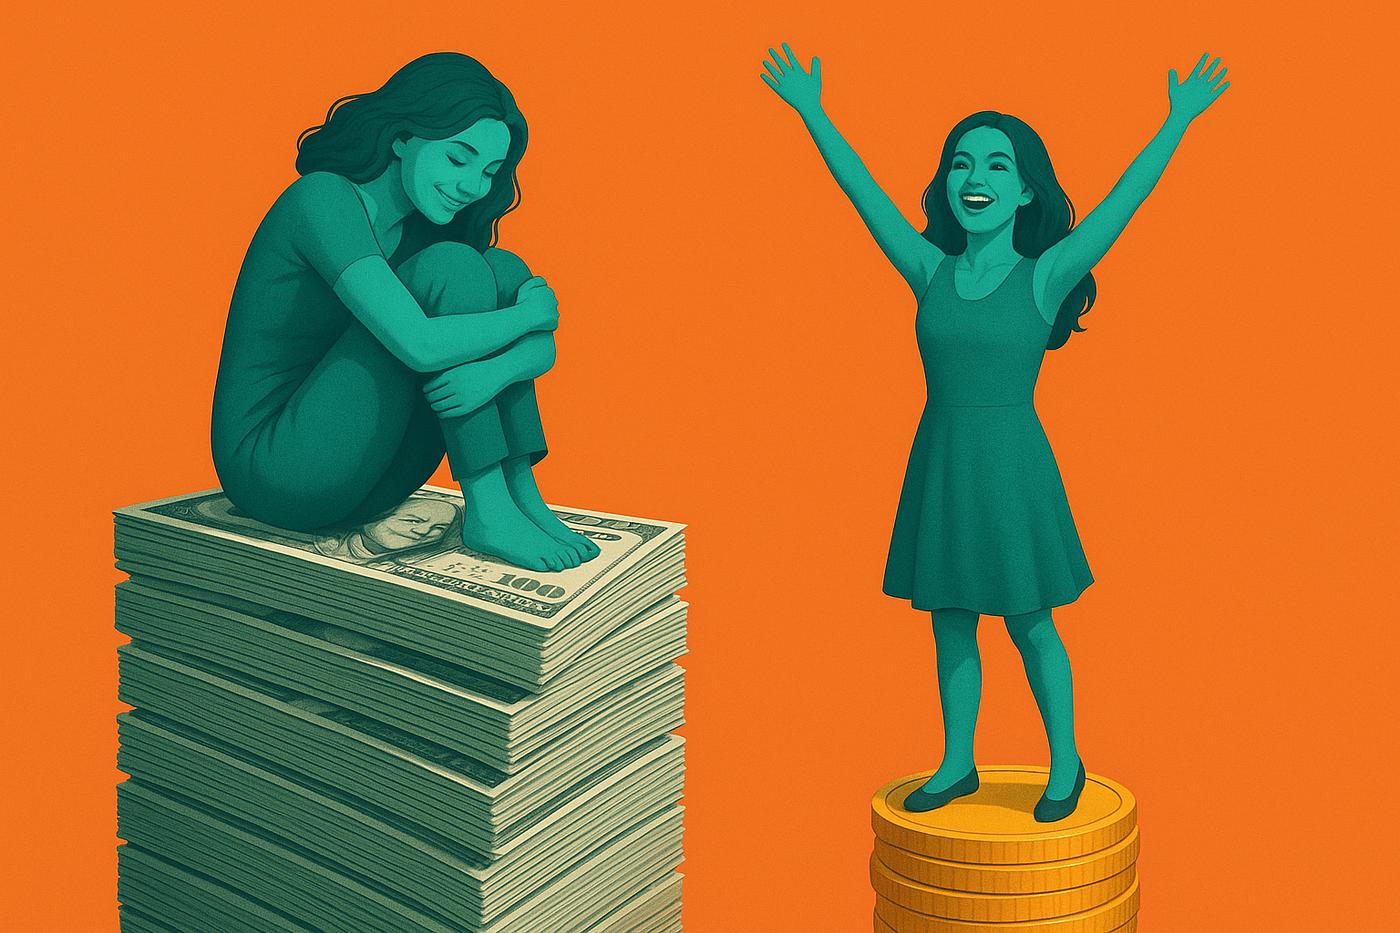
Sparen ist nicht gleich Vermögensaufbau
Ein Großteil der Familien setzt finanzielle Stabilität mit einem gut gefüllten Konto gleich. Liquidität wird als Sicherheit wahrgenommen. Doch genau hier beginnt das Problem. Geld, das dauerhaft auf dem Konto liegt, verliert real an Wert. Inflation wirkt leise, aber konstant. Während nominale Beträge stabil erscheinen, sinkt die tatsächliche Kaufkraft über die Jahre spürbar.
Sicherheit wird so zur Illusion. Vermögen entsteht nicht durch das Halten von Geld, sondern durch den gezielten Einsatz von Kapital.
Der häufigste Fehler: fehlende Struktur
Was vielen Familien fehlt, ist kein Einkommen und auch kein Wille – sondern ein klares System.
Typischerweise sieht die finanzielle Situation so aus:
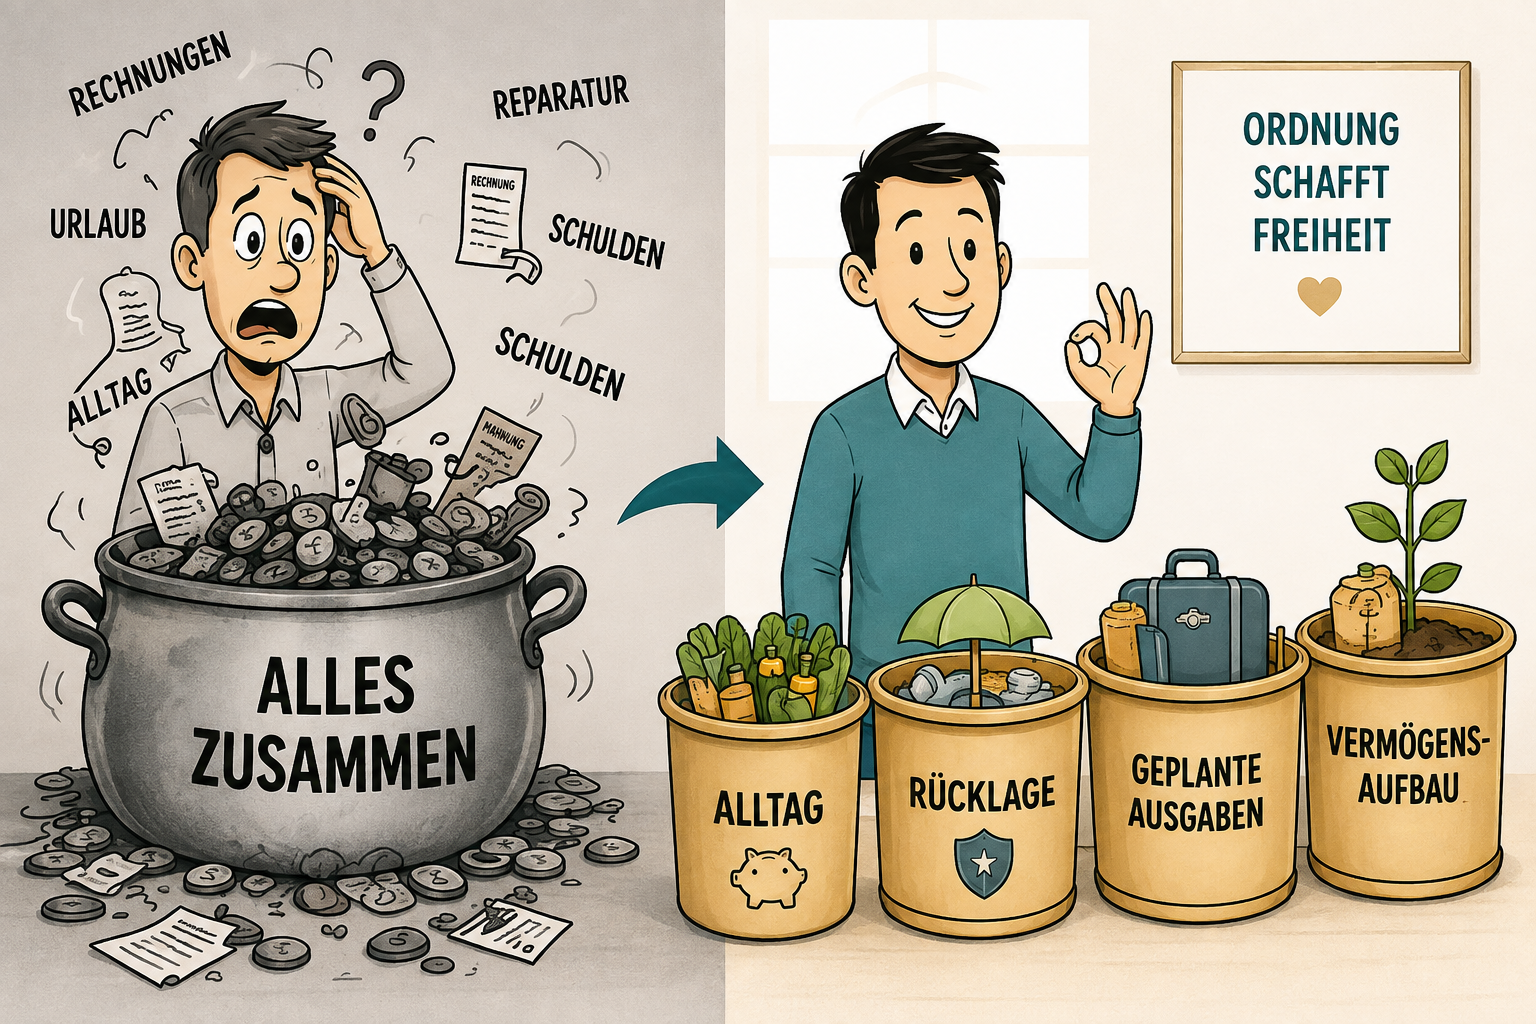
ein Hauptkonto für alle Ausgaben
ein Sparkonto „für später“
gelegentlich ein ETF-Sparplan ohne klare Strategie
Auf den ersten Blick wirkt das solide. In der Praxis führt es jedoch zu Unklarheit:
Wie viel Geld ist wirklich investiert?
Welche Rücklagen sind zweckgebunden?
Welche Strategie verfolgt das Gesamtvermögen?
Ohne Struktur verschwimmen diese Grenzen.
Warum „für die Kinder sparen“ oft falsch gedacht ist
Ein besonders sensibles Thema ist das Sparen für Kinder. Viele Eltern legen Geld zurück, häufig auf Tagesgeldkonten oder in einfachen Sparplänen. Die Intention ist nachvollziehbar: Sicherheit und Unterstützung für die Zukunft. Doch oft wird dabei ein entscheidender Punkt übersehen:
Wer Kapital ausschließlich im Namen des Kindes aufbaut, gibt Kontrolle ab. Je nach Struktur und gesetzlicher Entwicklung kann das bedeuten:
eingeschränkte Steuerungsmöglichkeiten
vorzeitiger Zugriff durch das Kind
oder fehlende Flexibilität bei größeren finanziellen Entscheidungen
Ein durchdachtes System berücksichtigt daher nicht nur den Aufbau von Kapital – sondern auch die Kontrolle darüber.
Liquidität vs. Vermögen – ein entscheidender Unterschied
Liquidität ist notwendig. Vermögen ist entscheidend. Viele Familien halten zu viel Kapital in sofort verfügbarer Form. Aus Angst vor Unsicherheit wird Flexibilität überbewertet – und Renditepotenzial verschenkt.
Ein gesundes System trennt klar:
kurzfristige Sicherheit
mittelfristige Planung
langfristigen Vermögensaufbau
Erst diese Trennung schafft Übersicht und ermöglicht gezielte Entscheidungen. Ein einfaches, aber wirkungsvolles System
Ein strukturierter Ansatz lässt sich oft auf wenige, klare Elemente reduzieren:
1. Alltagskonto
Für laufende Einnahmen und Ausgaben. Transparenz steht hier im Vordergrund, nicht Wachstum.
2. Sicherheitsreserve
Ein definierter Betrag für unvorhersehbare Ereignisse. Nicht mehr als nötig – aber konsequent getrennt.
3. Investitionskonto
Hier beginnt Vermögensaufbau. Kapital wird bewusst eingesetzt, nicht geparkt.
4. Strategische Rücklagen
Für größere Ziele wie Ausbildung, Immobilie oder unternehmerische Projekte. Mit klarer zeitlicher und inhaltlicher Zuordnung. Der entscheidende Unterschied liegt nicht in der Anzahl der Konten – sondern in der Klarheit der Funktion.
Warum Zeit der unterschätzte Faktor ist
Viele Familien beginnen zu spät mit strukturiertem Vermögensaufbau. Nicht aus Nachlässigkeit, sondern weil die Dringlichkeit nicht erkannt wird. Doch gerade im Kontext von Familie wirkt Zeit doppelt:
für den eigenen Vermögensaufbau
und für die finanzielle Zukunft der nächsten Generation
Wer früh klare Strukturen schafft, verschafft sich nicht nur finanziellen Spielraum – sondern auch Entscheidungsfreiheit.
Fazit: Klarheit schlägt Komplexität
Finanzielle Stabilität entsteht nicht durch möglichst viele Produkte, sondern durch ein klares System. Die meisten Familien sind nicht deshalb falsch aufgestellt, weil sie zu wenig tun – sondern weil sie ohne Struktur handeln. Ein sauber aufgebautes System bringt:
Übersicht
Kontrolle
und langfristig deutlich bessere Ergebnisse
Einladung zur Umsetzung
Genau an diesem Punkt setze ich in meiner Arbeit an. Es geht nicht darum, noch mehr Informationen zu sammeln, sondern darum, ein System aufzubauen, das zu dir, deiner Familie und deinen Zielen passt – klar, nachvollziehbar und umsetzbar.
Wenn du deine finanzielle Struktur neu ordnen und dein Kapital gezielt für dich arbeiten lassen möchtest, dann findest du hier den nächsten Schritt:
Hinweis
Dieser Beitrag dient der Finanzbildung und ersetzt keine individuelle Finanz- oder Steuerberatung. Jede Entscheidung sollte eigenverantwortlich und unter Berücksichtigung der persönlichen Situation getroffen werden.