Geld braucht Ordnung.
Nicht jedes Geld ist Investmentgeld. Warum ein Finanzplan für Familien wichtiger ist als die nächste Geldanlage.
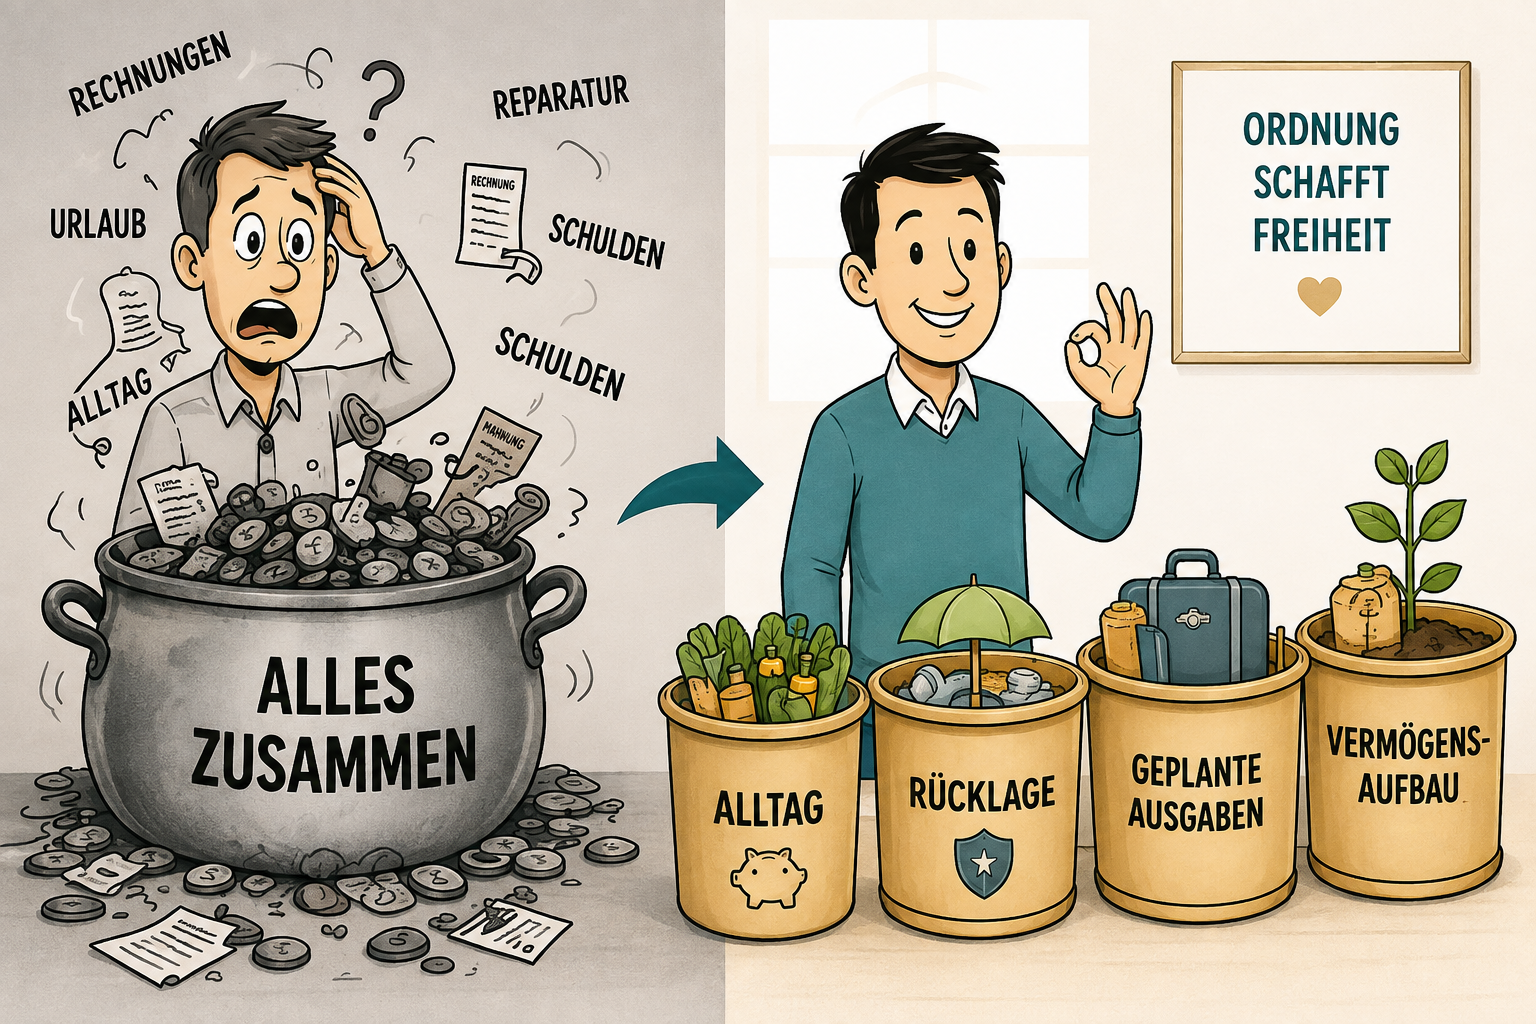
Warum ein Finanzplan für Familien wichtiger ist als die nächste Geldanlage
Nicht jedes Geld ist Investmentgeld.
Das klingt zunächst selbstverständlich. In der Praxis erlebe ich aber immer wieder, dass genau hier eines der größten Probleme beginnt. Geld liegt auf dem Konto und soll möglichst schnell „arbeiten“. Also wird investiert, ein ETF-Sparplan eingerichtet oder Geld in andere Anlagen gesteckt, obwohl gleichzeitig keine ausreichenden Rücklagen vorhanden sind, größere Ausgaben bevorstehen oder noch teure Schulden bedient werden müssen.
Investieren ist grundsätzlich sinnvoll. Aber nicht jedes Geld hat dieselbe Aufgabe.
Das Geld für die laufenden Ausgaben einer Familie muss jederzeit verfügbar sein. Eine Rücklage soll auffangen, wenn plötzlich das Auto repariert werden muss, eine Waschmaschine kaputtgeht oder eine andere ungeplante Ausgabe entsteht. Geld für einen Urlaub, eine Weiterbildung, eine größere Anschaffung oder eine anstehende Steuerzahlung hat ebenfalls einen anderen Zeithorizont als Geld, das für die nächsten zwanzig Jahre in einem Depot liegen und Vermögen aufbauen soll.
Vermögensaufbau beginnt für mich nicht mit der Frage nach dem besten ETF oder der interessantesten Aktie. Er beginnt mit Ordnung.
Wenn alles über ein Konto läuft, fehlt oft der Überblick
Viele Familien kennen ihre monatlichen Einnahmen ziemlich genau. Bei den Ausgaben wird es häufig schon schwieriger. Natürlich weiß man, wie hoch die Miete oder die Kreditrate ist. Auch Versicherungen, Strom und andere feste Kosten lassen sich noch relativ leicht erfassen. Aber dann kommen Lebensmittel, Kinder, Auto, Freizeit, Urlaub, Kleidung, Reparaturen und viele kleinere Ausgaben hinzu.
Am Monatsende stellt man dann fest, dass deutlich weniger Geld übrig geblieben ist als gedacht.
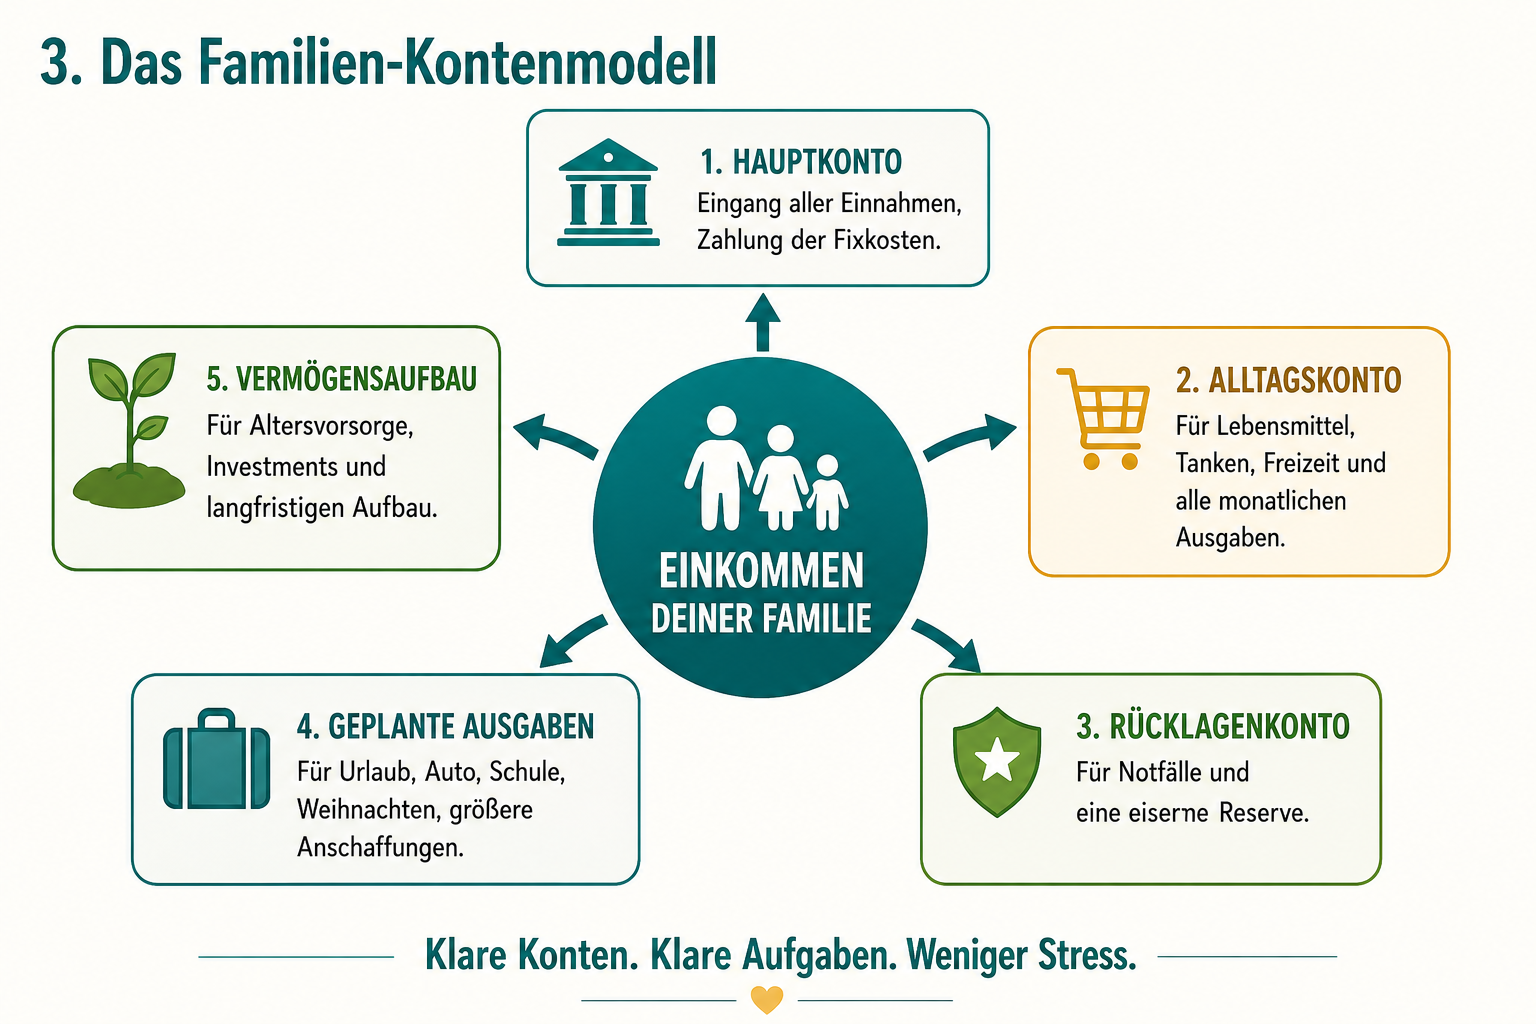
Ein gutes Kontenmodell kann hier sehr viel Ruhe in die Finanzen bringen. Dabei geht es nicht darum, für jede Familie ein starres System mit sieben oder zehn Konten einzuführen. Das wäre genauso wenig sinnvoll wie ein Investmentportfolio, das für jeden Menschen identisch aussieht.
Jedes Gled bekommt unterschiedliche Aufgaben.
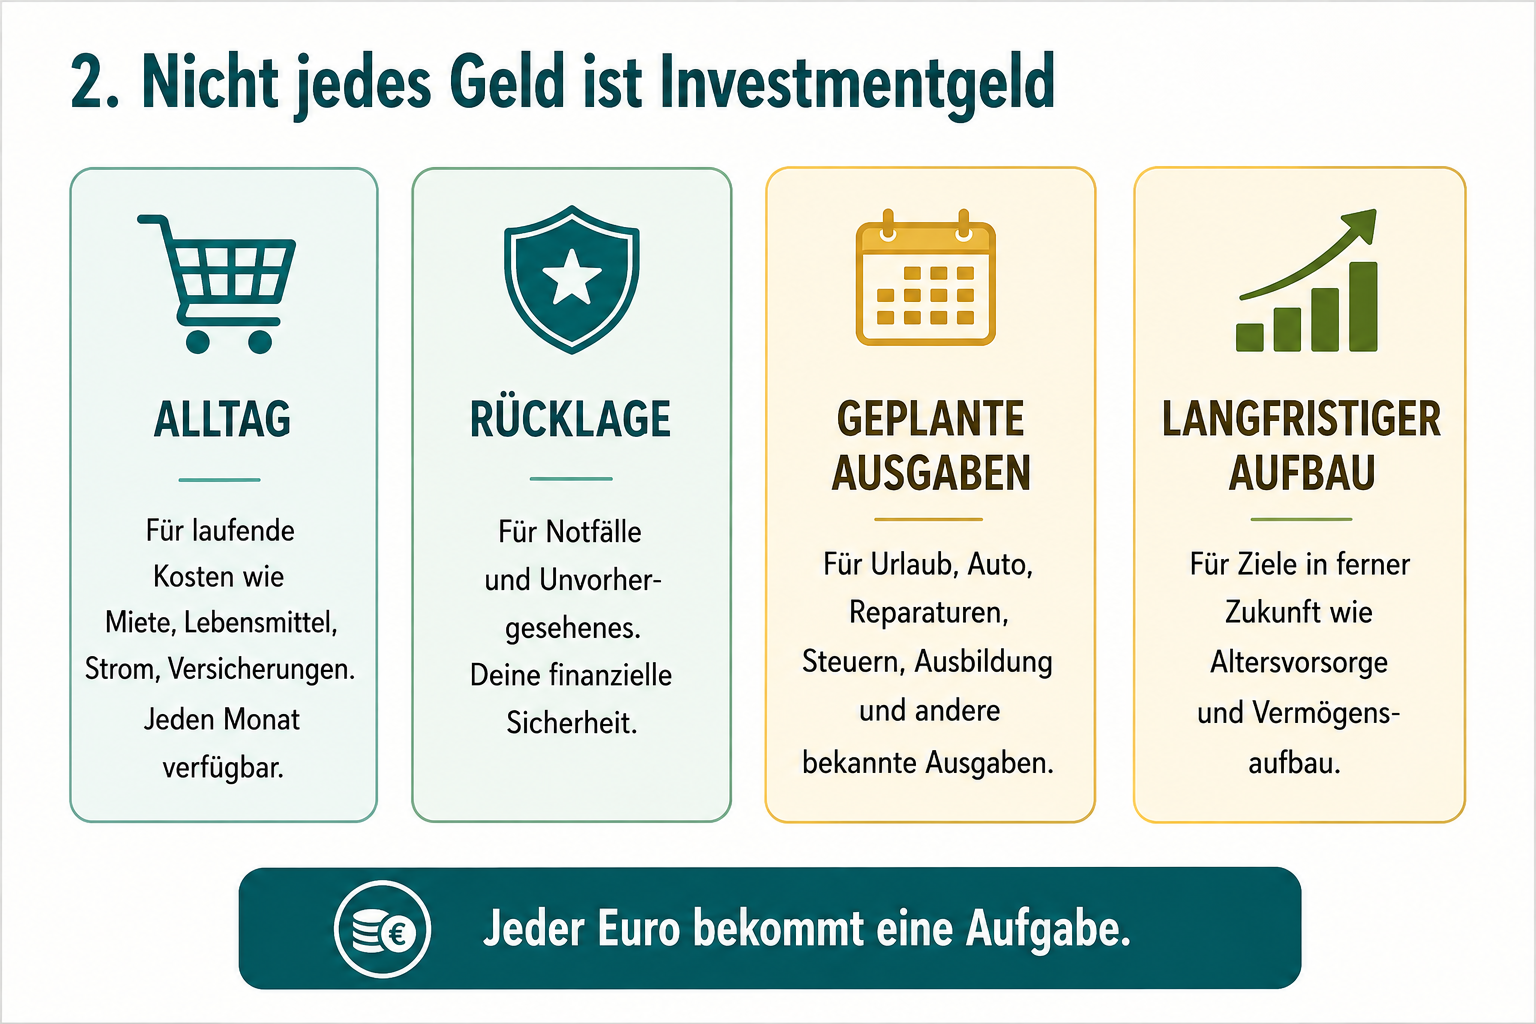
Ein Teil des Einkommens ist für den Alltag bestimmt. Ein weiterer Teil wird für Rücklagen reserviert. Absehbare größere Ausgaben sollten ebenfalls bereits vorher eingeplant werden. Und erst das Geld, das langfristig nicht benötigt wird, kann konsequent für den Vermögensaufbau eingesetzt werden.
Dadurch entsteht ein ganz anderer Umgang mit Geld. Man wartet nicht mehr darauf, was am Monatsende zufällig übrig bleibt, sondern entscheidet vorher, was mit dem Einkommen passieren soll.
Das ist für mich Finanzplanung.
Auch Schulden brauchen eine Strategie
Zur finanziellen Ordnung gehört aber nicht nur das Sparen. Auch bestehende Schulden müssen betrachtet werden.
Dabei ist zunächst wichtig zu wissen, welche Verbindlichkeiten überhaupt vorhanden sind, wie hoch die Restschuld ist, welche Zinsen gezahlt werden und welche monatlichen Raten daraus entstehen. Gerade bei Konsumentenkrediten oder anderen teuren Finanzierungen kann es sinnvoll sein, den Schuldenabbau stärker zu priorisieren.
Aber auch hier hilft kein pauschaler Ratschlag.
Es wäre beispielsweise wenig sinnvoll, die gesamte vorhandene Liquidität für die Tilgung eines Kredites einzusetzen und anschließend ohne jede Rücklage dazustehen. Kommt dann eine unerwartete Ausgabe, muss womöglich direkt wieder ein neuer Kredit aufgenommen werden.
Deshalb müssen Rücklagen, Schuldenabbau und Vermögensaufbau gemeinsam betrachtet werden.
Wie schaffe ich eine finanzielle Struktur, die langfristig trägt?
Genau hier setzt meine Arbeit als Vermögensberaterin und Finanzcoach an: Weil jede Familie andere finanzielle Bedürfnisse, Ziele und Voraussetzungen hat, erstelle ich gemeinsam mit euch einen individuellen, langfristig tragfähigen Finanzplan.
Buche dafür gerne einen kostenlosen und unverbindlichen Beratungstermin mit mir.
Ein Beispiel: Eine Familie verdient gut und kommt trotzdem nicht voran
Nehmen wir eine Familie mit zwei Kindern und einem gemeinsamen Nettoeinkommen von 5.600 Euro im Monat.
Auf dem Girokonto liegen rund 3.000 Euro. Gleichzeitig besteht noch ein Konsumentenkredit über 8.000 Euro. Die Familie spart monatlich 200 Euro in einen ETF. Eine echte Notfallreserve gibt es jedoch nicht. Für Urlaub, Reparaturen oder größere Anschaffungen wird ebenfalls nicht systematisch Geld zurückgelegt.
Solange nichts Unvorhergesehenes passiert, funktioniert das. Dann kommt eine größere Autoreparatur. Kurz darauf steht eine hohe Versicherungsrechnung an und einige Monate später soll der Familienurlaub bezahlt werden.
Plötzlich reicht die Liquidität nicht mehr. Der ETF-Sparplan wird vorübergehend gestoppt und das Girokonto wird immer wieder bis an die Grenze belastet.
Das Interessante an diesem Beispiel ist: Diese Familie hat nicht in erster Linie ein Einkommensproblem. Sie hat ein Strukturproblem.
Mit einem Finanzplan würde zunächst festgestellt, welche laufenden Kosten tatsächlich jeden Monat entstehen und welcher Betrag realistisch zur Verfügung steht. Danach kann entschieden werden, wie viel Geld in die Rücklage fließt, welcher Betrag für vorhersehbare Ausgaben reserviert wird, wie schnell der Konsumentenkredit abgebaut werden soll und welcher Teil bereits langfristig investiert werden kann.
Und irgendwann passiert etwas, das für den späteren Vermögensaufbau besonders wichtig ist. Der Kredit ist abbezahlt.
Nehmen wir an, die Familie hat dafür zuletzt 600 Euro im Monat eingesetzt. Diese 600 Euro sind jetzt plötzlich frei. Genau an dieser Stelle entscheidet sich häufig, ob langfristig Vermögen entsteht oder nicht.
Denn sehr schnell gewöhnt man sich an das zusätzliche Geld. Der Lebensstandard steigt ein wenig, hier wird mehr ausgegeben, dort etwas mehr konsumiert und wenige Monate später ist von der ehemaligen Kreditrate nichts mehr zu sehen.
Dabei könnte genau dieses Geld jetzt eine neue Aufgabe bekommen.
Aus 600 Euro Schuldentilgung werden 600 Euro monatlicher Vermögensaufbau.
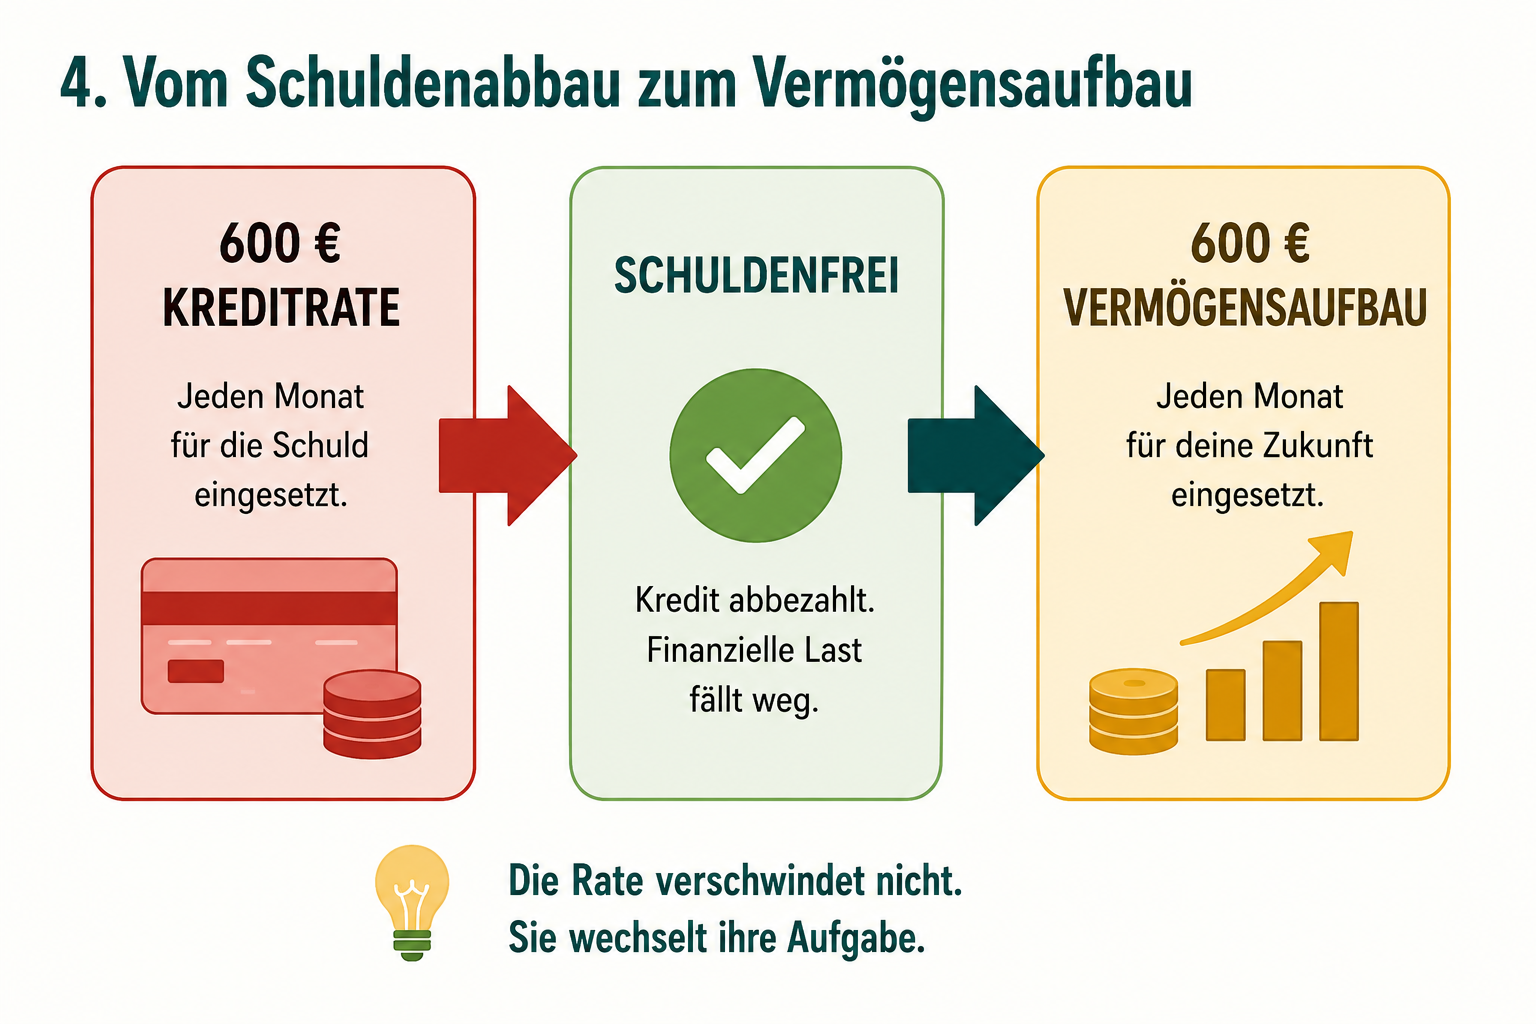
Die finanzielle Belastung für die Familie verändert sich dadurch zunächst überhaupt nicht. Sie war an diese monatliche Rate bereits gewöhnt. Der Unterschied besteht lediglich darin, dass das Geld jetzt nicht mehr eine Schuld reduziert, sondern Vermögen für die Familie aufbaut. Und genau solche Übergänge gehören für mich zu einer guten Finanzplanung.
Vorsorge darf nicht erst kurz vor der Rente beginnen
Besonders wichtig wird diese Planung beim Thema Altersvorsorge.
Wir sprechen sehr viel darüber, wie hoch die gesetzliche Rente einmal sein wird und ob das heutige Rentensystem langfristig in seiner jetzigen Form tragfähig bleibt. Für die einzelne Familie ist aber vor allem eine andere Frage entscheidend: Wird das Einkommen im Ruhestand ausreichen, um den gewünschten Lebensstandard zu finanzieren?
Bei vielen Menschen wird zwischen dem letzten Erwerbseinkommen und dem Einkommen im Ruhestand eine Lücke entstehen. Und diese Lücke lässt sich nicht erst mit 63 Jahren sinnvoll planen.
Wer später zusätzliches Einkommen benötigt, muss vorher Vermögen aufbauen, aus dem dieses Einkommen entstehen kann. Deshalb betrachte ich Altersvorsorge nicht isoliert. Sie ist Bestandteil der gesamten Finanzplanung einer Familie.
Es geht darum zu wissen, was bereits vorhanden ist, welche Ansprüche voraussichtlich bestehen, welche Versorgungslücke entstehen könnte und welches zusätzliche Kapital dafür aufgebaut werden muss.
Das ist vielleicht nicht besonders sexy.
Es ist wesentlich aufregender, über eine neue Aktie zu diskutieren, einen ETF auszuwählen oder die nächste große Investmentchance zu suchen. Aber ein Depot ohne Plan ist noch keine Altersvorsorge. Und eine gute Rendite allein ersetzt keine finanzielle Struktur.
Erst Sicherheit, dann Vermögensaufbau
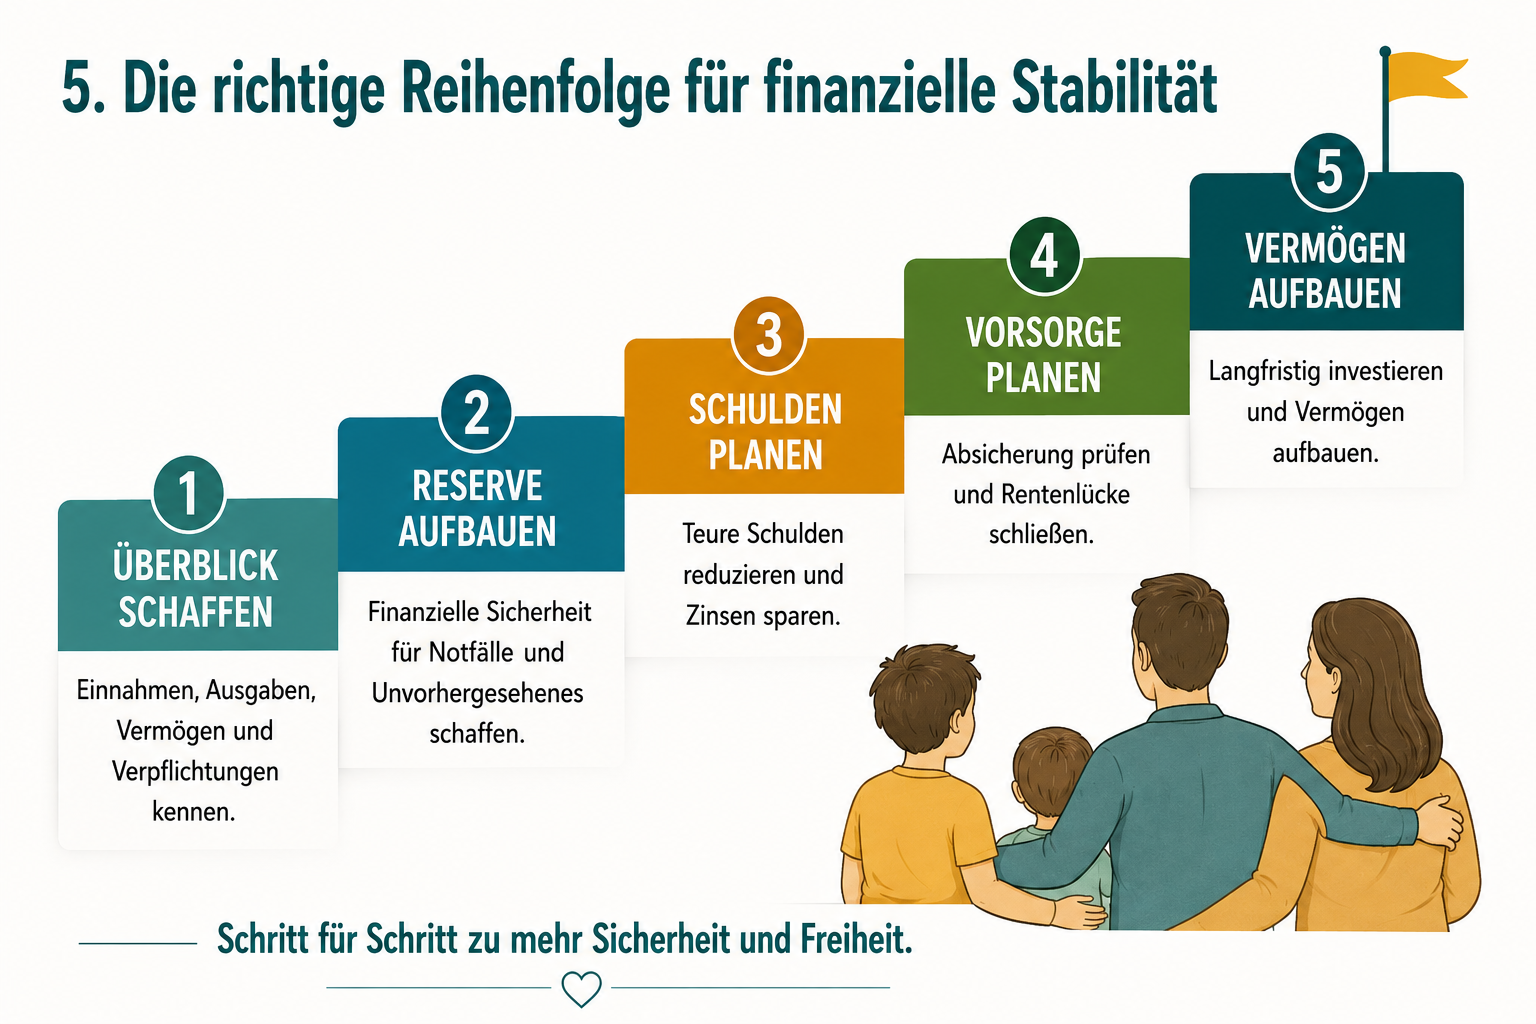
Ich halte deshalb eine bestimmte Reihenfolge für wichtig.
- Zunächst muss Klarheit über Einnahmen, Ausgaben, Vermögen und Verpflichtungen geschaffen werden.
- Danach geht es darum, ausreichend Liquidität und Rücklagen aufzubauen.
- Bestehende Schulden werden geordnet und bekommen einen realistischen Tilgungsplan.
- Anschließend wird betrachtet, welche Vorsorge bereits vorhanden ist und wo Lücken bestehen.
- Erst daraus ergibt sich, welcher Betrag langfristig für den Vermögensaufbau zur Verfügung steht.
Das bedeutet nicht, dass diese Schritte immer streng nacheinander erfolgen müssen. In vielen Familien laufen sie parallel. Während beispielsweise die Rücklage weiter aufgebaut wird, kann bereits ein kleiner langfristiger Sparplan bestehen. Entscheidend ist jedoch, dass hinter diesen Entscheidungen ein System steckt.
Langfristiger Vermögensaufbau funktioniert am besten mit Geld, das auch wirklich langfristig zur Verfügung steht.
Wenn ich Geld in zwei Jahren für ein Auto benötige, sollte ich nicht darauf angewiesen sein, dass die Börse genau zu diesem Zeitpunkt gut steht. Wenn meine eiserne Reserve in einem schwankenden Investment steckt, erfüllt sie ihre eigentliche Aufgabe nicht mehr.
Finanzielle Unabhängigkeit beginnt viel früher, als viele denken
Wenn wir über finanzielle Unabhängigkeit sprechen, denken viele Menschen sofort an ein großes Vermögen. Für mich beginnt finanzielle Unabhängigkeit deutlich früher.
Sie beginnt, wenn eine unerwartete Rechnung nicht sofort Stress auslöst.
- Wenn eine Familie weiß, welche Ausgaben in den nächsten Monaten auf sie zukommen.
- Wenn Schulden kontrolliert abgebaut werden.
- Wenn für die Kinder vorgesorgt wird.
- Wenn Altersvorsorge nicht mehr verdrängt wird.
- Und wenn jeden Monat automatisch Geld in den langfristigen Vermögensaufbau fließt.
Ein Finanzplan sorgt nicht dafür, dass alle finanziellen Probleme über Nacht verschwinden. Aber er schafft Klarheit darüber, wo man heute steht und welche Schritte als Nächstes sinnvoll sind.
Und genau diese Klarheit fehlt häufig.
Wir planen unseren nächsten Urlaub. Wir überlegen, welches Auto wir kaufen möchten. Wir planen die Ausbildung unserer Kinder, den nächsten beruflichen Schritt oder vielleicht den Kauf einer Immobilie.
Aber die Frage, wo unsere Familie finanziell in zehn, zwanzig oder dreißig Jahren stehen soll, wird erstaunlich selten mit derselben Konsequenz beantwortet. Das ist finanzielle Unabhängigkeit und das ist sexy.
Dabei ist heute der richtige Zeitpunkt, über morgen nachzudenken. Nicht erst dann, wenn die Kinder aus dem Haus sind. Nicht erst kurz vor der Rente. Und auch nicht erst dann, wenn finanziell etwas schiefgelaufen ist.
Jede Familie braucht ihren eigenen Finanzplan. Dabei gibt es nicht den einen richtigen Plan für alle.
Eine Familie mit kleinen Kindern braucht eine andere Struktur als ein Paar, dessen Kinder bereits erwachsen sind. Eine alleinerziehende Mutter hat andere Anforderungen an ihre finanzielle Absicherung als eine Familie mit zwei hohen Einkommen. Selbstständige und Unternehmer müssen ihre Liquidität anders planen als Angestellte. Und wer noch hohe Schulden hat, startet an einem anderen Punkt als jemand, der bereits ein größeres Vermögen aufgebaut hat.
Genau deshalb schaue ich mir bei einer Finanzplanung nicht nur einzelne Finanzprodukte an. Ich möchte zuerst verstehen, wo eine Familie heute steht.
Welche Einnahmen gibt es? Welche Ausgaben? Welche Rücklagen sind vorhanden? Welche Kredite laufen noch? Wie sieht die Absicherung aus? Welche Altersvorsorge besteht bereits? Welches Vermögen wurde aufgebaut? Und vor allem: Welche Ziele hat diese Familie?
Erst wenn diese Fragen beantwortet sind, lässt sich ein Plan entwickeln, der wirklich zum Leben dieser Familie passt.
Dazu kann ein sinnvolles Kontenmodell gehören. Ein Plan zum Schuldenabbau. Der Aufbau einer ausreichenden Reserve. Eine Strategie für die Altersvorsorge. Und anschließend der langfristige Aufbau von Vermögen, aus dem später auch ein zusätzliches Einkommen für den Ruhestand entstehen kann.
Finanzplanung ist vielleicht nicht sexy. Finanzielle Unabhängigkeit schon!
Wenn du nicht genau weißt, wie deine Familie finanziell heute aufgestellt ist, welche Lücken bestehen oder wie du Rücklagen, Schuldenabbau, Vorsorge und Vermögensaufbau sinnvoll miteinander verbinden kannst, unterstütze ich dich gerne dabei.
Gemeinsam erstellen wir eine individuelle Finanzplanung für dich und deine Familie und entwickeln einen Weg, der nicht nur zum nächsten Monat passt, sondern auch zu dem Leben, das ihr euch langfristig aufbauen möchtet.
Denn am Ende geht es nicht darum, möglichst viel Geld irgendwo zu investieren. Es geht darum, dass jedes Geld die richtige Aufgabe bekommt: heute und für morgen.
Hinweis: Dieser Beitrag dient ausschließlich der Finanzbildung und allgemeinen Information und stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Investitionen sind mit Risiken verbunden und sollten immer zur persönlichen finanziellen Situation, den Zielen und der Risikobereitschaft passen. Text und Bildmaterial wurden teilweise mit Unterstützung von Künstlicher Intelligenz erstellt.