Altersvorsorge 2027
Warum du jetzt anfangen solltest, deine Zukunft zu planen. Neue staatliche Förderung und bestehende Verträge.
Altersvorsorge 2027: Warum du jetzt anfangen solltest, deine Zukunft zu planen.
Neue staatliche Förderung, bestehende Verträge und die Frage:
- Was passt eigentlich zu mir?
Ein Leitfaden für Frauen und Familien, die ihre Altersvorsorge bewusst gestalten möchten.
Du organisierst den Familienalltag, denkst an die nächste Klassenfahrt und behältst die laufenden Rechnungen im Blick. Vielleicht sparst du auch schon für deine Kinder. Aber wann hast du dir zuletzt Zeit genommen, um auf deine eigene finanzielle Zukunft zu schauen?
Damit meine ich mehr als den Gedanken: „Ich habe doch irgendwo einen Rentenvertrag.“
Weißt du, welche Leistungen dieser Vertrag tatsächlich garantiert? Welche Kosten anfallen? Und ob deine gesamte Vorsorge zu deinem heutigen Leben passt?
Ab 2027 kommen neue staatlich geförderte Vorsorgeprodukte hinzu. Das ist ein guter Anlass, deine Unterlagen hervorzuholen und die eigene Planung zu überprüfen.
Du musst heute noch keine Produktentscheidung treffen. Aber du kannst heute damit beginnen, die richtigen Fragen zu stellen.
1. Altersvorsorge betrifft die ganze Familie und jede Person einzeln.
Wenn ein Elternteil beruflich kürzertritt, schafft das Zeit für die Familie. Gleichzeitig verändert sich die finanzielle Situation dieser Person: Das eigene Einkommen sinkt, häufig bleibt weniger Spielraum für den Vermögensaufbau.
Deshalb gehört zur Entscheidung über Arbeitszeiten auch die Frage:
- Wie berücksichtigen wir die langfristige Absicherung der Person, die mehr Familienarbeit übernimmt?
Die Unterschiede bei den Alterseinkünften sind deutlich. Nach der Erhebung 2025 des Statistischen Bundesamtes lagen die eigenen Bruttoalterseinkünfte von Frauen ab 65 Jahren durchschnittlich 36 Prozent unter denen der Männer. Werden Hinterbliebenenleistungen einbezogen, betrug der Abstand 24,2 Prozent. Diese Zahlen beschreiben einen Durchschnitt, keine individuelle Rentenprognose. Quelle: Statistisches Bundesamt
Für mich gehört deshalb in jedes Gespräch über Familienfinanzen auch die eigene Vorsorge beider Partner. Das ist sehr wichtig, damit keiner sich benachteiligt fühlt.
Schauen wir uns ein Beispiel an:
Wenn Teilzeit zur gemeinsamen Entscheidung wird.
Nehmen wir Anna und Daniel, ein fiktives Paar mit zwei Kindern. Anna reduziert ihre Arbeitszeit. Die laufenden Ausgaben teilen beide weiterhin, ihre privaten Sparraten bezahlen sie jeweils vom eigenen Einkommen.
Auf den ersten Blick scheint das unkompliziert. Tatsächlich kann Daniel weiter sparen, während Anna ihre Vorsorge reduziert.
Ein sinnvoller Gesprächsansatz wäre: Beide betrachten die Altersvorsorge als Teil des gemeinsamen Familienbudgets. Sie prüfen, welche Ansprüche und Vermögenswerte jeder bereits hat und wie sie Annas geringeren finanziellen Spielraum berücksichtigen können.
Eine pauschale Sparrate löst diese Frage nicht. Entscheidend ist, die Folgen der gemeinsamen Familienentscheidung sichtbar zu machen.
2. Was sich bei der privaten Altersvorsorge ab 2027 verändert
Die Reform ist beschlossen. Sie trat Ende Mai 2026 in Kraft; neue Produkte können ab dem 1. Januar 2027 angeboten werden.
Ein wesentlicher Bestandteil ist das staatlich geförderte Altersvorsorgedepot ohne Kapitalgarantie. Es eröffnet beispielsweise die Möglichkeit, über geeignete ETFs für das Alter zu investieren. Für Menschen mit höherem Sicherheitsbedürfnis bleiben Garantieprodukte verfügbar.
Auch ein Standarddepot mit begrenzten Kosten gehört zur Reform.
Bestehende Riester-Verträge können weitergeführt werden; sie werden nicht automatisch umgewandelt. Ein Wechsel in die neue Produktwelt ist freiwillig. Quelle: Bundesregierung
Für deine Entscheidung bedeutet das:
Prüfe die neuen Möglichkeiten zusammen mit deiner bestehenden Vorsorge. Ein neues Angebot muss sich daran messen lassen, was es dir nach Kosten, unter Berücksichtigung der Risiken und passend zu deinen Zielen bringt. Ich helfe dir gerne dabei.
3. Wie die neue Förderung funktioniert - mit einem konkreten Beispiel
Für unmittelbar Förderberechtigte beträgt die jährliche Grundzulage:
Jährlicher Eigenbeitrag | Förderung |
Erste 360 Euro | 50 Cent je eingezahltem Euro |
Weitere Beiträge bis insgesamt 1.800 Euro | 25 Cent je eingezahltem Euro |
Maximale Grundzulage | 540 Euro jährlich |
Zusätzlich sind bis zu 300 Euro Kinderzulage je berechtigtem Kind möglich. Dafür reichen 300 Euro jährlicher Eigenbeitrag. Die persönliche Förderberechtigung und die Zuordnung der Kinderzulage müssen erfüllt sein; für lediglich mittelbar berechtigte Ehepartner gelten abweichende Regeln. Quelle: Bundesfinanzministerium
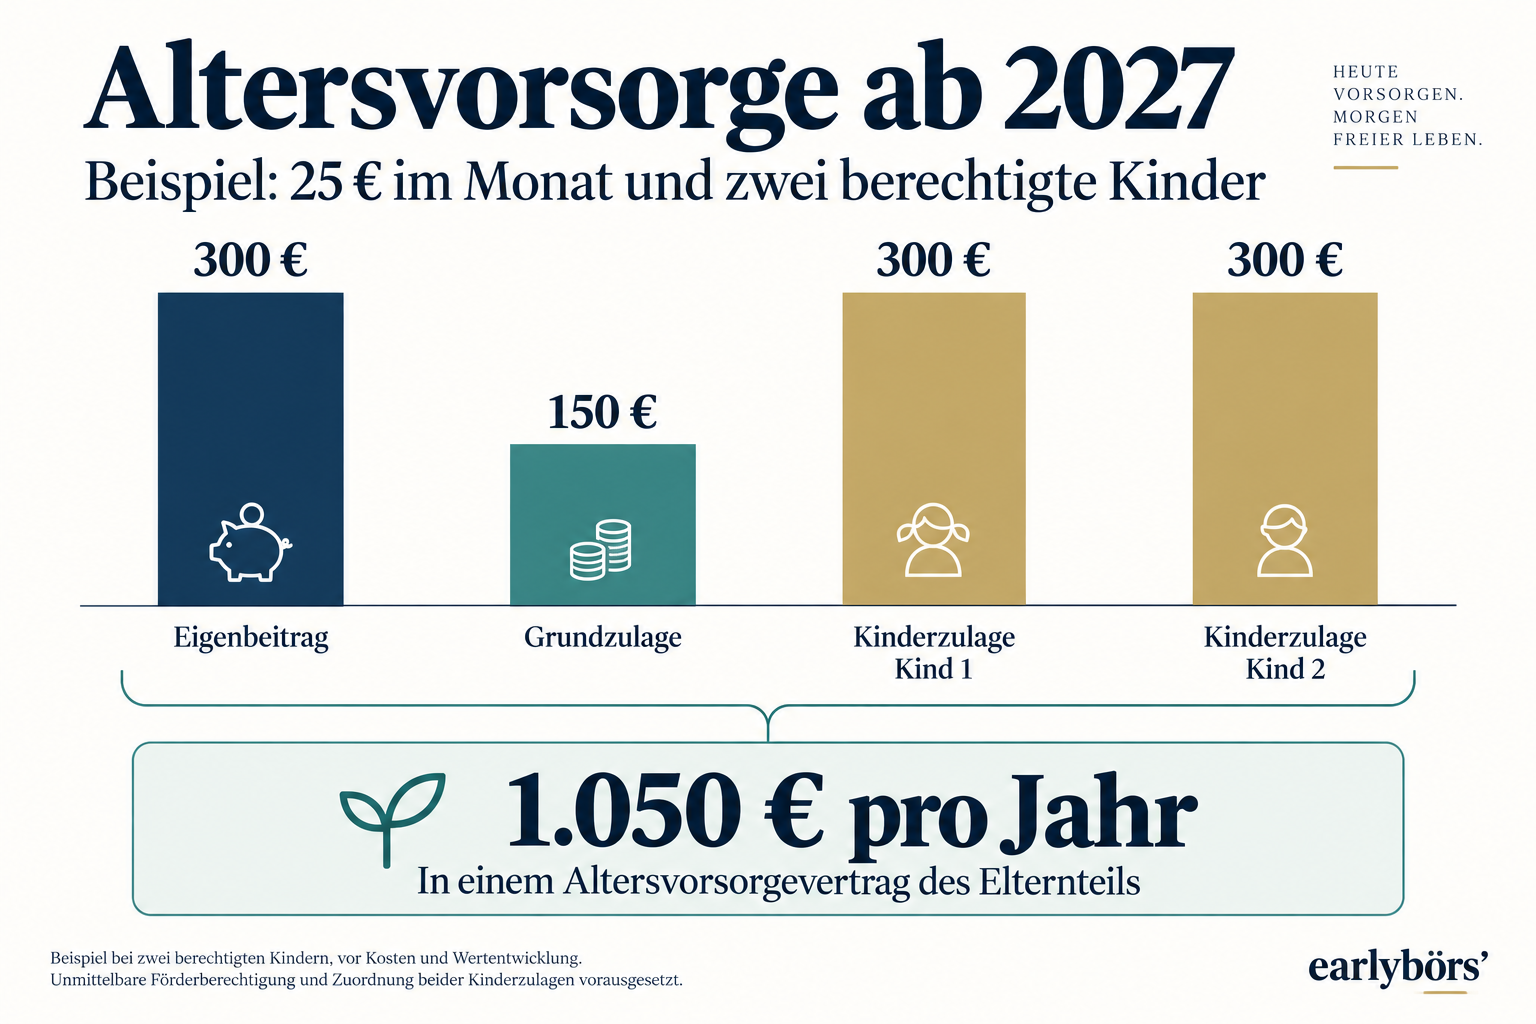
Beispiel: 25 Euro monatlich und zwei Kinder
Eine unmittelbar förderberechtigte Mutter zahlt 25 Euro monatlich ein. Beide Kinderzulagen sind ihrem Vertrag zugeordnet.
Bestandteil | Betrag pro Jahr |
Eigene Einzahlungen | 300 Euro |
Grundzulage: 50 Prozent von 300 Euro | 150 Euro |
Kinderzulagen: zweimal 300 Euro | 600 Euro |
Einzahlungen einschließlich Zulagen | 1.050 Euro |
Eigene Beispielrechnung nach den Förderregeln des Bundesfinanzministeriums. Vor Kosten und Wertentwicklung; alle Fördervoraussetzungen werden als erfüllt angenommen.
WICHTIG: Die Förderung kann kleine Sparbeiträge deutlich ergänzen. Aus dieser Rechnung lässt sich jedoch keine spätere Rentenhöhe ableiten. Dafür sind unter anderem Laufzeit, Anlageentwicklung, Kosten und Auszahlungsform entscheidend.
4. Du hast schon einen Vertrag? Diese Fragen gehören auf den Tisch
Vielleicht besitzt du eine Riester-Rente, eine private Rentenversicherung oder mehrere Vorsorgebausteine. Dann brauchst du zunächst eine Bestandsaufnahme.
Bitte deinen Anbieter um eine aktuelle Übersicht und kläre:
Leistung:
Was ist garantiert, was lediglich eine unverbindliche Hochrechnung?
Kosten:
Welche laufenden Kosten und welche Kosten bei Änderungen fallen an?
Anpassung:
Kannst du Beiträge erhöhen, reduzieren oder zeitweise aussetzen?
Absicherung:
Welche zusätzlichen Leistungen enthält der Vertrag?
Auszahlung:
Wann und in welcher Form erhältst du das Geld?
Alternativen:
Welche Folgen hätten Fortführung, Beitragsfreistellung oder ein Wechsel?
Vergleiche dabei möglichst gleiche Größen. Eine garantierte monatliche Rente lässt sich nicht direkt mit einem unverbindlich prognostizierten Depotwert vergleichen.
Mein Angebot: Lass uns deine Vorsorge gemeinsam anschauen.
Du möchtest wissen, welche Möglichkeiten dein bestehender Vertrag bietet und wie er zu deiner Lebenssituation passt?
Gemeinsam mit dem Rentenexperten Gerd Lange aus meinem Team schauen wir uns deine bestehende Vorsorge an. In einer persönlichen Beratung besprechen wir deine Fragen, mögliche Handlungsoptionen und die nächsten Schritte für deine individuelle Altersvorsorge.
Schreib mir an hello@earlyboers.de. Wir vereinbaren einen unverbindlichen Termin.
Damit wir gezielt auf deine Situation eingehen können, halte deine aktuellen Vertragsunterlagen und deine letzte Renteninformation für das Gespräch bereit.
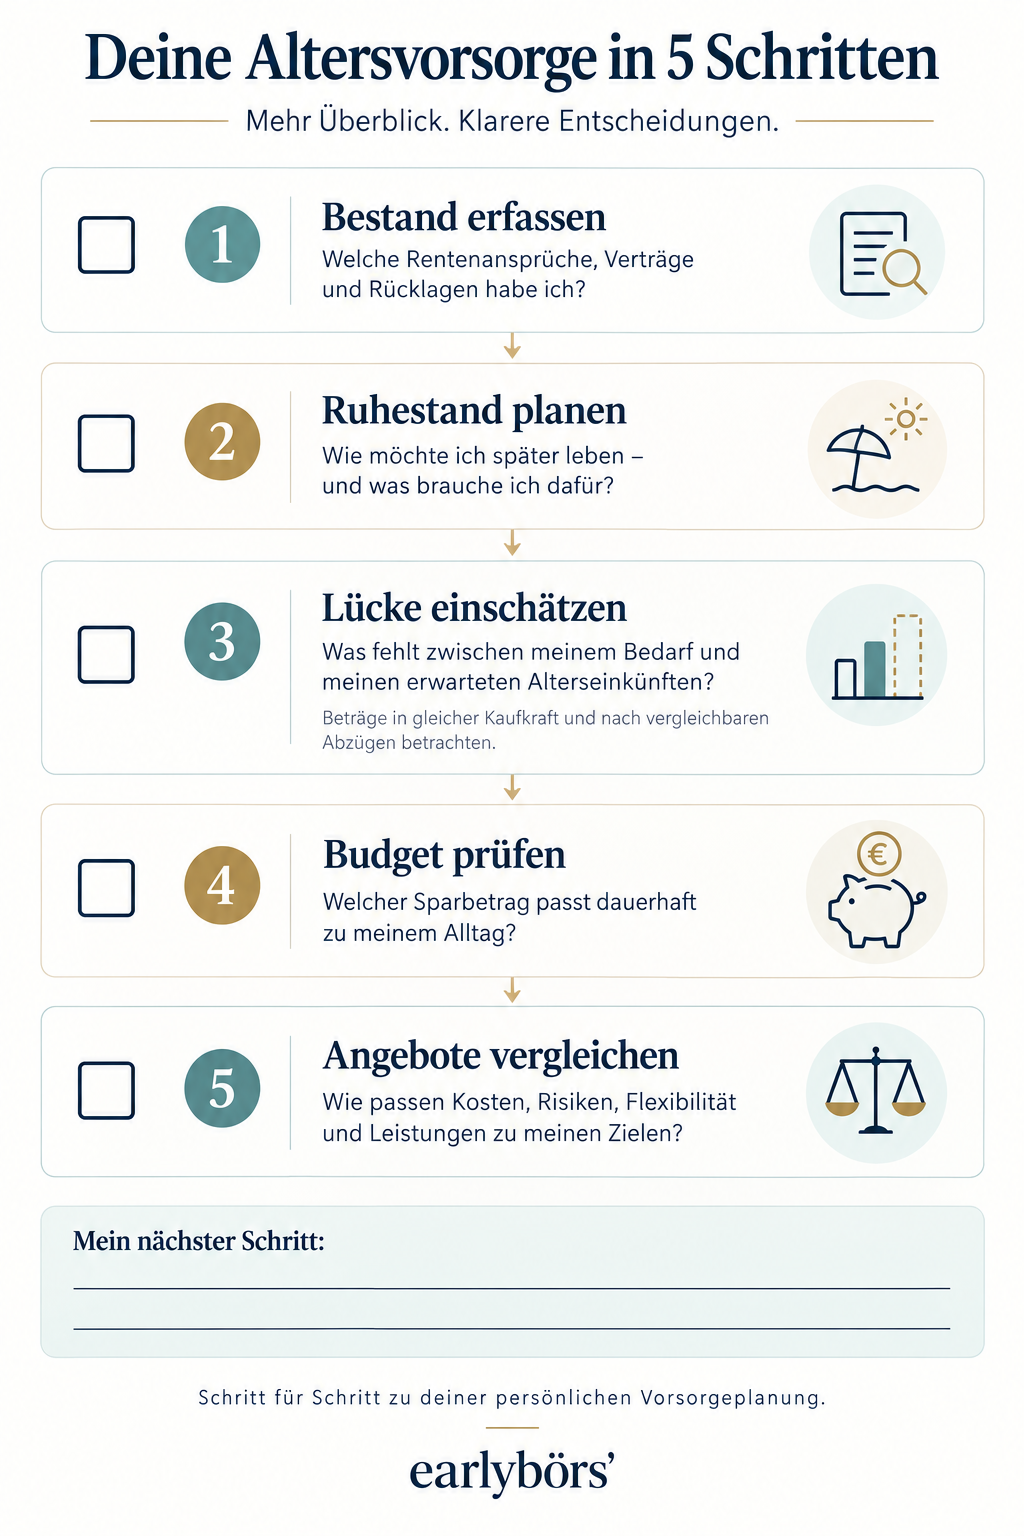
5. Dein Leitfaden: In fünf Schritten zu einer klareren Vorsorgeplanung.
- Schritt 1: Sammle deine vorhandenen Ansprüche.
Lege deine aktuelle Renteninformation, betriebliche Vorsorgeunterlagen und private Verträge zusammen. Ergänze vorhandene Ersparnisse und Vermögenswerte, die tatsächlich für deinen Ruhestand vorgesehen sind.
Notiere zu jedem Baustein:
Was habe ich? Was zahle ich ein? Welche Leistung ist garantiert? Wann steht mir das Geld zur Verfügung?
Prüfe außerdem deinen Versicherungsverlauf. Kindererziehungszeiten können deine gesetzlichen Rentenansprüche erhöhen und sollten korrekt erfasst sein. Informationen dazu findest du bei der Deutschen Rentenversicherung.
- Schritt 2: Beschreibe dein Leben im Ruhestand.
Wie möchtest du wohnen? Welche laufenden Ausgaben erwartest du? Welche Wünsche sollen finanziell möglich bleiben?
Rechne zunächst in heutiger Kaufkraft. So bekommst du ein verständliches Bild deines Bedarfs. Bei einer späteren Hochrechnung müssen Preissteigerungen berücksichtigt werden.
Ich habe einen Rechner (Tool) mit dem du das berechnen kannst entspannt und mehrere Szenarien berrechnen. Frag mich danach.
- Schritt 3: Schätze deine Versorgungslücke (Rentenlücke)
Ein vereinfachtes Beispiel:
Du veranschlagst monatlich 2.200 Euro für dein Leben im Ruhestand. Deine erwarteten verfügbaren Alterseinkünfte setzt du mit 1.650 Euro an.
Dann beträgt die rechnerische Differenz 550 Euro monatlich.
Das funktioniert nur, wenn beide Beträge auf derselben Grundlage stehen: gleiche Kaufkraft und Einkommen nach vergleichbaren Abzügen. Eine Bruttorente aus der Renteninformation ist nicht automatisch der Betrag, den du später ausgeben kannst.
Diese erste Rechnung schafft Orientierung. Sie ersetzt noch keine vollständige Vorsorgeplanung.
- Schritt 4: Prüfe, welcher Beitrag in deinen Alltag passt.
Welche Summe kannst du regelmäßig zurücklegen, ohne bei der nächsten unerwarteten Rechnung unter Druck zu geraten?
Betrachte dafür deine notwendigen Ausgaben, vorhandene Rücklagen und laufende Schulden. Geld für absehbare Familienausgaben braucht eine andere Planung als Geld für den Ruhestand.
Wenn momentan kaum Spielraum bleibt, beginne mit der Übersicht und der Prüfung deiner Ansprüche. Auch das ist konkrete Vorsorgearbeit.
- Schritt 5: Vergleiche Angebote anhand deiner Ziele.
Lege vor einem Abschluss fest, was dir wichtig ist: verfügbare Rücklagen, langfristige Bindung, Schwankungstoleranz, Garantien, Kosten und Auszahlungsform.
Beim geförderten Depot sind Verluste möglich. Das Vermögen ist grundsätzlich für den Ruhestand bestimmt; eine vorzeitige zweckfremde Entnahme kann die Rückzahlung von Förderung auslösen. Auszahlungen werden grundsätzlich nachgelagert besteuert. Diese Bedingungen gehören ebenso in den Vergleich wie die Zulagen. Quelle: Bundesfinanzministerium
6. Drei Missverständnisse, die dich bei der Entscheidung nicht leiten sollten.
„Staatlich gefördert bedeutet automatisch passend.“ Die Förderung ist ein Bestandteil der Rechnung. Ein Vertrag muss auch zu deinem zeitlichen Horizont, deinen finanziellen Möglichkeiten und deinem Sicherheitsbedürfnis passen.
„Mein vorhandener Vertrag ist jetzt überholt.“ Die Reform allein sagt nichts darüber aus, ob dein Vertrag für dich sinnvoll ist. Prüfe seine konkreten Bedingungen, bevor du etwas veränderst.
„Ich muss erst viel Geld übrig haben.“ Du kannst bereits heute Unterlagen sammeln, Ansprüche prüfen und mit deiner Familie über die Verteilung des Vorsorgebudgets sprechen. Dafür brauchst du keinen hohen Sparbetrag.
7. Dein erster Schritt: Ein fester Termin für deine Zukunft.
Reserviere dir diese Woche eine halbe Stunde. Suche deine Renteninformation heraus und schreibe drei Fragen auf, die du zu deiner Vorsorge klären möchtest.
Vielleicht lautet die erste: „Was bekomme ich voraussichtlich?“ Vielleicht: „Was kostet mein Vertrag?“ Oder: „Wie sorgen wir als Familie dafür, dass auch meine Zukunft abgesichert ist?“
Du musst nicht alles auf einmal verstehen. Aber jede geklärte Frage hilft dir, die nächste Entscheidung bewusster zu treffen.
Deine Altersvorsorge verdient einen festen Platz in deiner Lebensplanung.
Bleib mit earlybörs’ informiert: Du möchtest die neuen Vorsorgemöglichkeiten verstehen und wissen, worauf Frauen und Familien achten sollten?
In meinem Newsletter begleite ich das Thema Altersvorsorge mit verständlichen Erklärungen, praktischen Beispielen und Neuigkeiten zur staatlichen Förderung.
Abonniere meinen Newsletter und geh deine finanzielle Zukunft Schritt für Schritt an.
Abonniere meinen Newsletter und gehe deine finanzielle Zukunft Schritt für Schritt an
Hinweis: Dieser Beitrag gibt die persönliche Einschätzung der Autorin wieder und dient der allgemeinen Information. Er erhebt keinen Anspruch auf Vollständigkeit und ersetzt keine individuelle Finanzberatung. Texte und Bilder wurden mit Unterstützung künstlicher Intelligenz erstellt.