Frühstartrente
Frühstartrente beschlossen: 10 Euro vom Staat und eine große Chance für unsere Kinder. Wie die neue Frühstartrente ab 2027 funktioniert.
Frühstartrente beschlossen: 10 Euro vom Staat und eine große Chance für unsere Kinder!
Wie die neue Frühstartrente ab 2027 funktioniert, was Eltern und Großeltern wissen sollten und wie aus kleinen monatlichen Beträgen über Jahrzehnte ein beachtliches Vermögen entstehen kann.
Zehn Euro im Monat. Auf den ersten Blick erscheint dieser Betrag kaum der Rede wert. Über mehrere Jahrzehnte am Kapitalmarkt investiert, kann daraus jedoch eine beachtliche Summe entstehen.
Am 16. Oktober 2026 hat der Deutsche Bundestag die Einführung der sogenannten Frühstartrente beschlossen. Damit erhält die kapitalgedeckte Altersvorsorge erstmals einen staatlich geförderten Einstieg bereits im Kindesalter.
Die Idee dahinter gefällt mir: Kinder sollen frühzeitig vom langfristigen Vermögensaufbau profitieren und gleichzeitig einen Zugang zur Finanzbildung erhalten.
Welche Möglichkeiten sich daraus für Familien ergeben, möchte ich anhand konkreter Zahlen zeigen.
Wer bekommt die Frühstartrente?
Ab 2027 soll der Staat für förderberechtigte Kinder monatlich zehn Euro in ein Altersvorsorgedepot einzahlen.
Der Bundestag hat folgende Eckpunkte beschlossen:
Die Förderung beginnt grundsätzlich im Alter von sechs Jahren und endet mit dem 18. Geburtstag.
Anspruchsberechtigt sind Kinder ab dem Geburtsjahrgang 2020 mit Wohnsitz in Deutschland.
Der Jahrgang 2020 erhält die Förderung rückwirkend für das Jahr 2026.
Ab 2027 kommen jährlich weitere Geburtsjahrgänge hinzu.
Eltern, Großeltern und andere Angehörige können zusätzliche Beträge einzahlen.
Bis zur Volljährigkeit kommen durch den staatlichen Zuschuss insgesamt 1.440 Euro pro Kind zusammen.
Das Gesetz soll am 1. Januar 2027 in Kraft treten. Zuvor muss der Bundesrat noch zustimmen.
Wie funktioniert das Altersvorsorgedepot?
Eltern können für ihr Kind bei einem Anbieter ihrer Wahl einen zertifizierten Standarddepot-Vertrag eröffnen.
Die staatlichen Beiträge werden am Kapitalmarkt investiert. Erträge bleiben während der Ansparphase steuerfrei. Die späteren Auszahlungen im Rentenalter unterliegen grundsätzlich der nachgelagerten Besteuerung.
Für die zertifizierten Standarddepots gilt ein Effektivkostendeckel von einem Prozent jährlich. Bis zur Volljährigkeit dürfen keine Abschluss- und Vertriebskosten berechnet werden.
Auch Kinder, deren Eltern keinen Vertrag eröffnen, sollen profitieren. In diesem Fall werden die staatlichen Beiträge kollektiv über ein von der Deutschen Bundesbank verwaltetes Sondervermögen angelegt. Die Mittel können später in einen individuellen Altersvorsorgevertrag übertragen werden, grundsätzlich bis zum 35. Geburtstag.
Das angesparte Kapital ist langfristig für die Altersvorsorge vorgesehen. Eine reguläre Auszahlung ist frühestens ab dem 65. Lebensjahr möglich.
Wichtig für Eltern: Die Frühstartrente unterscheidet sich damit erheblich von einem gewöhnlichen Kinderdepot. Wer für das Studium, den Führerschein oder den Start ins Berufsleben sparen möchte, benötigt dafür eine separate, flexiblere Lösung.
Was können aus zehn Euro monatlich werden?
Hier kommt ein Aspekt ins Spiel, den ich in meinen Börsenkursen besonders gerne vermittle: der Zinseszinseffekt.
Wer seine Erträge langfristig investiert lässt, ermöglicht seinem Kapital, weitere Erträge zu erwirtschaften.
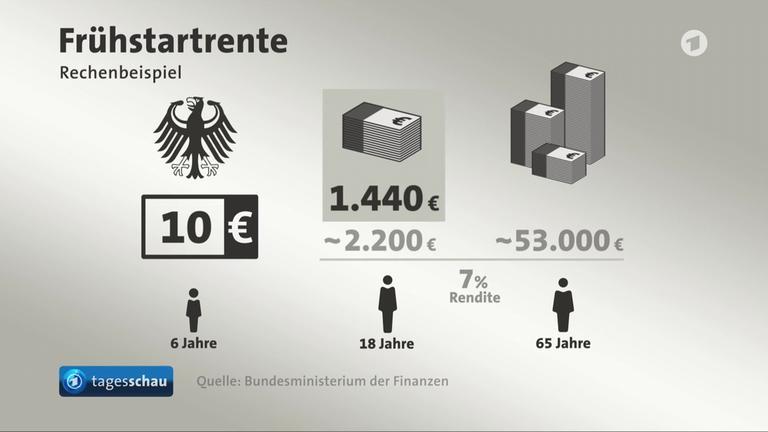
Das Bundesfinanzministerium geht in seiner Modellrechnung von einer jährlichen Rendite von sieben Prozent aus.
Unter dieser Annahme ergibt sich für die staatliche Frühstartrente folgendes Bild:
Staatliche Frühstartrente | Betrag |
Monatlicher Zuschuss | 10 € |
Einzahlungsdauer | 12 Jahre |
Staatliche Einzahlungen insgesamt | 1.440 € |
Depotwert mit 18 Jahren | ca. 2.215 € |
Depotwert mit 65 Jahren | ca. 53.253 € |
Nach dem 18. Geburtstag erfolgen in diesem Beispiel keine weiteren Einzahlungen. Das vorhandene Kapital bleibt lediglich investiert.
Aus 1.440 Euro staatlicher Förderung könnten somit über 53.000 Euro werden.
Das setzt allerdings voraus, dass die angenommene Rendite langfristig tatsächlich erreicht wird. Sieben Prozent sind eine mögliche langfristige Modellannahme für Aktienanlagen, jedoch keine sichere oder garantierte Rendite.
🎯 Mein Angebot für dich und deine Familie
Das earlybörs’ KidZ-Konzept: Gemeinsam Vermögen für unsere Kinder aufbauen.
Du möchtest für dein Kind ein eigenes Depot eröffnen, einen monatlichen Sparplan einrichten oder bestehende Sparverträge überprüfen?
Vielleicht beteiligen sich auch Großeltern, Paten oder andere Familienmitglieder am Vermögensaufbau.
Ich stelle dir mein KidZ-Konzept gerne persönlich vor und unterstütze dich bei der Planung und Umsetzung.
Wenn sich die ganze Familie beteiligt
Besonders interessant finde ich die Möglichkeit, dass Eltern, Großeltern oder Paten gemeinsam für die finanzielle Zukunft eines Kindes vorsorgen.
Anstelle zusätzlicher Geldgeschenke zu Geburtstagen oder Weihnachten könnte beispielsweise ein monatlicher Sparbetrag vereinbart werden.
Was passiert, wenn dadurch regelmäßig 50 oder sogar 100 Euro investiert werden?
Meine Modellrechnung: 18 Jahre Vermögensaufbau mit 7 Prozent Rendite durchsnittlich.
Für diese Berechnung beginne ich bereits mit der Geburt des Kindes. Die Familie finanziert den Sparplan in den ersten sechs Lebensjahren selbst.
Ab dem sechsten Lebensjahr übernimmt der Staat davon monatlich zehn Euro. Die Familie ergänzt den Betrag entsprechend.
Annahmen: Eine jährliche Rendite von sieben Prozent nach Kosten, monatliche Einzahlungen über 18 Jahre und vollständige Wiederanlage aller Erträge.
Monatliche Sparrate | Einzahlungen nach 18 Jahren | Depotwert mit 18 Jahren | Depotwert mit 65 Jahren |
10 € | 2.160 € | 4.209 € | 101.213 € |
50 € | 10.800 € | 21.046 € | 506.064 € |
100 € | 21.600 € | 42.092 € | 1.012.127 € |
Eigene Berechnung, gerundet. Die Einzahlungen erfolgen jeweils am Monatsende. Ab dem 18. Geburtstag wird kein weiteres Geld eingezahlt; das vorhandene Kapital bleibt bis zum 65. Lebensjahr investiert. Die Beträge sind nominal, vor späteren Steuern und ohne Inflationsbereinigung.
Ein wichtiger Unterschied: In dieser 18-Jahres-Rechnung werden die ersten sechs Jahre privat finanziert. Die staatliche Förderung läuft ausschließlich über zwölf Jahre vom sechsten bis zum 18. Lebensjahr.
Bei einer monatlichen Sparrate von 50 Euro bedeutet das beispielsweise, dass die Familie zunächst selbst 50 Euro einzahlt. Ab dem sechsten Lebensjahr übernimmt der Staat zehn Euro und die Familie finanziert weiterhin 40 Euro.
Bei 100 Euro monatlich beträgt die private Ergänzung während des Förderzeitraums entsprechend 90 Euro.
Die Werte zeigen eindrucksvoll, welchen Einfluss die Anlagedauer auf das Vermögen haben kann.
Die Inflation gehört ebenfalls in die Rechnung
Eine Million Euro in 65 Jahren wird eine andere Kaufkraft besitzen als heute.
Bei einer angenommenen durchschnittlichen Inflation von zwei Prozent jährlich entspräche eine Million Euro nach 65 Jahren nur noch rund 279.000 Euro heutiger Kaufkraft.
Auch Wertschwankungen, mögliche Verlustphasen und die spätere Besteuerung müssen berücksichtigt werden.
Die Modellrechnung veranschaulicht das Potenzial eines frühen Investitionsbeginns. Sie stellt keine Renditeprognose dar.
Meine Einschätzung: Finanzbildung beginnt zu Hause
Ich begrüße die Frühstartrente grundsätzlich.
Deutschland verfügt über ein großes privates Geldvermögen. Gleichzeitig haben viele Familien bislang wenig Erfahrung damit, langfristig über Aktien und Fonds Vermögen aufzubauen.
Die Frühstartrente kann dazu beitragen, den Kapitalmarkt für eine neue Generation selbstverständlicher zu machen.
Allerdings werden zehn Euro monatlich allein keine ausreichende Altersvorsorge schaffen.
Entscheidend wird sein, dass Kinder und Jugendliche verstehen, wie Geldanlage funktioniert, welche Risiken mit Aktien verbunden sind und warum langfristiges Investieren sinnvoll sein kann.
Genau deshalb halte ich die Verbindung zwischen staatlicher Förderung, familiärer Beteiligung und finanzieller Bildung für besonders wertvoll.
Auch Kinder, die aufgrund ihres Geburtsjahrgangs keine staatliche Förderung erhalten, können gemeinsam mit ihren Eltern schon heute mit dem Vermögensaufbau beginnen.
Wer früh startet, verschafft seinem Kapital einen Vorteil, den sich später niemand zurückkaufen kann: Zeit!
Herzlichst
Leylis Achsnick earlybörs’ – Finanzbildung für die ganze Familie
Quellen und weiterführende Informationen
Die Informationen beruhen auf der Beschlusslage vom 16. Oktober 2026 sowie den Veröffentlichungen des Bundesfinanzministeriums und der Verbraucherzentrale.
Deutscher Bundestag – Beschluss zur Frühstartrente vom 16.10.2026
Bundesfinanzministerium – Frühstartrente und Modellrechnungen
Verbraucherzentrale – Was Eltern zur Frühstartrente wissen sollten
Hinweis: Dieser Artikel dient der allgemeinen Finanzbildung und stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Die dargestellten Berechnungen sind Modellbeispiele. Texte und Bildkonzeptionen wurden mit Unterstützung künstlicher Intelligenz erstellt. Die persönliche Einordnung und Bewertung spiegeln die Auffassung der Autorin wider.