Kinderdepot in Deutschland: Chancen, Risiken und aktuelle Entwicklungen.
Ein Kinderdepot ist ein Depot, das auf den Namen des Kindes geführt wird. Die Eltern verwalten es treuhänderisch, bis das Kind volljährig ist.
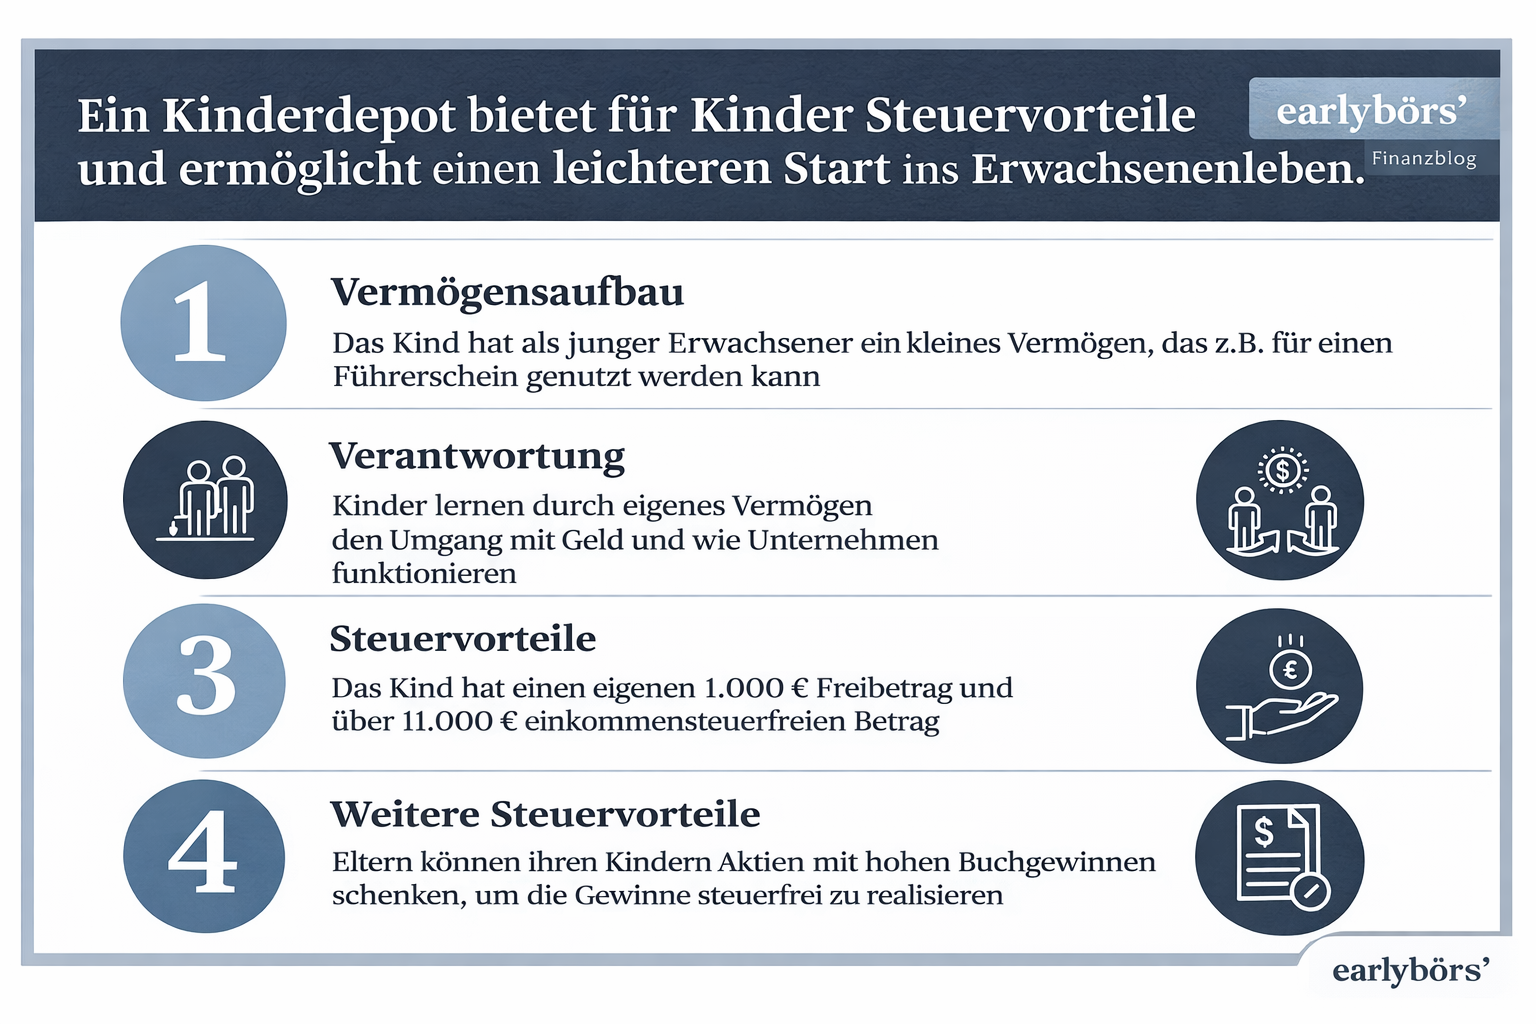
Das Kinderdepot hat sich in Deutschland zu einem zunehmend relevanten Instrument für den langfristigen Vermögensaufbau entwickelt. In einem Umfeld aus Inflation, steigenden Lebenshaltungskosten und wachsender Unsicherheit über staatliche Rentensysteme gewinnt die private Vorsorge – auch für die nächste Generation – deutlich an Bedeutung. Ein Kinderdepot ist dabei kein klassisches Sparprodukt, sondern ein strategischer Baustein innerhalb der finanziellen Planung von Familien. Richtig eingesetzt, kann es sowohl steuerliche Vorteile nutzen als auch den Zinseszinseffekt über viele Jahre hinweg wirken lassen.
Was ist ein Kinderdepot?
Ein Kinderdepot ist ein Wertpapierdepot, das auf den Namen des Kindes geführt wird. Die Eltern verwalten es treuhänderisch, bis das Kind volljährig ist. Wesentliche Merkmale: • rechtliches Eigentum liegt beim Kind • Verwaltung durch die Eltern bis zur Volljährigkeit • Nutzung meist für ETF-Sparpläne oder langfristige Aktieninvestments • Anlagehorizont häufig zwischen 10 und 18 Jahren Diese Struktur macht das Kinderdepot zu einem eigenständigen steuerlichen und rechtlichen Konstrukt – mit entsprechenden Chancen und Risiken.
Chancen: Warum ein Kinderdepot sinnvoll sein kann
1. Steuerliche Vorteile Kinder verfügen über eigene steuerliche Freibeträge: • Grundfreibetrag (über 11.000 Euro jährlich) • Sparer-Pauschbetrag (1.000 Euro jährlich) Kapitalerträge innerhalb dieser Grenzen können steuerfrei vereinnahmt werden. Gerade bei langfristigen Sparplänen führt das zu einem spürbaren Vorteil gegenüber einer Anlage im Depot der Eltern. Dieser Effekt wird häufig unterschätzt, hat aber direkte Auswirkungen auf die Nettorendite.
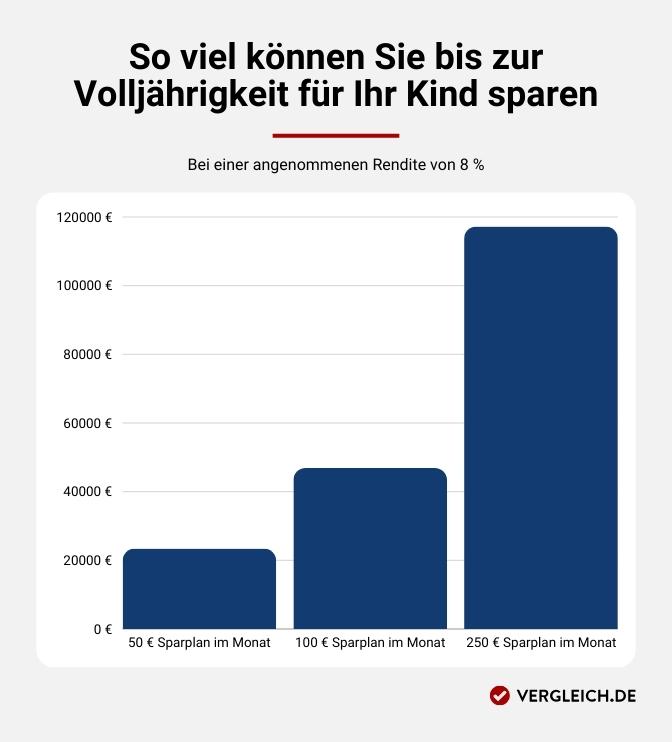
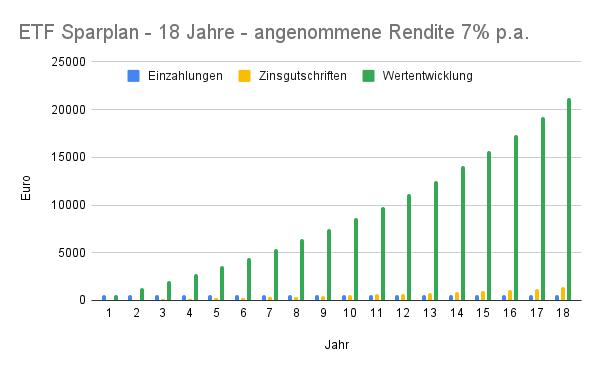
2. Langfristiger Zinseszinseffekt Der größte Hebel liegt in der Zeit. Ein früher Start – idealerweise ab Geburt – ermöglicht es, Marktschwankungen auszugleichen und gleichzeitig vom Zinseszinseffekt zu profitieren. Regelmäßige Einzahlungen in breit gestreute ETFs können über Jahre hinweg ein solides Vermögen aufbauen. Die entscheidende Variable ist dabei nicht der Einstiegszeitpunkt, sondern die Dauer der Investition.
3. Strukturierter Vermögensaufbau für die nächste Generation Ein Kinderdepot schafft klare finanzielle Strukturen: • gezieltes Ansparen für Ausbildung oder Studium • Aufbau eines Startkapitals für das Erwachsenenleben • Möglichkeit, Schenkungen sinnvoll zu bündeln Damit wird Vermögensaufbau nicht dem Zufall überlassen, sondern systematisch geplant.
4. Frühzeitige finanzielle Bildung Ein oft unterschätzter Aspekt ist die finanzielle Bildung. Ein Kinderdepot ermöglicht es, Kinder früh an wirtschaftliche Zusammenhänge heranzuführen. Themen wie Märkte, Unternehmen und langfristiges Denken werden greifbar. Langfristig kann dieser Lerneffekt entscheidender sein als die absolute Depotgröße.
Risiken und Nachteile
1. Uneingeschränkter Zugriff mit 18 Jahren Das Vermögen im Kinderdepot gehört rechtlich dem Kind. Mit Eintritt der Volljährigkeit erhält es vollständigen Zugriff – ohne Einschränkung durch die Eltern. Eine spätere Kontrolle oder Zweckbindung ist nicht möglich oder nur bedingt mit einem Vollmacht des Kindes. Dieser Punkt ist einer der wichtigsten in der gesamten Struktur.
2. Auswirkungen auf staatliche Leistungen Das im Kinderdepot aufgebaute Vermögen wird dem Kind zugerechnet. Dies kann Auswirkungen haben auf: • BAföG-Ansprüche • andere einkommens- oder vermögensabhängige Leistungen In bestimmten Konstellationen kann dies die Förderung reduzieren oder ausschließen.
3. Eingeschränkte Flexibilität Einmal investiertes Kapital gehört nicht mehr den Eltern. Eine Rückübertragung oder anderweitige Nutzung ist rechtlich nicht vorgesehen. Das Kinderdepot ist damit kein flexibles Instrument für kurzfristige finanzielle Entscheidungen.
4. Markt- und Anlagerisiken Wie jedes Wertpapierdepot unterliegt auch ein Kinderdepot Marktschwankungen. Kurzfristige Verluste sind möglich. Allerdings verlieren diese bei langfristigen Anlagehorizonten in der Regel an Bedeutung.
Aktuelle Entwicklungen in Deutschland
Die politische und regulatorische Diskussion rund um Kinderdepots nimmt zu. Im Fokus stehen insbesondere: • mögliche Einschränkungen steuerlicher Gestaltungsspielräume • stärkere Kontrolle von Vermögensübertragungen innerhalb von Familien • Diskussionen im Kontext der Kindergrundsicherung • Überlegungen zu staatlich geförderten Vorsorgemodellen für Kinder Auch wenn konkrete gesetzliche Änderungen derzeit noch nicht final beschlossen sind, zeigt sich eine klare Tendenz: mehr Transparenz, stärkere Regulierung und eine kritischere Betrachtung steuerlicher Vorteile. Für Anleger bedeutet das, Entwicklungen kontinuierlich zu beobachten und bestehende Strategien regelmäßig zu überprüfen.
Das Kinderdepot ist ein wirkungsvolles Instrument für den langfristigen Vermögensaufbau – insbesondere durch steuerliche Vorteile und den langen Anlagehorizont. Es eignet sich vor allem für Familien, die frühzeitig und strukturiert Kapital für ihre Kinder aufbauen möchten. Gleichzeitig erfordert es ein klares Verständnis der rechtlichen Rahmenbedingungen sowie möglicher Auswirkungen auf staatliche Leistungen. Eine fundierte Entscheidung basiert daher nicht allein auf Renditeerwartungen, sondern auf einer ganzheitlichen Betrachtung von Steuern, Recht und langfristiger Strategie. Ein entscheidender Punkt wird dabei häufig unterschätzt: finanzielle Bildung. Denn ein aufgebautes Vermögen entfaltet nur dann seinen vollen Wert, wenn auch der verantwortungsvolle Umgang damit verstanden wird. Genau hier liegt eine der größten Herausforderungen – und gleichzeitig die größte Chance. In der schulischen Ausbildung wird dieses Wissen kaum vermittelt. Umso wichtiger ist es, Kinder und Jugendliche frühzeitig an Themen wie Investieren, Märkte und Vermögensaufbau heranzuführen. Aus diesem Grund ist die Finanzbildung ein fester Bestandteil meiner Arbeit. In meinen Junior-Investmentkursen lernen Jugendliche nicht nur die Grundlagen der Börse, sondern entwickeln ein Verständnis dafür, wie Vermögen entsteht, erhalten und sinnvoll eingesetzt wird. Denn das Ziel ist nicht nur, Kapital aufzubauen – sondern sicherzustellen, dass die nächste Generation auch weiß, wie sie damit umgeht.
Hinweis
Dieser Beitrag dient der Finanzbildung und stellt keine individuelle Anlageberatung dar. Entscheidungen sollten immer eigenverantwortlich und unter Berücksichtigung der persönlichen Situation getroffen werden.