KI-Blase oder nächster Produktivitätsschub?
Warum die teuerste Zukunftsgeschichte nicht immer die beste Aktie ist.
KI-Blase oder nächster Produktivitätsschub? Warum die teuerste Zukunftsgeschichte nicht immer die beste Aktie ist.
Blasen sehen schön aus. Sie können groß werden, sie faszinieren und sie platzen.
An der Börse entstehen Blasen aber nicht zwingend dort, wo etwas faul ist. Im Gegenteil: Die größten Übertreibungen der Geschichte entstanden oft rund um Technologien, die die Welt tatsächlich verändert haben.
Eisenbahnen. Elektrizität. Autos. Das Internet. Und heute möglicherweise: künstliche Intelligenz.
Ist KI echt oder nur ein Hype?
Die Technologie ist sehr real. Die bessere Frage für Anleger ist:
Wie viel dieser Zukunft ist heute bereits im Preis enthalten?
Eine Blase bedeutet nicht, dass die Technologie wertlos ist. Eine Blase entsteht dann, wenn Erwartungen schneller wachsen als Gewinne, Cashflows und funktionierende Geschäftsmodelle.
Dann kaufen Anleger nicht mehr nur das, was ein Unternehmen heute leisten kann. Sie kaufen jede denkbare Zukunft gleichzeitig.
Plötzlich reicht es nicht mehr, dass ein Unternehmen gute Produkte entwickelt. Es soll ganze Märkte dominieren, neue Industrien schaffen, Milliarden an Umsatz generieren und alle Erwartungen dauerhaft übertreffen.
Genau dort wird es gefährlich.
Denn selbst eine hervorragende Technologie kann zu einer schlechten Investition werden, wenn der Preis dafür zu hoch ist.
Die Geschichte kann richtig sein. Das Unternehmen kann stark sein. Der Preis kann trotzdem falsch sein.
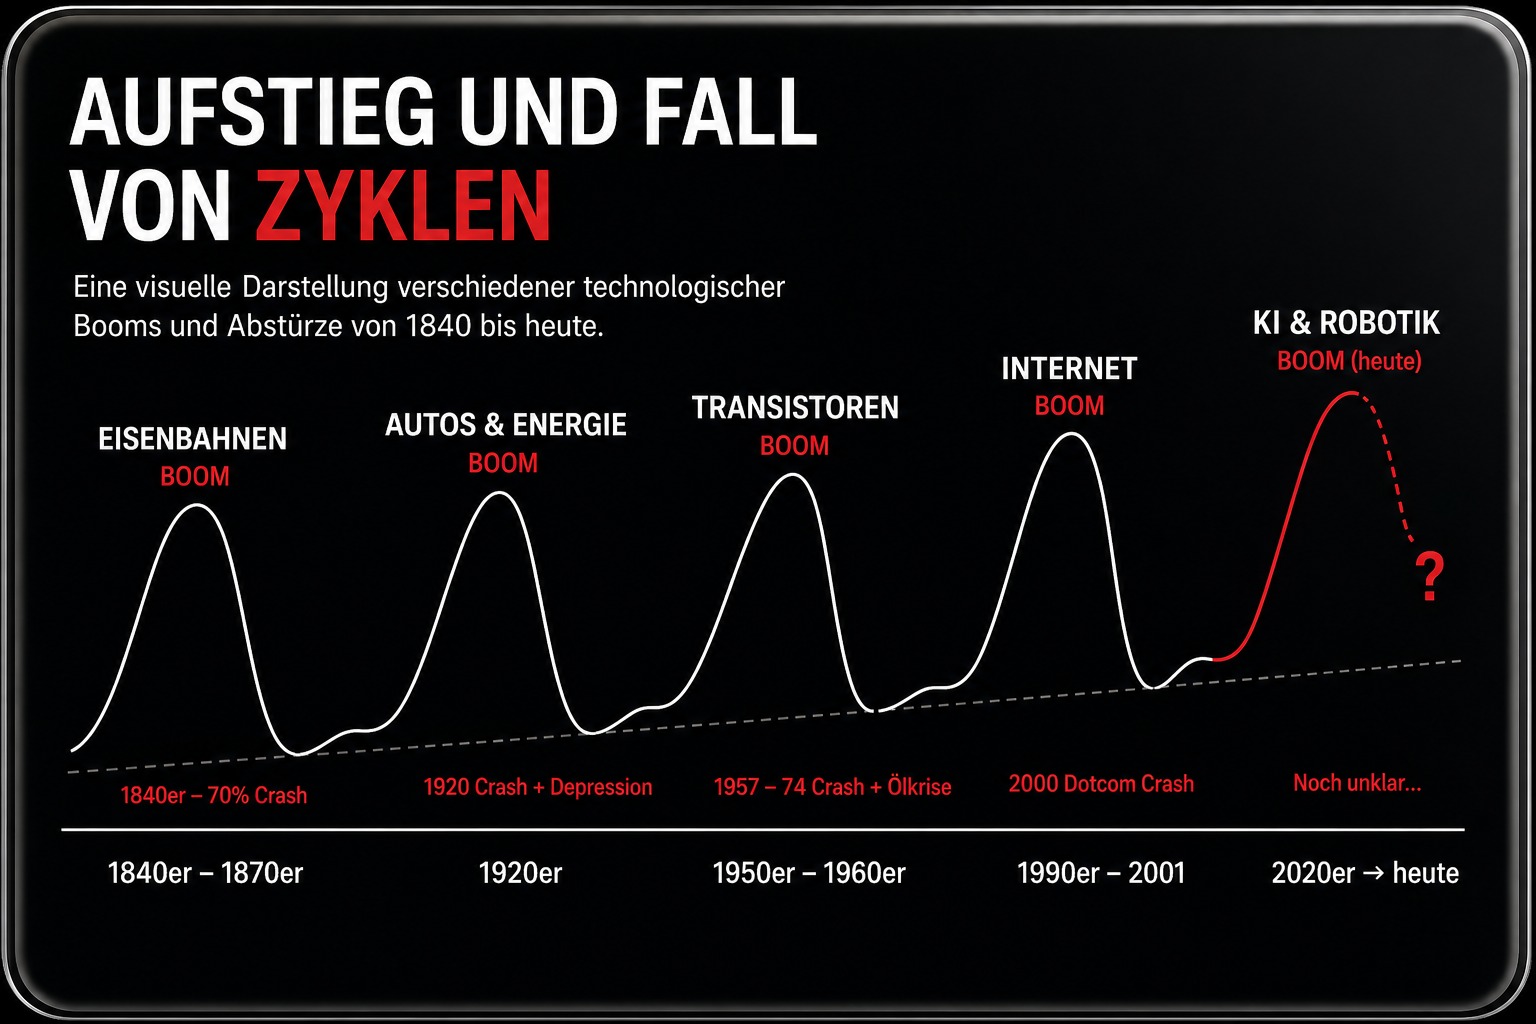
Die Eisenbahn: Revolutionäre Technologie, überhitzte Bewertungen
Ein frühes Beispiel dafür ist die Railway Mania in Großbritannien in den 1840er-Jahren.
Die Eisenbahn war damals keine Fantasie. Sie veränderte Handel, Mobilität, Industrie und Städte. Transport wurde schneller, günstiger und planbarer. Unternehmen konnten Waren über größere Entfernungen bewegen, Menschen konnten reisen, Märkte konnten wachsen. Die Technologie war also real.
Doch genau das führte zu einer gefährlichen Dynamik: Anleger investierten nicht nur in wirtschaftlich sinnvolle Bahnlinien. Sie investierten in nahezu jedes neue Bahnprojekt, das an die Börse kam.
Allein 1846 wurden in Großbritannien 263 neue Eisenbahngesetze verabschiedet. Die geplanten Strecken umfassten rund 9.500 Meilen. Ein großer Teil dieser Projekte wurde nie gebaut, scheiterte finanziell oder wurde von größeren Gesellschaften übernommen.
Die Eisenbahn blieb. Sie veränderte Großbritannien dauerhaft.
Aber viele Anleger verloren trotzdem viel Geld, weil sie nicht nur in eine Technologie investiert hatten, sondern in eine überzogene Erwartung an diese Technologie. Das ist der Unterschied, den Anleger oft unterschätzen.
Das Internet: Amazon war richtig, der Einstieg konnte trotzdem katastrophal sein.
Dasselbe Muster zeigte sich Ende der 1990er-Jahre beim Internet.
Das Internet war keine Blase. Es war eine der größten wirtschaftlichen Veränderungen der vergangenen Jahrzehnte. Aber viele Bewertungen waren es.
Amazon ist dafür ein sehr gutes Beispiel. Die Aktie erreichte während der Dotcom-Euphorie im Dezember 1999 ein damaliges Hoch von rund 106 Dollar je Aktie, splitbereinigt. Anschließend fiel sie bis 2001 zeitweise auf ungefähr 6 Dollar. Das entsprach einem Rückgang von etwa 94 Prozent.
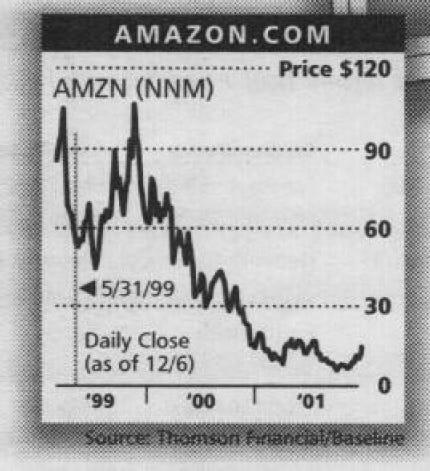
War Amazon deshalb ein schlechtes Unternehmen?
Nein.
Amazon entwickelte sich später zu einem der prägendsten Unternehmen des digitalen Handels, der Cloud-Infrastruktur und der modernen Logistik. Doch wer am damaligen Höhepunkt eingestiegen war, musste zunächst einen massiven Einbruch aushalten.
Das ist Börse.
Ein großartiges Unternehmen schützt nicht automatisch vor einem schlechten Einstiegszeitpunkt.
Und eine korrekte Zukunftsprognose schützt nicht automatisch vor Verlusten, wenn der Preis bereits zu viel Perfektion vorwegnimmt.
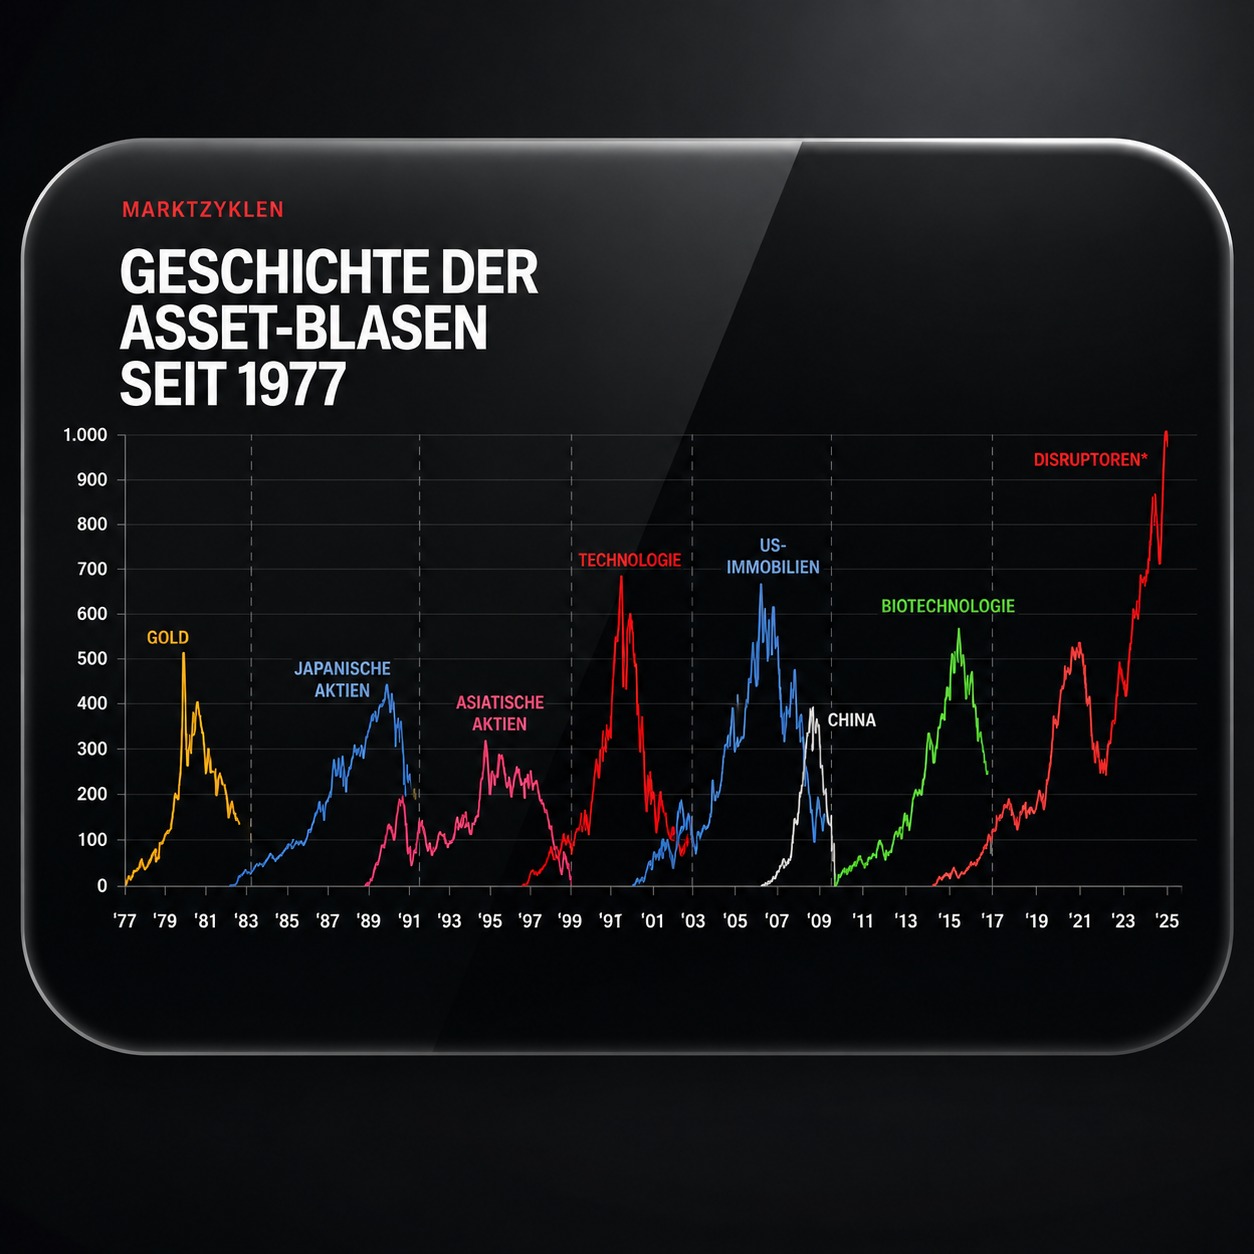
Was bei KI anders ist und was gefährlich ähnlich aussieht
KI ist kein reines Zukunftsversprechen mehr. Sie wird bereits in Unternehmen eingesetzt: in Softwareentwicklung, Suchmaschinen, Cloud-Angeboten, Werbung, Kundenservice, Forschung, Medizin, Datenanalyse, Produktion und Logistik.
Die großen Technologieunternehmen investieren deshalb massiv in Rechenzentren, Chips, Dateninfrastruktur und Energieversorgung.
Microsoft meldete zuletzt für sein KI-Geschäft eine annualisierte Umsatzrate von 37 Milliarden US-Dollar, ein Plus von 123 Prozent gegenüber dem Vorjahr.
Auch Amazon zeigt, dass KI-Infrastruktur nicht nur Kosten verursacht, sondern bereits stark monetarisiert wird. AWS erzielte 2025 einen Umsatz von 128,7 Milliarden US-Dollar und einen operativen Gewinn von 80 Milliarden US-Dollar.
Das sind wichtige Unterschiede zur Dotcom-Zeit.
Viele der heutigen KI-Gewinner haben reale Umsätze, starke Cashflows, profitable Kernbereiche und enorme finanzielle Ressourcen. Trotzdem entsteht gleichzeitig eine Entwicklung, die Anleger aufmerksam verfolgen sollten:
Überinvestition.
Alphabet plant für 2026 Investitionen von 175 bis 185 Milliarden US-Dollar, vor allem für KI-Infrastruktur und Rechenleistung.
Meta investierte 2025 bereits 72,22 Milliarden US-Dollar in Sachanlagen und Finanzierungsleasing.
Microsoft investiert ebenfalls massiv in Cloud- und KI-Infrastruktur. Das Unternehmen betont selbst, dass ein großer Teil der Ausgaben auf langlebige Rechenzentrumsanlagen entfällt, die über viele Jahre monetarisiert werden sollen.
Das kann sich auszahlen. Aber es kann auch dazu führen, dass zu viele Kapazitäten aufgebaut werden, bevor die tatsächliche Nachfrage, Zahlungsbereitschaft und Profitabilität vollständig nachgewiesen sind.
Die eigentliche KI-Frage: Wer verdient am Ende wirklich Geld?
Bei jeder großen technologischen Revolution gibt es unterschiedliche Gewinner.
- Es gibt die Infrastrukturunternehmen.
- Es gibt die Plattformunternehmen.
- Es gibt die Softwareanbieter.
- Und es gibt die Unternehmen, die KI tatsächlich produktiv einsetzen.
Nicht jedes Unternehmen, das „KI“ auf seine Präsentation schreibt, wird automatisch ein langfristiger Gewinner sein.
Gerade jetzt entsteht eine sehr breite Begeisterung:
- Chipwerte steigen stark.
- Rechenzentren werden ausgebaut.
- Cloud-Kapazitäten werden erweitert.
- Energieversorgung wird zum Engpass.
- Private KI-Unternehmen werden hoch bewertet.
- Anleger kaufen oft ganze Themen statt einzelne Geschäftsmodelle.
Das ist kein Beweis für eine Blase. Aber es ist ein klares Signal dafür, dass Anleger genauer hinschauen müssen.
Der Internationale Währungsfonds sieht in KI erhebliches Produktivitätspotenzial, warnt aber gleichzeitig davor, dass Chancen und Risiken sehr unterschiedlich verteilt sein können.
Auch die Bank of England verweist darauf, dass KI neben wirtschaftlichen Chancen neue Risiken für die Finanzstabilität mit sich bringen kann.
Die entscheidende Frage lautet daher nicht nur, ob KI die Wirtschaft verändern wird, sondern:
Welche Unternehmen können diese Veränderung tatsächlich in nachhaltige Gewinne und Cashflows übersetzen?
Ein gutes Beispiel für diese Dynamik ist SpaceX. SpaceX zeigt, wie stark Zukunft heute bereits bewertet wird.
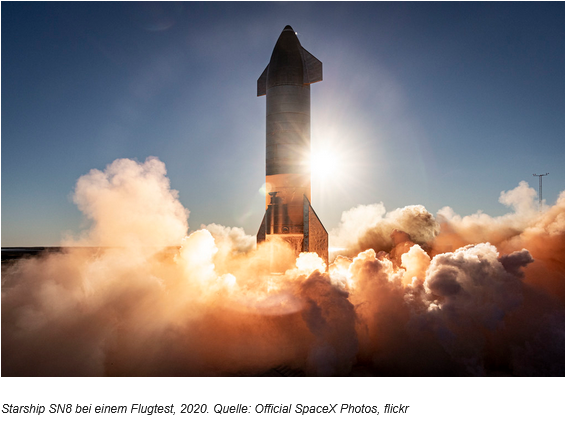
Das Unternehmen steht für eine faszinierende Zukunftsgeschichte: Raumfahrt, Satelliteninternet, Starlink, Raketenstarts, Dateninfrastruktur, Kommunikation und möglicherweise langfristig völlig neue Geschäftsmodelle.
Das Problem ist nicht die Vision. Das Problem für Anleger beginnt dort, wo die Bewertung schon voraussetzt, dass fast jede dieser Visionen erfolgreich wird.
Bei stark gehypten Unternehmen kaufen Anleger häufig nicht mehr nur das heutige Geschäft. Sie kaufen bereits:
- die Marktführerschaft von morgen,
- die Margen von übermorgen,
- die Dominanz in neuen Märkten,
- mögliche Monopolgewinne,
- politische Vorteile,
- technologische Durchbrüche,
- und eine Zukunft, die noch nicht vollständig bewiesen ist.
Genau hier entsteht die Gefahr. Je höher die Erwartungen, desto kleiner wird der Raum für Enttäuschungen.
Woran Anleger Übertreibungen erkennen können?
Niemand kann eine Blase punktgenau vorhersagen. Aber Anleger können lernen, Warnzeichen zu erkennen.
1. Bewertungen steigen schneller als Gewinne
Wenn Kurse deutlich stärker steigen als Umsatz, Gewinn und Cashflow, wird die Zukunft immer wichtiger für die Bewertung.
Das muss nicht sofort falsch sein. Aber es erhöht das Risiko.
2. Jeder will plötzlich dazugehören
Wenn Unternehmen ohne klare KI-Strategie plötzlich zu KI-Unternehmen werden wollen, wenn Anleger jede Aktie mit KI-Bezug kaufen und wenn fundamentale Unterschiede kaum noch eine Rolle spielen, sollte man vorsichtiger werden.
3. Investitionen wachsen schneller als die Monetarisierung
Hohe Investitionen können sinnvoll sein. Sie werden aber problematisch, wenn Capex, Schulden oder Infrastruktur schneller wachsen als die nachweisbaren Erträge daraus.
Gerade bei KI wird entscheidend sein, ob die gewaltigen Investitionen in Rechenzentren, Chips und Energie langfristig ausreichend Rendite bringen.
4. Die Geschichte wird wichtiger als die Zahlen
Ein starkes Narrativ kann Börsenkurse lange tragen. Aber irgendwann müssen Gewinne, Margen und Cashflows nachkommen.
Wenn sie ausbleiben, wird aus Euphorie oft sehr schnell Ernüchterung.
5. Niemand spricht mehr über Risiken
In Übertreibungsphasen hören Anleger häufig nur noch die positiven Argumente.
Dann heißt es: „Diesmal ist alles anders.“
Vielleicht ist einiges tatsächlich anders. Aber die Grundregeln der Bewertung bleiben gleich.
Was Anleger daraus mitnehmen können
Die Lösung lautet nicht, Innovation zu meiden. Wer jede neue Technologie aus Angst vor einer Blase ignoriert, verpasst möglicherweise die nächsten großen wirtschaftlichen Entwicklungen.
Aber Anleger sollten zwischen Technologie und Bewertung unterscheiden.
- Nicht jede KI-Aktie ist automatisch ein gutes Investment.
- Nicht jeder Chipwert ist automatisch günstig.
- Nicht jede Wachstumsstory rechtfertigt jede Bewertung.
- Und nicht jedes Unternehmen, das heute groß wirkt, wird auch in zehn Jahren der Gewinner sein.
Der bessere Ansatz ist:
- Gewinne und Cashflows prüfen.
- Verschuldung und Investitionen beobachten.
- Geschäftsmodelle verstehen.
- Bewertungen einordnen.
- Diversifikation beibehalten.
- Nicht jede Euphorie mitmachen.
- Nicht alles auf eine Zukunftsgeschichte setzen.
- Die besten Anleger kaufen nicht einfach das lauteste Thema.
- Sie kaufen Unternehmen, deren Zukunft sie verstehen, zu einem Preis, der noch Raum für Fehler lässt.
Jede Woche näher am Markt
Märkte bestehen nicht nur aus Kursen. Hinter jeder Bewegung stehen Erwartungen, Notenbanken, Konjunkturdaten, Unternehmenszahlen, Politik und Anlegerpsychologie.
In meiner Marktübersicht jeden Freitag um 18 Uhr ordnen wir gemeinsam die wichtigsten Themen aus Wirtschaft, Politik und Börse ein. Du bekommst einen klaren Blick darauf, was an den Märkten gerade wirklich zählt, und kannst deine eigenen Fragen direkt mitbringen.
Jeder ist herzlich willkommen. Ich freue mich auf dich!
Risikohinweis
Dieser Beitrag dient ausschließlich der allgemeinen Information und Bildung. Er stellt keine Anlageberatung, keine Anlageempfehlung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder anderen Finanzinstrumenten dar. Investitionen an der Börse sind mit Risiken verbunden und können zu Verlusten bis hin zum Totalverlust führen. Vergangene Entwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse.