Immobilie oder ETF?
Immobilie oder ETF?. Warum die eigentliche Antwort im Zusammenspiel liegt. Warum Vermögensaufbau breiter gedacht werden muss.
Immobilie oder ETF? Warum die eigentliche Antwort im Zusammenspiel liegt.
Immobilien und Wertpapiere: Warum Vermögensaufbau breiter gedacht werden muss.
Wer sich ernsthaft mit Vermögensaufbau beschäftigt, stößt früher oder später auf eine entscheidende Frage:
Wie sollte das eigene Vermögen auf Immobilien, Aktien, ETFs, Fonds, Versicherungen und liquide Rücklagen verteilt werden?
Darauf gibt es keine allgemeingültige Antwort. Zu unterschiedlich sind Einkommen, Familienverhältnisse, Lebensziele, Risikobereitschaft und der bereits vorhandene Besitz.
Trotzdem ist es wichtig, diese Frage zu stellen. Denn Vermögensaufbau entsteht nicht dadurch, dass wir möglichst viele Finanzprodukte besitzen. Er entsteht durch eine Struktur, in der unterschiedliche Anlageklassen jeweils eine bestimmte Aufgabe übernehmen.
Immobilien können dabei ein wertvoller Baustein sein. Sie sind aber weder automatisch sicher noch grundsätzlich besser als ein Wertpapierdepot. Entscheidend ist, wie sie in das gesamte Vermögen eingebettet werden.
Vermögensaufbau ist mehr als eine einzelne Anlageentscheidung.
Viele Menschen betrachten ihre finanziellen Entscheidungen getrennt voneinander. Da gibt es ein Depot mit ETFs, eine Lebens- oder Rentenversicherung, etwas Tagesgeld, vielleicht eine selbst genutzte Immobilie und irgendwann die Überlegung, zusätzlich eine Wohnung zu vermieten.
In Wirklichkeit beeinflussen sich diese Entscheidungen gegenseitig.
Wer eine Immobilie kauft, benötigt in der Regel etwas an Eigenkapital. Dieses Geld steht zunächst nicht mehr für das Wertpapierdepot zur Verfügung. Gleichzeitig können Mieteinnahmen entstehen, die später für weitere Investitionen genutzt werden.
- Eine Immobilienfinanzierung erhöht die Verschuldung, kann aber auch den Vermögensaufbau beschleunigen, wenn das Objekt wirtschaftlich funktioniert.
- Eine Versicherung kann bestimmte existenzielle Risiken absichern. Sie sollte jedoch nicht automatisch als renditestarke Geldanlage betrachtet werden.
- Ein ETF-Depot und Einzelaktien bieten langfristige Wachstumschancen und eine hohe Handelbarkeit, schwankt dafür sichtbar an der Börse.
- Tages- und Festgeld bringen Stabilität und Liquidität, besitzen langfristig aber häufig eine geringere Renditeerwartung.
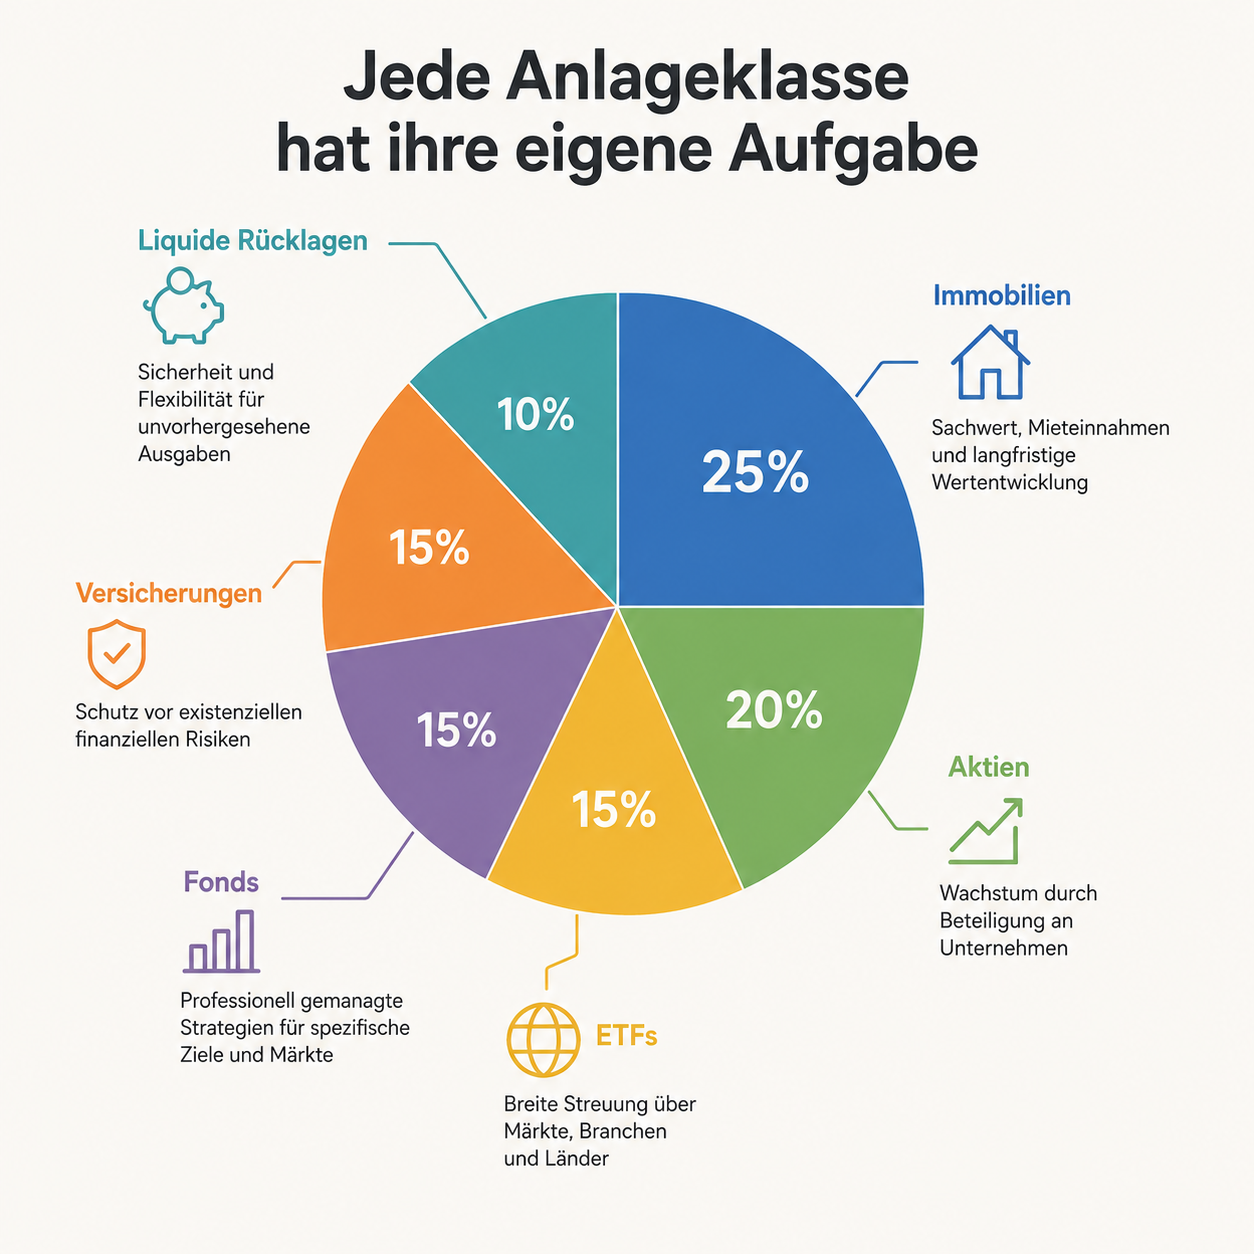
Jede Anlageklasse hat ihre eigene Aufgabe.
Welche Anlage ist die beste?
Welche Kombination passt zu meinem Leben, meinen Zielen und meinem finanziellen Fundament?
Warum Immobilien zum Vermögensaufbau gehören können?
Immobilien sind Sachwerte. Sie stellen einen realen wirtschaftlichen Nutzen bereit: Menschen wohnen darin, Unternehmen nutzen sie, und aus einer vermieteten Immobilie können regelmäßige Einnahmen entstehen.
Das unterscheidet Immobilien von vielen anderen Vermögenswerten. Eine gut ausgewählte und solide finanzierte Mietimmobilie kann mehrere Funktionen gleichzeitig erfüllen:
- Sie kann laufende Mieteinnahmen erzeugen, langfristig im Wert steigen und durch die Tilgung des Darlehens schrittweise das Nettovermögen erhöhen.
Hinzu kommt der sogenannte Fremdkapitalhebel.
Wer beispielsweise eine Immobilie für 300.000 Euro kauft und dafür 80.000 Euro eigenes Kapital einsetzt, investiert wirtschaftlich nicht nur die 80.000 Euro. Er kontrolliert mit Unterstützung der Bank einen deutlich größeren Vermögenswert.
Steigt der Immobilienwert, bezieht sich diese Wertsteigerung auf das gesamte Objekt. Gleichzeitig wird das Darlehen über die Jahre durch die Tilgung reduziert.
Dieser Hebel kann den Vermögensaufbau beschleunigen. Er wirkt allerdings in beide Richtungen. Sinkt der Wert der Immobilie, bleiben Zins, Tilgung und weitere Verpflichtungen trotzdem bestehen.
Fremdkapital ist deshalb kein kostenloser Renditeverstärker. Es erhöht sowohl die Möglichkeiten als auch die Risiken.
Eine Immobilie ist nicht nur ihr Kaufpreis.
Zu einer realistischen Kalkulation gehören unter anderem:
Kaufnebenkosten,
Finanzierungskosten,
nicht umlagefähige Betriebskosten,
mögliche Leerstandszeiten,
Instandhaltung und Modernisierung,
Rücklagen,
Verwaltungskosten,
steuerliche Auswirkungen,
mögliche Sonderumlagen bei Eigentumswohnungen,
Standort- und Vermietungsrisiken.
Erst nach Abzug dieser Belastungen zeigt sich, was von der Miete tatsächlich übrig bleibt.
Eine Immobilie kann im Wert steigen und trotzdem einen schlechten laufenden Cashflow produzieren. Umgekehrt kann eine Immobilie zunächst nur eine geringe Wertsteigerung aufweisen, aber durch stabile Mieteinnahmen, eine gute Finanzierung und fortlaufende Tilgung langfristig ein solider Vermögensbaustein sein.
Deshalb sollte eine Investitionsimmobilie immer wie ein kleines Unternehmen betrachtet werden. Es gibt Einnahmen, Ausgaben, Verbindlichkeiten, Rücklagen, Risiken und eine erwartete Rendite.
Die besondere Stärke der Finanzierung
Bei einem ETF müssen Anlegerinnen und Anleger das investierte Kapital grundsätzlich selbst aufbringen. Banken finanzieren normalerweise keinen langfristigen ETF-Sparplan über mehrere Hunderttausend Euro.
Bei Immobilien ist das anders.
Banken sind bereit, einen erheblichen Teil des Kaufpreises zu finanzieren, weil die Immobilie als Sicherheit dient. Dadurch kann bereits mit einem begrenzten Eigenkapital ein größerer Sachwert erworben werden.
Ein vereinfachtes Beispiel:
Eine Wohnung kostet 300.000 Euro. Für Kaufnebenkosten und einen Teil des Kaufpreises werden 80.000 Euro Eigenkapital eingesetzt. Die übrigen 250.000 Euro werden finanziert.
Steigt der Immobilienwert langfristig um zehn Prozent, beträgt der rechnerische Wertzuwachs 30.000 Euro. Bezogen auf das ursprünglich eingesetzte Eigenkapital von 80.000 Euro wäre das ein erheblicher Effekt.
Diese Betrachtung ist allerdings unvollständig, solange Zinsen, Instandhaltung, Kauf- und Verkaufskosten, Steuern sowie mögliche Mietausfälle nicht berücksichtigt werden.
Der Hebel allein macht aus einer Immobilie noch keine gute Investition. Entscheidend ist, ob Kaufpreis, Miete, Finanzierung, Objektzustand und Standort zusammenpassen.
Die Grenzen einer Immobilie.
Immobilien besitzen Eigenschaften, die Anlegerinnen und Anleger nicht unterschätzen sollten.
1. Immobilien sind nicht jederzeit liquide.
Ein ETF oder ein Aktiendepot kann normalerweise innerhalb kurzer Zeit verkauft werden. Bei einer Immobilie kann ein Verkauf Monate dauern. Hinzu kommen Maklerkosten, mögliche Steuern, eine Vorfälligkeitsentschädigung und weitere Transaktionskosten.
Das bedeutet: Geld, das in einer Immobilie gebunden ist, kann nicht ohne Weiteres für andere Zwecke eingesetzt werden.
2. Immobilien sind standortabhängig.
Ein weltweit investierender Aktien- oder ETF-Depot verteilt das Kapital auf zahlreiche Länder, Branchen und Unternehmen.n Eine einzelne Immobilie hängt dagegen von einem konkreten Standort ab. Die wirtschaftliche Entwicklung der Region, die Infrastruktur, das Wohnungsangebot, die Bevölkerungsentwicklung und die Attraktivität des Viertels beeinflussen ihre Vermietbarkeit und ihren Wert.
3. Immobilien verursachen laufende Arbeit.
Eine vermietete Wohnung ist kein vollständig passives Investment. Mietersuche, Abrechnungen, Reparaturen, Eigentümerversammlungen, rechtliche Fragen und Modernisierungen können Zeit und Nerven kosten.
Eine Verwaltung kann einen Teil dieser Aufgaben übernehmen, reduziert jedoch den laufenden Ertrag.
4. Immobilien können ein Klumpenrisiko erzeugen
Für viele Haushalte ist die eigene oder vermietete Immobilie der mit Abstand größte Vermögenswert. Dadurch hängt ein erheblicher Teil des Vermögens von einem Objekt, einem Standort und häufig auch von einer Finanzierung ab.
Die Verbraucherzentrale weist ausdrücklich darauf hin, dass eine ausschließliche Konzentration auf Immobilien riskanter sein kann als eine Verteilung auf unterschiedliche Produktarten.
Warum Aktien, Anleihen, Rohstoffe und ETFs eine wichtige Ergänzung sind?
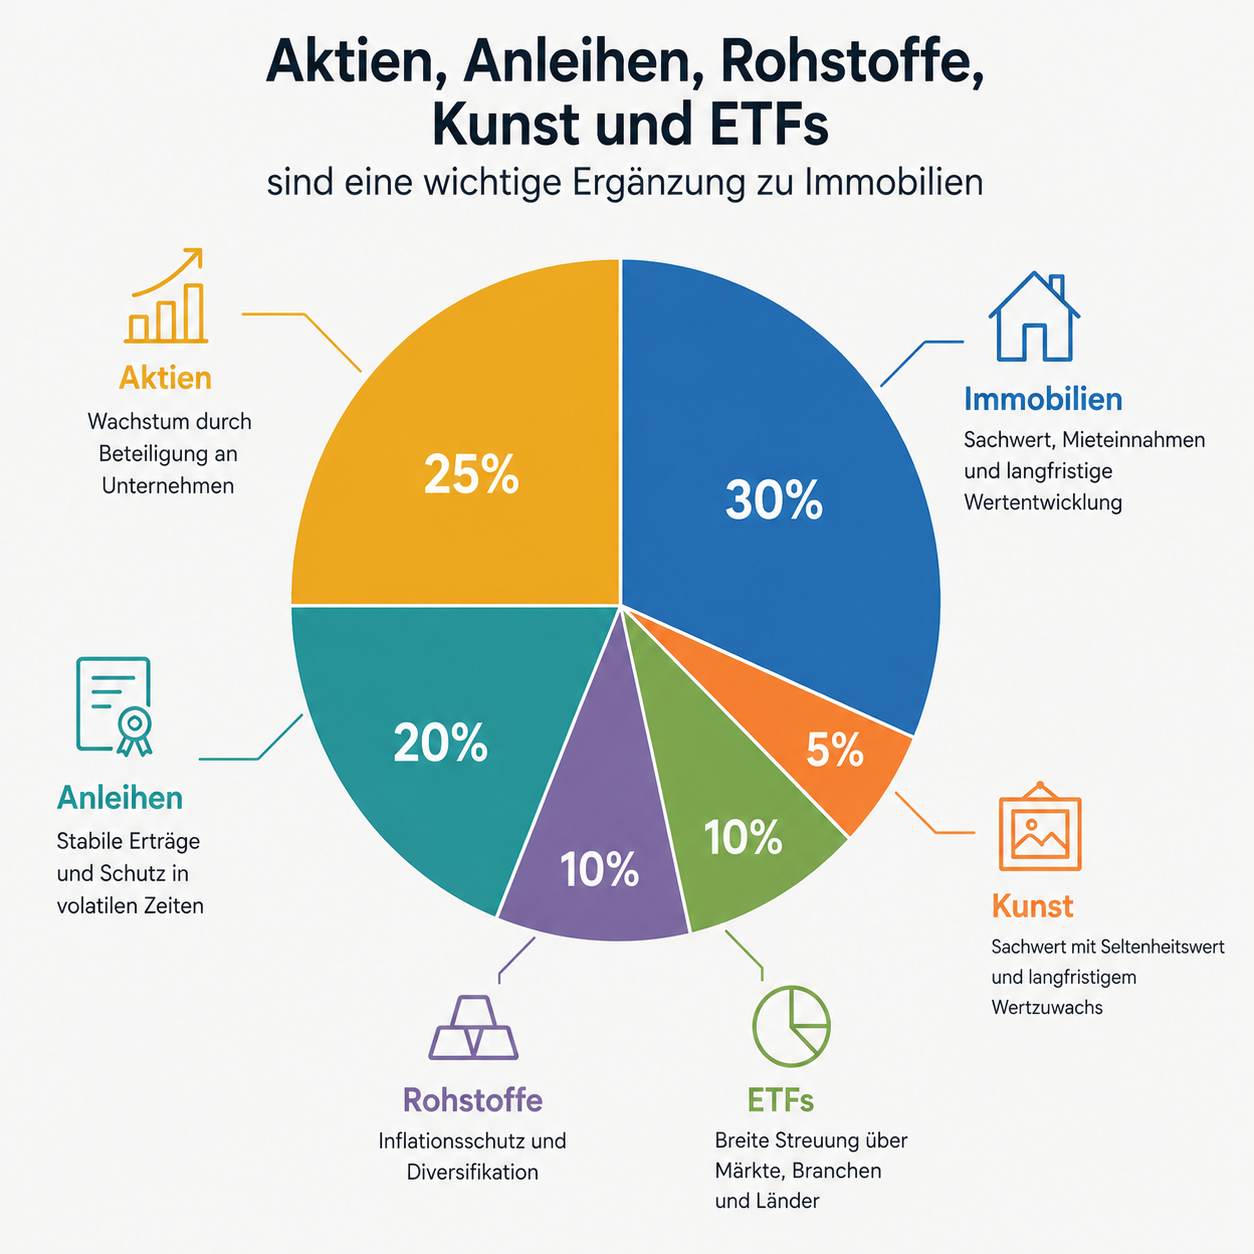
Aktien und breit gestreute ETFs oder andere Anlageformen erfüllen andere Aufgaben als Immobilien. Das Kapital verteilt sich auf unterschiedliche Branchen, Länder und Geschäftsmodelle. Das reduziert nicht das allgemeine Börsenrisiko. Es verhindert aber, dass der langfristige Erfolg vollständig von einem einzelnen Unternehmen oder einer einzelnen Branche abhängt.
Die Verbraucherzentralen nennen eine breite Risikostreuung, niedrige Kosten und eine zur persönlichen Situation passende Mischung aus Rendite und Risiko als zentrale Faktoren des langfristigen Vermögensaufbaus.
Wertpapiere bieten außerdem einen wichtigen Vorteil: Liquidität.
Ein Depot kann schrittweise aufgebaut werden. Sparraten können erhöht, reduziert oder vorübergehend ausgesetzt werden. Einzelne Anteile lassen sich bei Bedarf verkaufen, ohne dass die gesamte Vermögensstruktur aufgelöst werden muss. Diese Flexibilität fehlt bei einer einzelnen Immobilie weitgehend.
Immobilien und Aktien reagieren nicht immer gleich.
Ein wichtiger Gedanke der Vermögensstreuung besteht darin, Anlagen miteinander zu kombinieren, deren Wertentwicklung nicht vollständig von denselben Einflussfaktoren abhängt. Aktienkurse reagieren unter anderem auf Gewinnerwartungen, Konjunktur, Zinsen, politische Entscheidungen und die Bewertung der Unternehmen.
Immobilien werden ebenfalls von Zinsen und Wirtschaftsentwicklung beeinflusst. Zusätzlich spielen jedoch lokale Faktoren wie Wohnungsangebot, Baukosten, Mietentwicklung, Lage und Bevölkerungsstruktur eine Rolle.
Das bedeutet nicht, dass Immobilien automatisch steigen, wenn Aktien fallen. Auch Immobilienmärkte können über längere Zeit unter Druck geraten.
Aber unterschiedliche Vermögenswerte können zu unterschiedlichen Zeitpunkten unterschiedlich reagieren. Genau darin liegt der Sinn einer breiten Struktur. Diversifikation verhindert keine Verluste. Sie soll verhindern, dass ein einzelner Fehler oder ein Einbruch in nur einer Anlageklasse das gesamte Vermögen gefährdet.
Was uns frühere Krisen zeigen.
Die Wirtschaftsgeschichte ist voller Phasen, in denen eine zuvor als besonders sicher oder besonders aussichtsreich geltende Anlage stark an Wert verlor. Aktienmärkte brachen während der Weltwirtschaftskrise ab 1929, nach dem Platzen der Technologieblase und während der Finanzkrise 2008 deutlich ein.
Auch Immobilien sind nicht vor lang anhaltenden Schwächephasen geschützt. Nach dem Platzen der japanischen Immobilienblase Anfang der 1990er-Jahre dauerte es sehr lange, bis sich bestimmte Marktsegmente wieder erholten. Auch China durchläuft gerade seit Jahren eine schwer Immobilienkrise.
Anleihen und Geldvermögen wiederum können durch hohe Inflation real entwertet werden.
Der Internationale Währungsfonds weist darauf hin, dass starke Korrekturen an Immobilienmärkten erhebliche Auswirkungen auf die Bilanzen privater Haushalte und die Stabilität des Finanzsystems haben können.
Die Lehre lautet, das eigene Vermögen so aufzustellen, dass man nicht darauf angewiesen ist, mit einer einzigen Entscheidung richtigzuliegen.
Versicherungen haben eine andere Aufgabe.
Versicherungen werden häufig gemeinsam mit Geldanlagen betrachtet. Dabei muss zwischen Absicherung und Vermögensaufbau unterschieden werden.
Eine Haftpflichtversicherung, Berufsunfähigkeitsversicherung oder Risikolebensversicherung soll in erster Linie finanzielle Risiken abdecken, die das gesamte Vermögen oder die wirtschaftliche Existenz einer Familie bedrohen könnten.
Ihre Hauptaufgabe ist nicht die Rendite.
Kapitalbildende Lebens- und Rentenversicherungen enthalten dagegen einen Sparanteil. Hier sollten Kosten, Garantien, Flexibilität, Renditeerwartung und steuerliche Behandlung genau geprüft werden.
Eine Versicherung kann einen wichtigen Schutzmantel um das Vermögen legen. Sie ersetzt aber nicht automatisch ein ausreichend diversifiziertes und kosteneffizientes Investmentportfolio.
Die Rolle der Liquiditätsreserve.
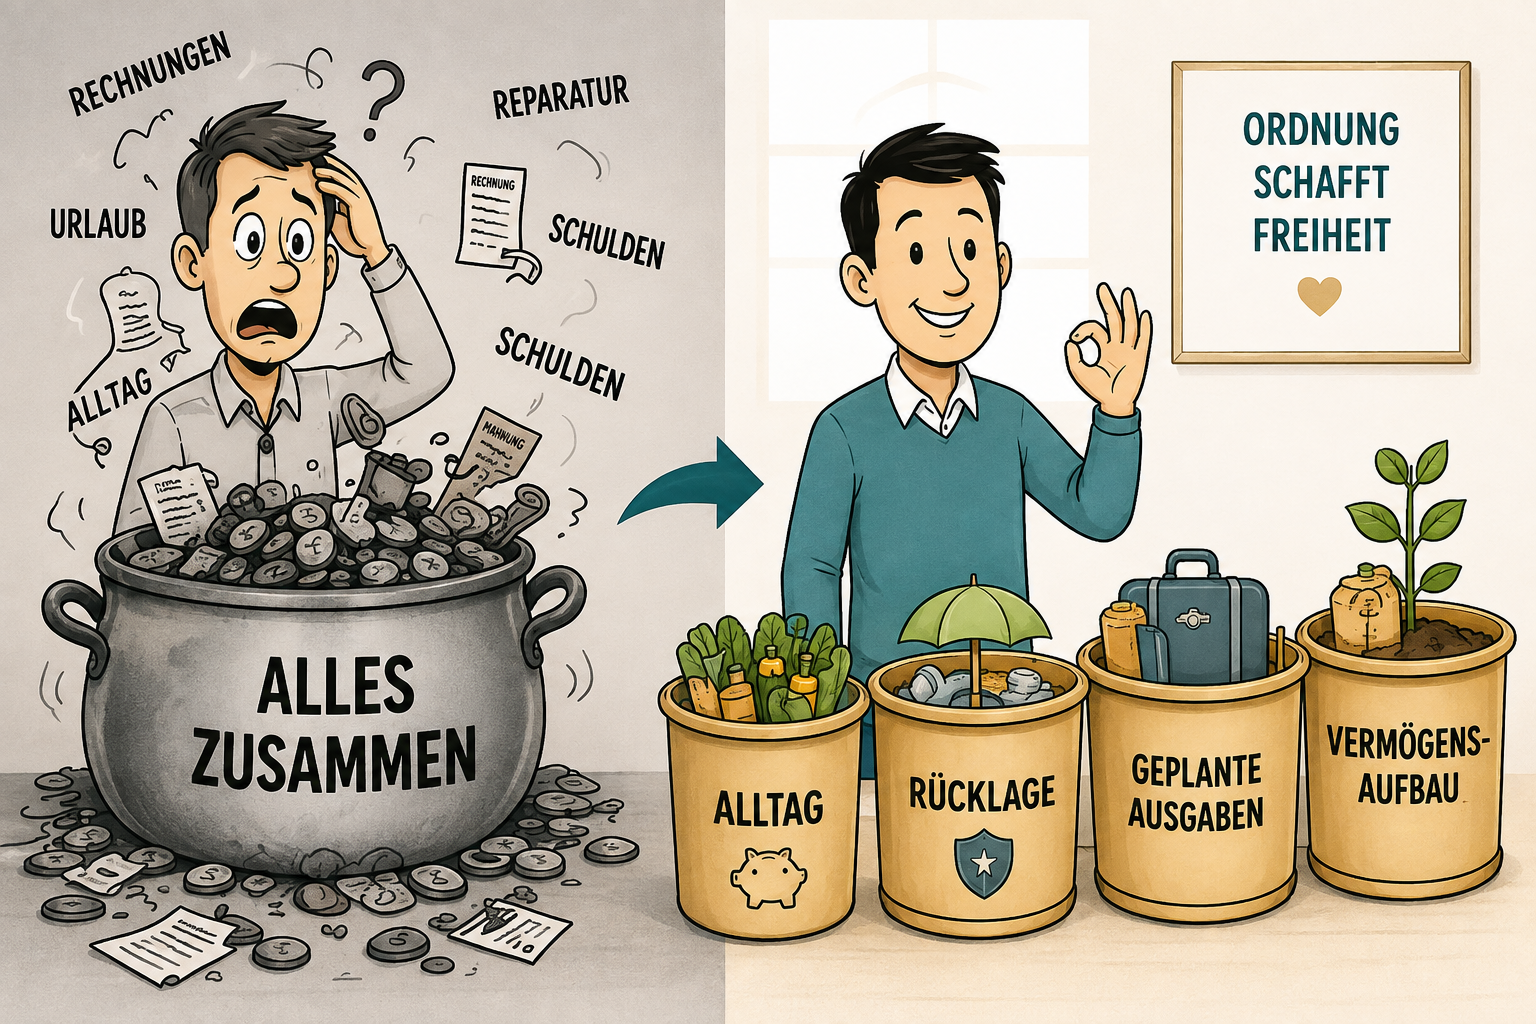
Bevor größere Summen langfristig in Aktien oder Immobilien investiert werden, braucht ein Haushalt eine finanzielle Reserve. Ich nenne sie eine Schatzkiste!
Diese Reserve sollte nicht von Börsenkursen abhängen und nicht in einer Immobilie gebunden sein. Sie ist für unerwartete Ausgaben, Reparaturen, Einkommensausfälle oder kurzfristige finanzielle Belastungen vorgesehen.
Besonders Immobilienbesitzer benötigen neben der privaten Notfallreserve zusätzliche Rücklagen für das Objekt.
Eine defekte Heizungsanlage, ein Wasserschaden, eine Sonderumlage oder eine längere Leerstandsphase darf nicht dazu führen, dass Aktien in einer schlechten Börsenphase verkauft oder teure Konsumentenkredite aufgenommen werden müssen.
Liquidität erzielt vielleicht nicht die höchste Rendite. Sie sorgt aber dafür, dass langfristige Anlagen nicht zum falschen Zeitpunkt aufgelöst werden müssen.
Zwei Familien, zwei sinnvolle Wege.
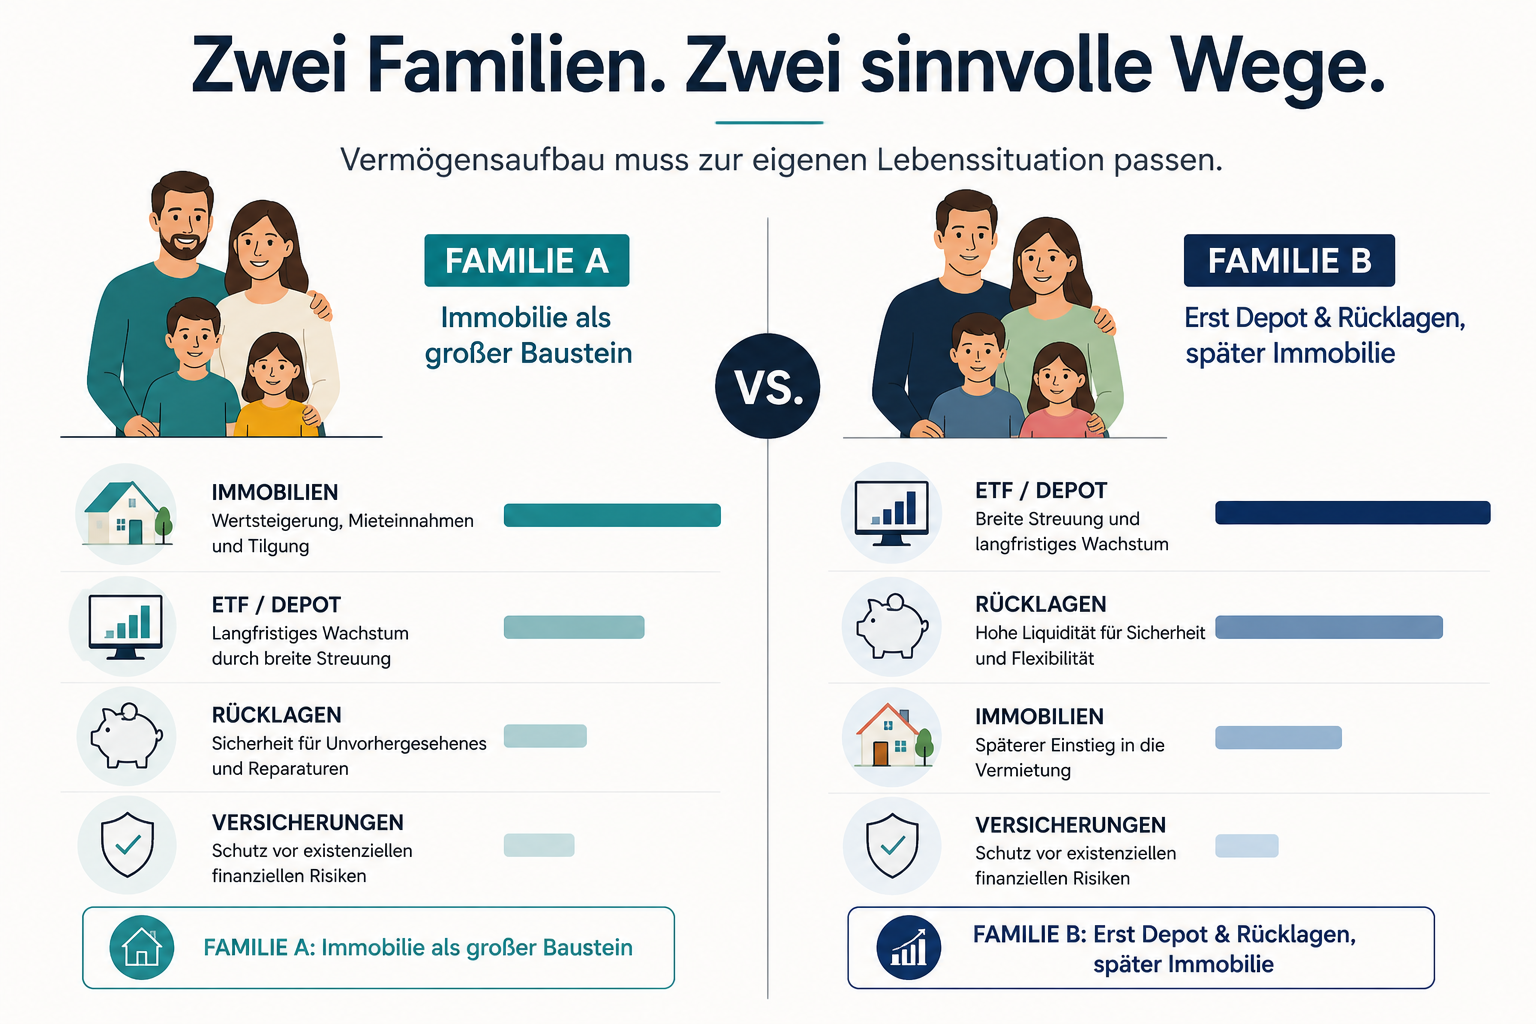
Es gibt keine Portfolioaufteilung, die für jede Familie richtig ist.
Das zeigen die folgenden vereinfachten Beispiele.
Die Zahlen dienen ausschließlich der Veranschaulichung. Kaufnebenkosten, Steuern, individuelle Versicherungsleistungen und persönliche Besonderheiten sind nicht vollständig berücksichtigt.
Familie A: Die Immobilie als großer Baustein
Familie A besteht aus zwei Erwachsenen und zwei Kindern. Beide Eltern verfügen über stabile Einkommen. Die Familie besitzt bereits eine selbst genutzte Immobilie und interessiert sich zusätzlich für eine vermietete Wohnung.
Nach Abzug aller privaten Verpflichtungen kann sie monatlich 2.000 Euro für Rücklagen, Tilgung und weitere Investitionen einsetzen. Die Familie verfügt über:
70.000 Euro liquide Rücklagen,
120.000 Euro in einem breit gestreuten ETF-Depot,
eine selbst genutzte Immobilie,
ausreichende Haftpflicht-, Berufsunfähigkeits- und Risikolebensversicherungen.
Familie A erwirbt eine vermietete Wohnung für 320.000 Euro. Einschließlich der Kaufnebenkosten setzt sie 90.000 Euro Eigenkapital ein. Der restliche Kaufpreis wird finanziert.
Die monatlichen Mieteinnahmen decken einen großen Teil von Zins, Tilgung und laufenden Kosten. Trotzdem plant die Familie bewusst einen monatlichen Sicherheitspuffer ein.
Ihre neue monatliche Spar- und Investitionsstruktur könnte beispielsweise so aussehen:
700 Euro für die Finanzierung und zusätzliche Immobilienrücklagen,
900 Euro für weltweit gestreute Aktien-ETFs,
200 Euro für langfristige Rücklagen der Kinder,
200 Euro für weitere Liquidität und unregelmäßige Ausgaben.
Die Immobilie ist damit ein großer Vermögensbaustein. Familie A stellt den ETF-Sparplan aber nicht vollständig ein.
Das ist wichtig, weil durch die Immobilie bereits viel Kapital an einem Standort gebunden ist. Das international gestreute Depot schafft dazu einen liquiden und global diversifizierten Gegenpol.
Die Familie profitiert langfristig von drei möglichen Entwicklungen:
1. Erstens wächst das Wertpapierdepot durch Einzahlungen und mögliche Kapitalmarktrenditen.
2. Zweitens reduziert jede Tilgungszahlung die Restschuld der Immobilie und erhöht damit das Nettovermögen.
3. Drittens können sich Mieteinnahmen und Immobilienwert langfristig entwickeln.
Das Risiko liegt vor allem in der hohen Gesamtverschuldung, möglichen Reparaturen, Mietausfällen und der Konzentration auf den regionalen Immobilienmarkt. Deshalb sind die Liquiditätsreserve und die Fortführung des Wertpapierdepots entscheidend.
Familie B: Erst Liquidität und Depot, später die Immobilie
Familie B hat ebenfalls zwei Kinder. Ein Einkommen ist stabil, das zweite schwankt aufgrund einer selbstständigen Tätigkeit. Die Familie verfügt noch nicht über eine Immobilie und möchte sich nicht zu früh finanziell festlegen.
Sie kann monatlich 1.500 Euro investieren und sparen. Die Familie beginnt mit folgender Aufteilung:
500 Euro Aufbau einer Liquiditäts- und Unternehmensreserve,
800 Euro in einen weltweit gestreuten Aktien-ETF,
100 Euro in eine sichere Anlage für mittelfristige Ziele,
100 Euro für die Kinderdepots.
Nach einigen Jahren verfügt Familie B über:
60.000 Euro private und berufliche Liquiditätsreserven,
110.000 Euro im Wertpapierdepot,
30.000 Euro für einen möglichen Immobilienkauf.
Nun findet die Familie eine kleinere vermietete Wohnung für 210.000 Euro. Statt das gesamte Depot zu verkaufen, verwendet sie nur einen Teil der vorhandenen Liquidität und des gesondert angesparten Immobilienkapitals.
Das Wertpapierdepot bleibt weitgehend bestehen.
Nach dem Kauf der Immobilien könnte die monatliche Aufteilung so aussehen:
550 Euro für Finanzierung, Instandhaltung und Immobilienrücklagen,
650 Euro für den ETF-Sparplan,
150 Euro für die Kinderdepots,
150 Euro für den erneuten Aufbau der Liquidität.
Familie B nutzt die Immobilie als Ergänzung, nicht als Ersatz für den Kapitalmarkt.
Dieser Weg passt besser zu ihrer Situation, weil die schwankenden Einkünfte eine größere finanzielle Reserve erfordern. Eine aggressive Finanzierung mit sehr wenig Eigenkapital würde zwar den Hebel erhöhen, aber gleichzeitig die monatliche Belastung und das Risiko vergrößern.
Was unterscheidet die beiden Familien?
Familie A besitzt stabile Einkommen und kann eine größere Immobilienposition tragen. Sie muss besonders darauf achten, dass nicht fast das gesamte Nettovermögen in wenigen Immobilien gebunden ist.
Familie B benötigt wegen des schwankenden Einkommens mehr Liquidität. Deshalb baut sie zunächst ein Depot und Rücklagen auf und ergänzt die Immobilie später. Keine der beiden Strategien ist grundsätzlich besser.
Das Nettovermögen ist wichtiger als der Immobilienwert
Ein häufiger Denkfehler besteht darin, den Marktwert einer Immobilie vollständig als eigenes Vermögen zu betrachten.
Besitzt eine Familie eine Immobilie im Wert von 500.000 Euro und hat darauf noch ein Darlehen von 350.000 Euro, beträgt das darin gebundene Nettovermögen zunächst nur 150.000 Euro.
Für die persönliche Vermögensbilanz gilt vereinfacht:
Vermögenswerte minus Schulden ergeben das Nettovermögen.
Zu den Vermögenswerten gehören beispielsweise:
Immobilien,
Aktien und ETFs,
Fonds,
Bankguthaben,
Unternehmensbeteiligungen,
bestimmte Versicherungsansprüche.
Davon werden Immobilienkredite, Konsumentenkredite und andere Verbindlichkeiten abgezogen.
Nicht jedes zusätzliche Produkt verbessert die Streuung
Diversifikation bedeutet nicht, möglichst viele Verträge, Fonds und Konten zu besitzen.
Wer fünf verschiedene Fonds hält, die alle überwiegend in dieselben großen US-Technologieunternehmen investieren, ist möglicherweise weniger breit aufgestellt, als es auf den ersten Blick wirkt.
Das Gleiche gilt für mehrere Immobilien im selben Stadtteil oder mehrere Versicherungsverträge mit sehr ähnlichen Anlagekonzepten.
Entscheidend ist nicht die Anzahl der Produkte, sondern die Frage, welchen wirtschaftlichen Risiken das Vermögen tatsächlich ausgesetzt ist.
Eine echte Diversifikation kann unterschiedliche Ebenen umfassen:
verschiedene Anlageklassen,
verschiedene Länder und Währungsräume,
verschiedene Branchen,
unterschiedliche Laufzeiten,
liquide und nicht liquide Vermögenswerte,
selbst genutzte und vermietete Immobilien,
unterschiedliche Einkommensquellen.
Wann eine Immobilie möglicherweise nicht passt
Eine Immobilie sollte nicht gekauft werden, nur weil sie als „sicher“ gilt oder weil andere Menschen damit erfolgreich waren.
Ein Kauf kann problematisch sein, wenn:
kaum finanzielle Rücklagen vorhanden sind,
das Einkommen unsicher ist,
die monatliche Finanzierung nur unter sehr optimistischen Annahmen funktioniert,
das gesamte Eigenkapital eingesetzt werden müsste,
notwendige Modernisierungen nicht einkalkuliert wurden,
der Kaufpreis in keinem vernünftigen Verhältnis zur erzielbaren Miete steht,
der Standort nicht verstanden wird,
bereits ein großer Teil des Vermögens in Immobilien gebunden ist,
keine Bereitschaft besteht, sich um Verwaltung und Vermietung zu kümmern.
Auch eine gute Anlageklasse kann zur falschen Entscheidung werden, wenn sie nicht zur persönlichen Situation passt.
Wann Immobilien eine starke Ergänzung sein können
Eine vermietete Immobilie kann besonders interessant sein, wenn:
das Einkommen langfristig tragfähig ist,
ausreichend Liquidität vorhanden bleibt,
Kaufpreis, Miete und Finanzierung realistisch kalkuliert wurden,
der Standort eine nachvollziehbare Nachfrage besitzt,
Instandhaltung und mögliche Leerstände berücksichtigt sind,
das Objekt nicht das gesamte Vermögen dominiert,
parallel weiterhin andere Vermögenswerte aufgebaut werden können,
die Investition zu den langfristigen Zielen passt.
Dann kann die Immobilie Einnahmen, Sachwertcharakter und Fremdkapitalhebel miteinander verbinden.
Die eigene Immobilie und die Kapitalanlage sind nicht dasselbe.
Eine selbst genutzte Immobilie kann ein wichtiger Teil der persönlichen Altersvorsorge sein. Ist sie im Ruhestand weitgehend schuldenfrei, reduziert sie die laufenden Wohnkosten und schafft Planungssicherheit.
Sie produziert jedoch keine laufenden Mieteinnahmen für ihren Eigentümer. Gleichzeitig bindet sie Kapital und verursacht weiterhin Kosten für Instandhaltung, Modernisierung, Versicherungen und Abgaben. Eine selbst genutzte Immobilie besitzt deshalb sowohl einen finanziellen als auch einen emotionalen Nutzen.
Bei einer vermieteten Immobilie sollte dagegen die wirtschaftliche Betrachtung stärker im Vordergrund stehen.
Sie muss nicht schön genug sein, damit die Eigentümerin selbst dort wohnen möchte. Sie muss zur Nachfrage der Mieter passen und sich unter realistischen Bedingungen rechnen.
Breites Denken schützt vor falschen Gegensätzen.
In Diskussionen über Geldanlagen entstehen häufig künstliche Gegensätze:
Immobilie oder ETF?
Aktie oder Versicherung?
Tilgen oder investieren?
Sicherheit oder Rendite?
In der Praxis besteht ein belastbares Vermögen meistens aus mehreren Bausteinen. Eine mögliche Struktur könnte sein:
- Die Liquiditätsreserve schützt vor kurzfristigen finanziellen Engpässen.
- Versicherungen sichern existenzielle Risiken ab.
- Ein weltweit gestreutes Depot beteiligt die Anlegerin an der Entwicklung vieler Unternehmen und Volkswirtschaften.
- Eine Immobilie kann Mieteinnahmen, Tilgung und Sachwertcharakter ergänzen.
- Eine selbstständige Tätigkeit oder Unternehmensbeteiligung kann eine weitere Einkommens- und Vermögensquelle darstellen.
- Welche Gewichtung sinnvoll ist, hängt von der individuellen Situation ab.
Drei Fragen für die eigene Vermögensplanung
1. Wie ist mein Vermögen tatsächlich verteilt?
Dabei sollten nicht nur Depotwerte und Kontostände betrachtet werden. Auch Immobilienwerte, Restschulden, Versicherungsansprüche, Unternehmenswerte und zukünftige finanzielle Verpflichtungen gehören in die Betrachtung.
2. Welche Aufgabe übernimmt jeder Baustein?
Dient eine Anlage der Liquidität, der Absicherung, dem langfristigen Wachstum, den laufenden Einnahmen oder der Altersvorsorge? Ein Produkt ohne klar definierte Aufgabe sollte kritisch überprüft werden.
3. Was passiert in einem schwierigen Szenario?
- Was geschieht, wenn die Immobilie mehrere Monate leer steht?
- Was passiert, wenn die Heizung ersetzt werden muss?
- Kann die Finanzierung getragen werden, wenn ein Einkommen zeitweise ausfällt?
- Muss das Depot verkauft werden, wenn die Börse gerade 30 Prozent tiefer steht?
- Eine Vermögensstrategie muss nicht nur in guten Jahren funktionieren.
Fazit: Immobilien sind ein Baustein, nicht die ganze Strategie.
Immobilien können beim Vermögensaufbau eine bedeutende Rolle spielen. Sie können laufende Einnahmen erzeugen, durch Fremdkapital gehebelt werden und mit jeder Tilgung das Nettovermögen erhöhen.
Gleichzeitig binden sie Kapital, verursachen Kosten, benötigen Rücklagen und konzentrieren Vermögen auf einzelne Objekte und Standorte.
Aktien, Rohstoffeund ETFs bieten dagegen eine breite globale Beteiligung, hohe Liquidität und einen unkomplizierten schrittweisen Vermögensaufbau. Versicherungen schützen vor bestimmten finanziellen Risiken. Sichere Rücklagen sorgen dafür, dass langfristige Anlagen nicht im falschen Moment verkauft werden müssen.
Der entscheidende Gedanke lautet deshalb:
Vermögen entsteht nicht durch die Suche nach der einen perfekten Anlage. Es entsteht durch das bewusste Zusammenspiel unterschiedlicher Vermögenswerte.
Es geht nicht darum, Immobilien gegen Aktien auszuspielen. Es geht darum, zu verstehen, welche Aufgabe eine Immobilie im eigenen Vermögen übernehmen soll, wie viel Kapital sie bindet, welche Risiken dadurch entstehen und welche anderen Bausteine weiterhin benötigt werden.
Finanzielle Bildung ist kein einmaliges Ereignis. Sie ist die Bereitschaft, Fragen zu stellen, Zahlen zu verstehen und Entscheidungen immer wieder im Zusammenhang mit dem gesamten Vermögen zu betrachten.
Denn am Ende entscheidet nicht eine einzelne Immobilie, ein einzelner ETF oder eine einzelne Aktie über die finanzielle Zukunft. Entscheidend ist die Struktur dahinter.
Fragen an dich:
- Hast du bereits einen Überblick darüber, wie sich dein Vermögen auf Immobilien, Wertpapiere, Versicherungen und liquide Rücklagen verteilt?
- Welche Rolle sollen Immobilien in deinem persönlichen Vermögensaufbau spielen?
- Und wenn du in zehn Jahren auf deine heutigen Entscheidungen zurückblickst: Was hättest du gerne früher verstanden?
Mein Impuls für dich.
Warte nicht darauf, dass du viel investieren kannst. Beginne damit, dein Geld zu strukturieren. In einem vertraulichen Gespräch schauen wir uns deine Renteninformation, bestehende Verträge, Versicherungen und deine betriebliche Altersvorsorge an und prüfen, ob deine bisherige Vorsorge wirklich zu deinen Zielen passt.
Persönliches Gespräch hier sichern!
Hinweis 1: Dieser Beitrag dient ausschließlich der allgemeinen Finanzbildung und stellt keine individuelle Anlage-, Finanzierungs-, Steuer- oder Rechtsberatung dar. Immobilieninvestitionen und Wertpapieranlagen sind mit Risiken verbunden. Finanzierungen, steuerliche Auswirkungen und die persönliche Tragfähigkeit sollten individuell geprüft werden.
Hinweis 2: Dieser Beitrag und einzelne Abbildungen wurden mit KI-Unterstützung erstellt und redaktionell geprüft.