Die 8 Geldfresser im Alltag
Konto leer... Wie kleine Gewohnheiten deine finanzielle Freiheit sabotieren. Sie greifen nicht einmalig an, sondern dauerhaft leise systematisch.
Die 8 Geldfresser im Alltag. Warum dein Konto leer ist, ohne dass du es merkst.
Wie kleine Gewohnheiten deine finanzielle Freiheit sabotieren – und was du konkret dagegen tun kannst.
1. Lifestyle-Inflation – wenn mehr Einkommen dich nicht reicher macht.
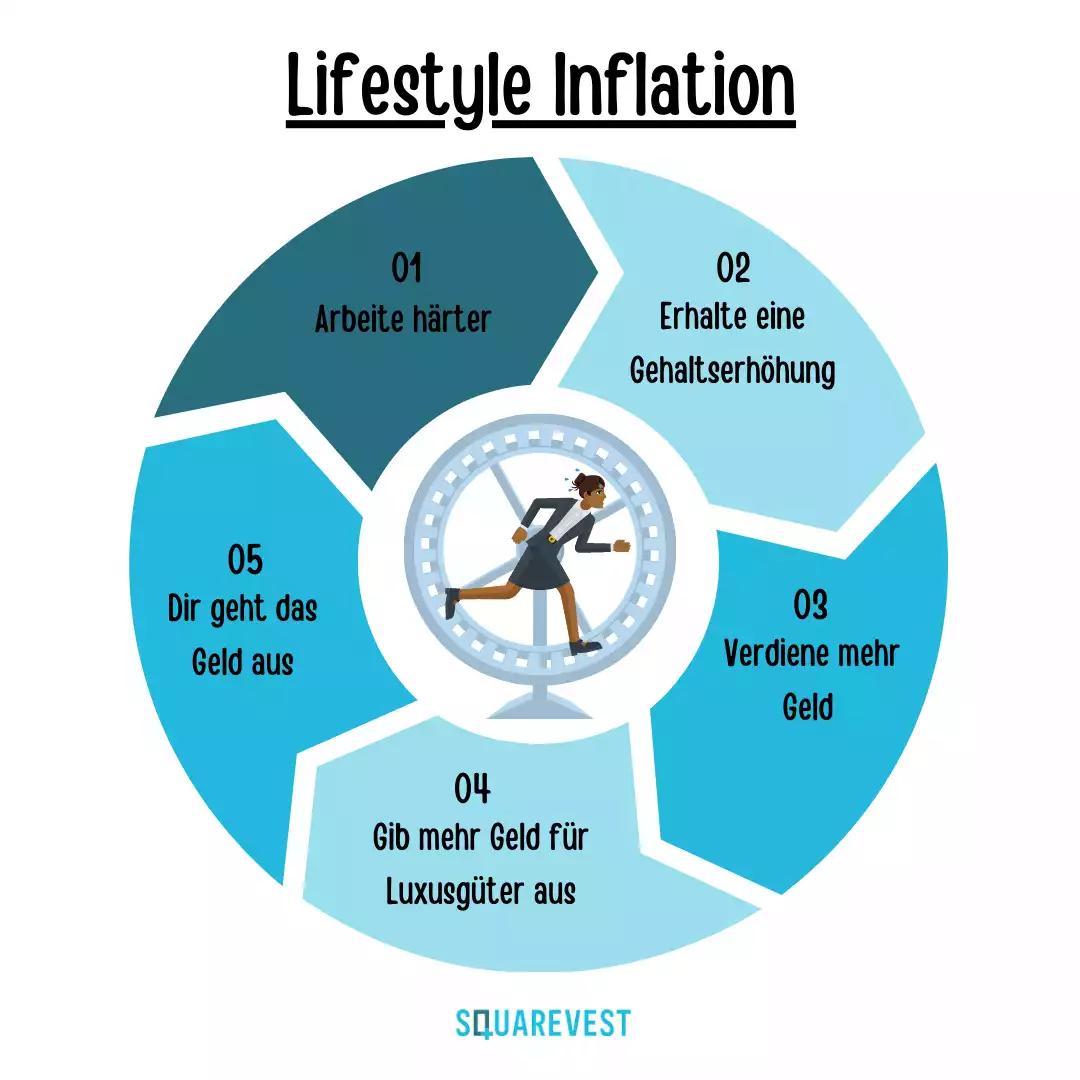
Mit dem ersten „richtigen“ Gehalt beginnt für viele eine neue Phase: mehr Möglichkeiten, mehr Komfort, mehr Konsum. Doch genau hier liegt eine der größten finanziellen Fallen. Wenn deine Ausgaben im gleichen Tempo – oder sogar schneller – steigen als dein Einkommen, bleibt am Ende nichts übrig.
Das Problem ist nicht der höhere Lebensstandard an sich, sondern das fehlende Gleichgewicht. Wer jede Gehaltserhöhung vollständig in Konsum übersetzt, wird finanziell auf der Stelle treten. Nachhaltiger ist es, bewusst zu steuern: Ein Teil darf in mehr Lebensqualität fließen – der andere konsequent in Vermögensaufbau.
2. Abo-Fallen: kleine Beträge, große Wirkung!
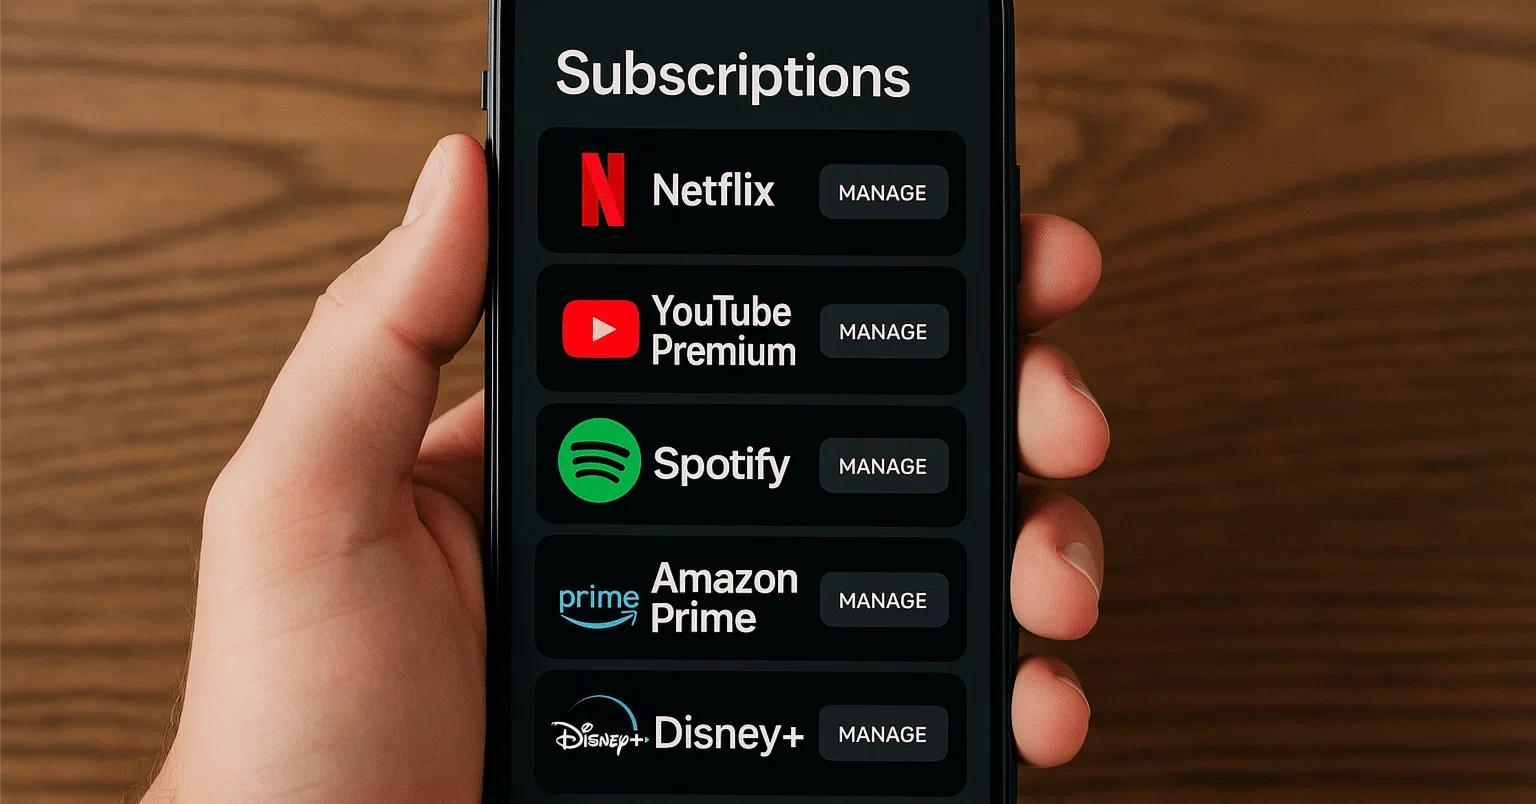
Die sogenannte Subscription Economy hat sich tief in unseren Alltag integriert. Streamingdienste, Cloud-Speicher, Apps, Magazine, Handy-Verträge: alles bequem, alles monatlich für kleines Geld.
Ein einzelnes Abo wirkt harmlos. Doch in Summe entsteht ein erheblicher Betrag. Viele Menschen unterschätzen, wie viel Geld hier unbemerkt abfließt, weil die Abbuchungen automatisiert und emotional kaum spürbar sind.
Wer seine Finanzen im Griff behalten will, sollte regelmäßig prüfen: Was nutze ich wirklich und was läuft nur nebenbei weiter?
3. Bequemlichkeit kostet Rendite „die Convenience-Falle“. Hier ist der nächste unbemerkte Geldfresser.
Noch nie war es so einfach, Geld auszugeben. Ein Klick genügt, und Essen, Kleidung oder Technik stehen vor der Tür.
Doch diese Bequemlichkeit hat ihren Preis. Liefergebühren, Servicekosten und höhere Produktpreise summieren sich schnell zu einem erheblichen Aufschlag. Was sich wie eine kleine Entscheidung anfühlt, wird bei regelmäßiger Nutzung zu einem echten Kostenfaktor.
Gerade im Alltag sind es diese wiederkehrenden Bequemlichkeitsentscheidungen, die langfristig deine Sparquote massiv beeinflussen.
4. Kosten beim Investieren – der unterschätzte Renditekiller
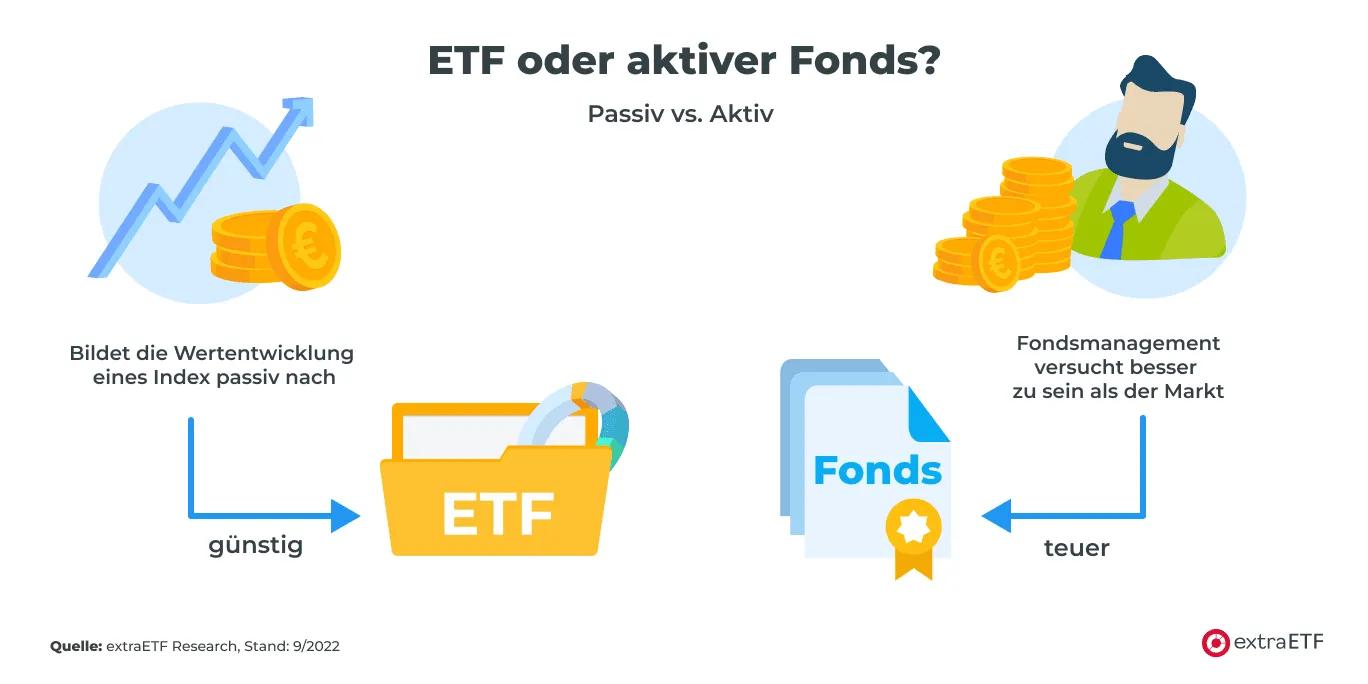
Viele achten beim Investieren auf die Rendite aber vergessen die Kosten. Genau das ist ein Fehler.
Ob Depotgebühren, Orderkosten oder die laufenden Kosten eines Fonds: Diese scheinbar kleinen Prozentsätze wirken über Jahre wie ein unsichtbarer Gegner. Besonders bei aktiv gemanagten Fonds können Gebühren von 1,5 % bis 2 % einen erheblichen Teil der Rendite auffressen.
Im Vergleich dazu sind breit gestreute ETFs oft deutlich günstiger. Wer langfristig investiert, sollte Kosten nicht als Nebensache betrachten, sondern als strategischen Hebel.
5. Laster und Gewohnheiten – kleine Beträge, große Summen.
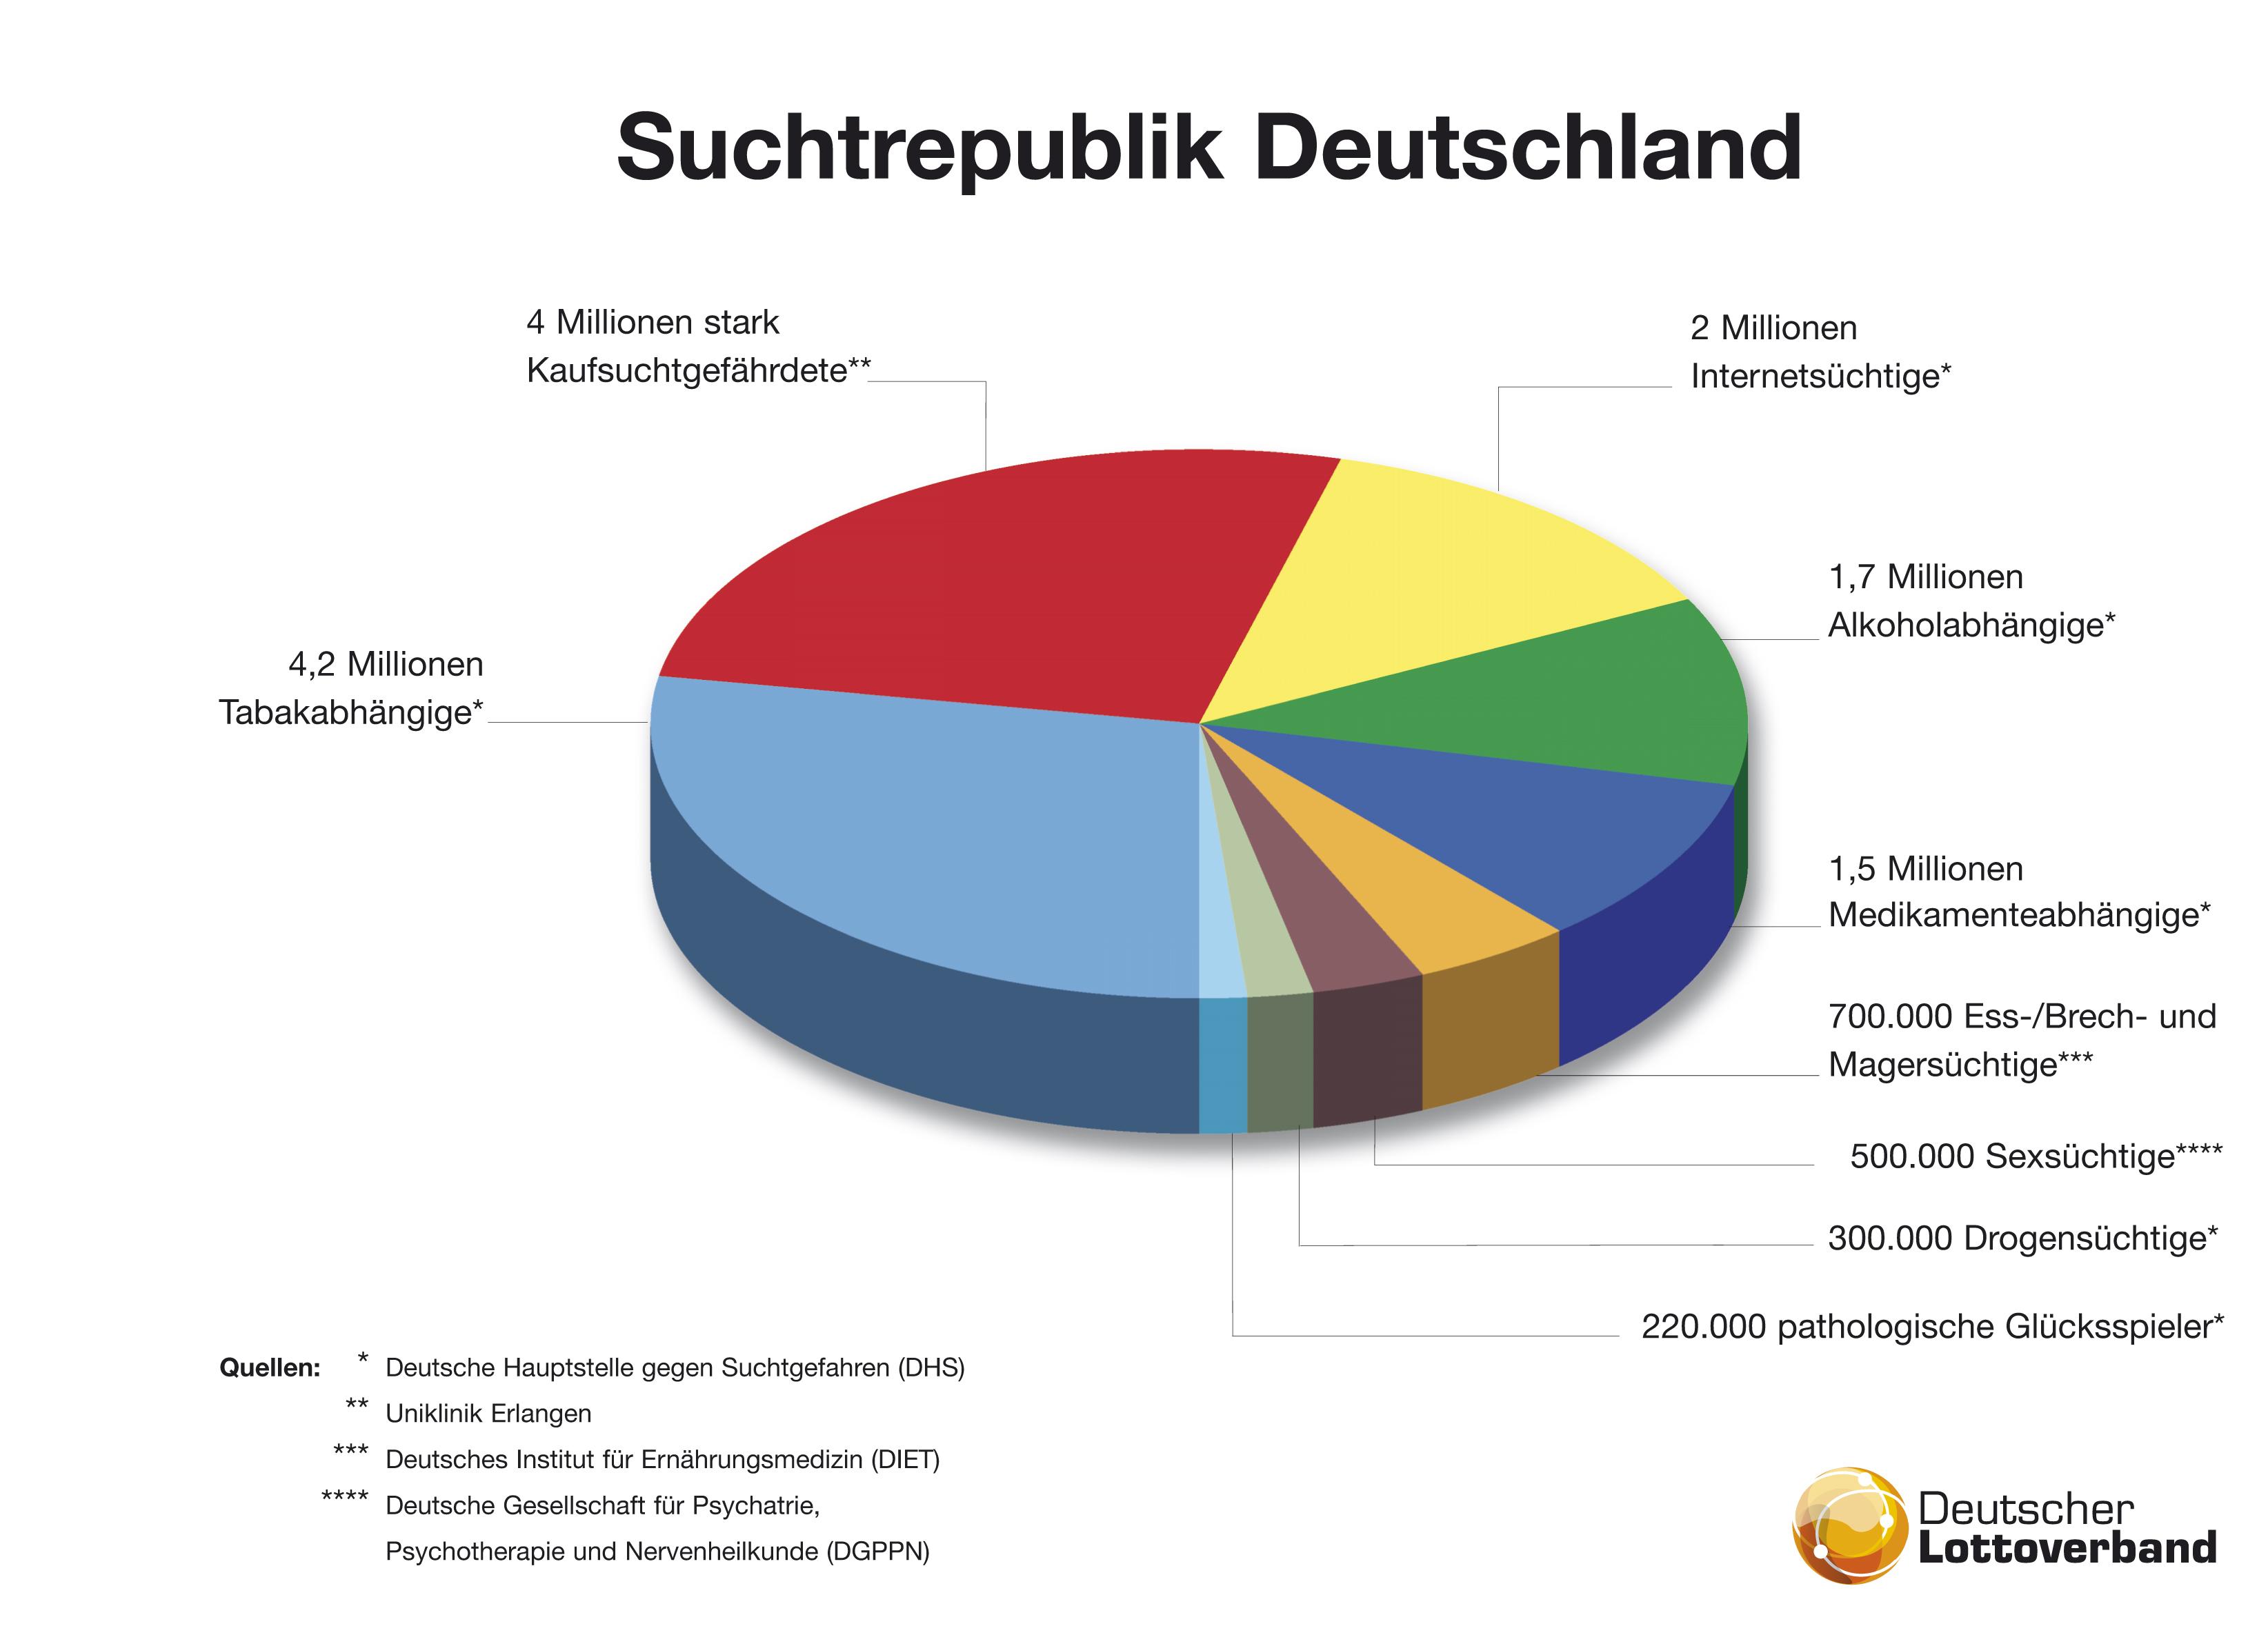
Gewohnheiten wie Rauchen, regelmäßiger Alkohol, tägliche Coffee to go oder andere kleine „Laster“ wirken oft harmlos im Alltag. Doch in der Summe entstehen erhebliche Kosten.
Was täglich nur wenige Euro sind, wird auf das Jahr gerechnet schnell dreistellig oder sogar vierstellig. Und genau hier liegt die Chance: Wer solche Ausgaben reduziert oder bewusst steuert, kann dieses Geld gezielt in Vermögensaufbau umlenken.
6. Impulskäufe – Emotion schlägt Rationalität
Impulskäufe sind selten rational. Sie entstehen aus Emotionen, aus kurzfristigen Bedürfnissen oder durch gezielte Reize: etwa durch Werbung oder Social Media.
Das Problem: Diese Käufe bringen oft keinen langfristigen Mehrwert, belasten aber dein Budget. Eine einfache, aber effektive Strategie ist es, Abstand zu schaffen, beispielsweise durch eine Warteliste.
Zeit ist hier ein entscheidender Faktor. Was heute unverzichtbar erscheint, ist morgen oft schon irrelevant.
7. Das Auto. Statussymbol mit versteckten Kosten.
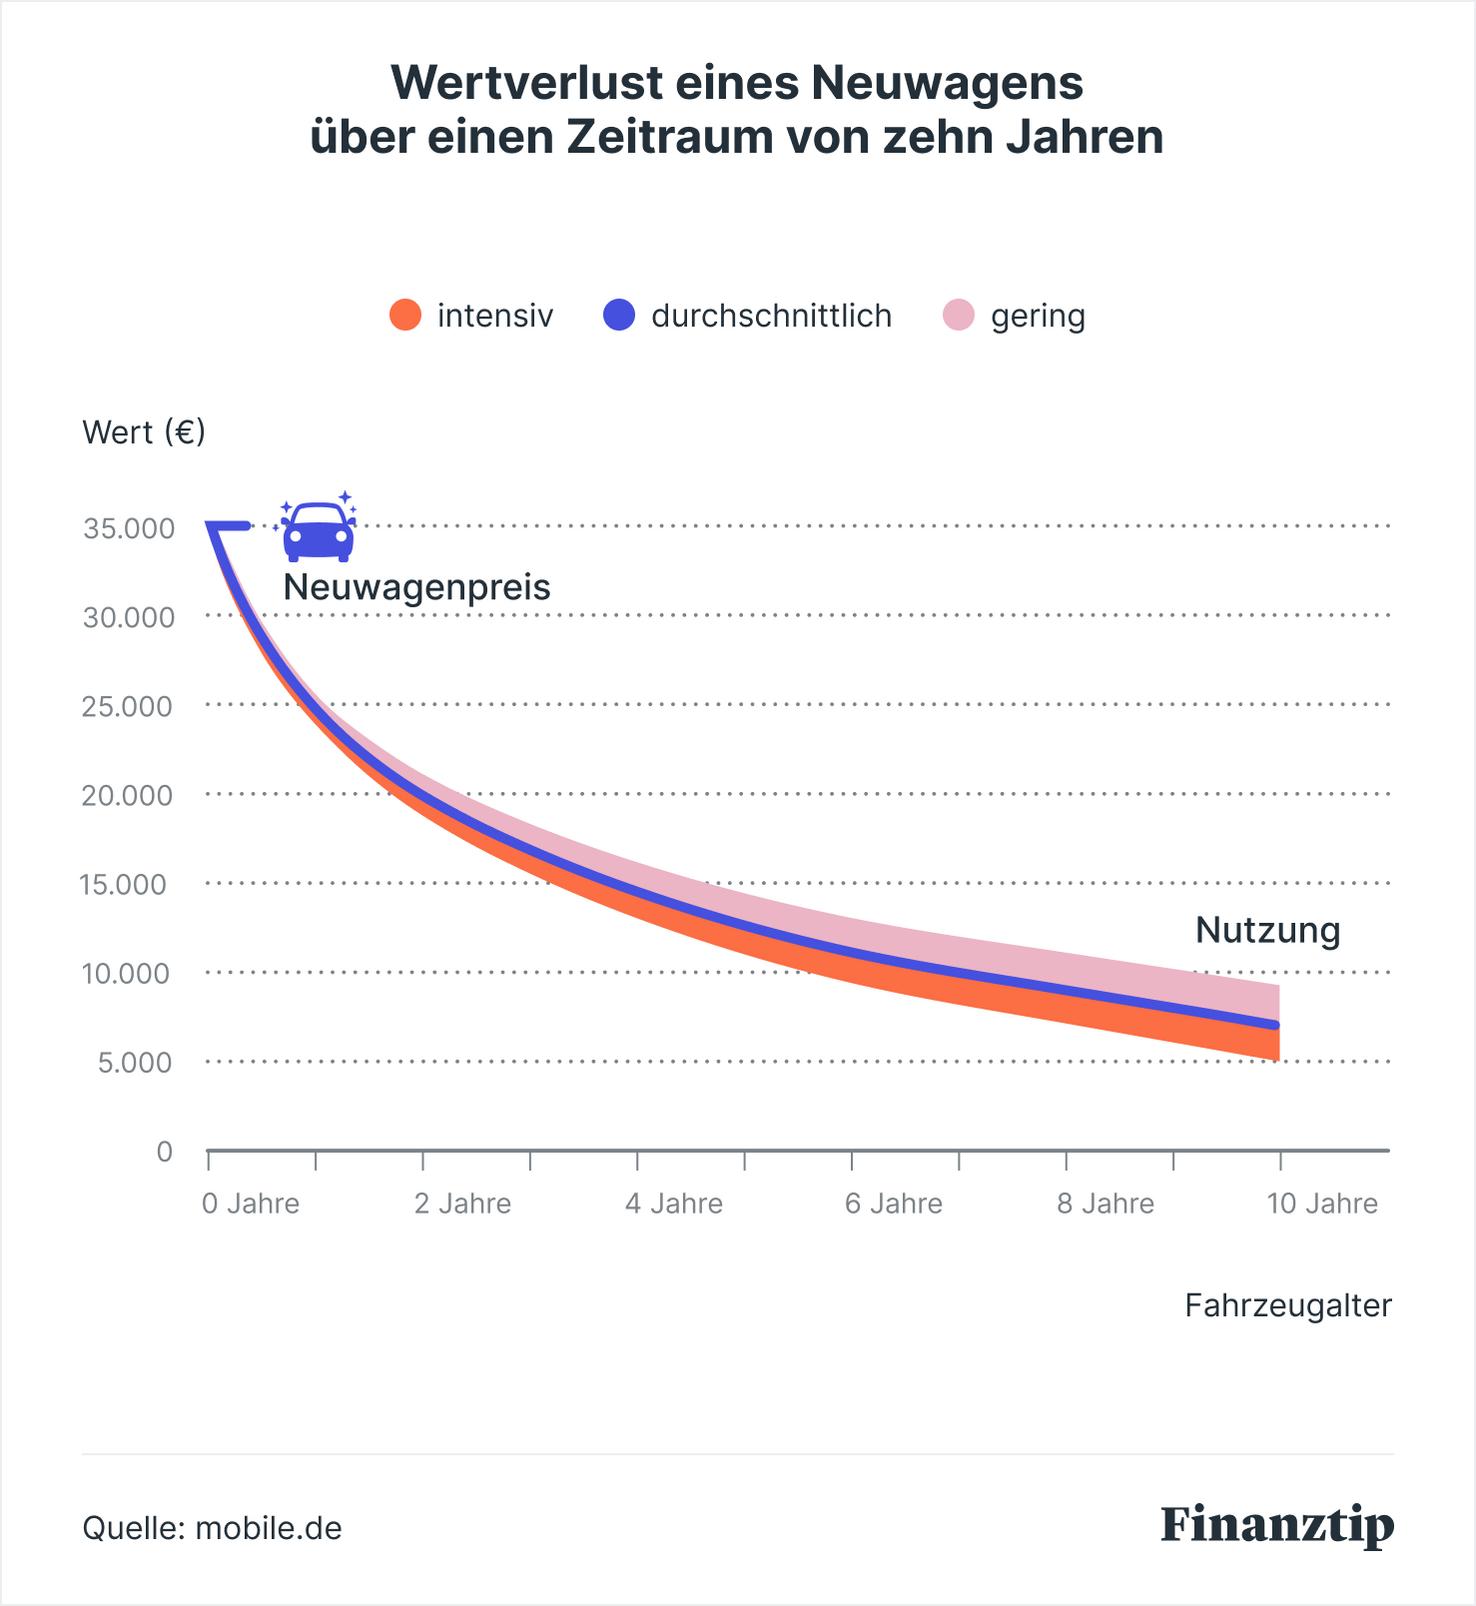
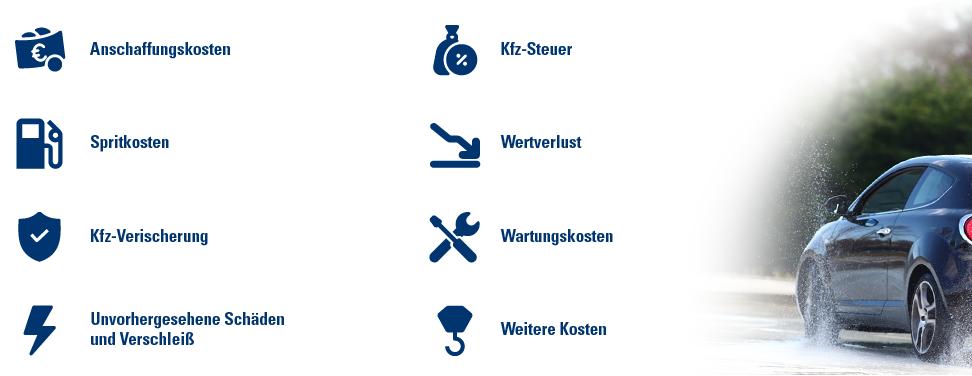
Ein Auto ist für viele selbstverständlich aber selten günstig. Neben offensichtlichen Kosten wie Sprit und Versicherung sind es vor allem der Wertverlust und laufende Instandhaltung, die finanziell ins Gewicht fallen.
Gerade in urbanen Regionen lohnt sich ein kritischer Blick: Ist ein eigenes Auto wirklich notwendig oder gibt es effizientere Alternativen wie Carsharing?
Hier liegt oft ein enormes Einsparpotenzial, das viele unterschätzen.
8. Last but not least: Inflation. Der unsichtbare Vermögensverlust.
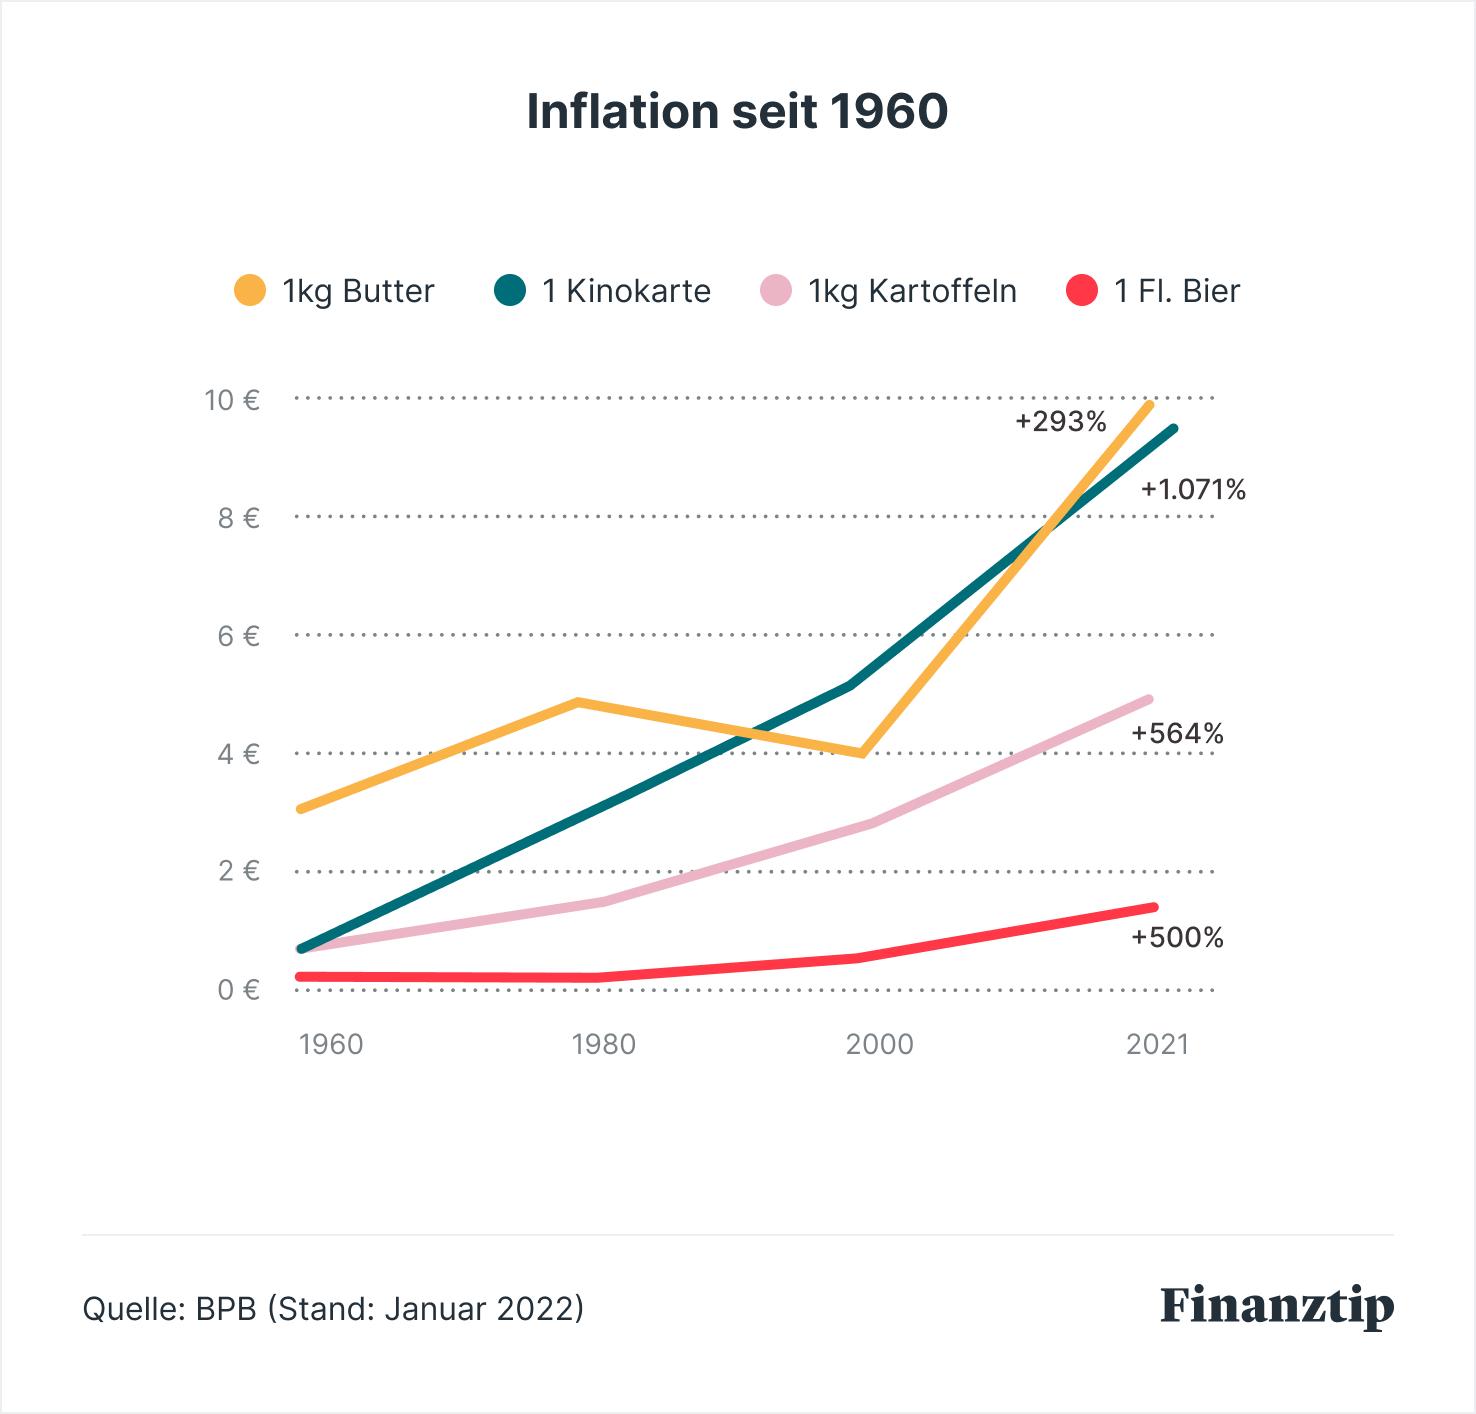
Inflation ist der wohl leiseste, aber zugleich mächtigste Geldfresser. Sie sorgt dafür, dass dein Geld jedes Jahr an Kaufkraft verliert.
Besonders problematisch wird es, wenn Vermögen unverzinst auf dem Konto liegt. In diesem Fall verliert es real an Wert, ohne dass du aktiv etwas falsch machst.
Wer Vermögen aufbauen will, muss Inflation aktiv mitdenken. Das bedeutet: Kapital so anlegen, dass es zumindest langfristig eine Rendite oberhalb der Inflationsrate erzielt.
Fazit: Dein Kontostand ist kein Zufall
Diese acht Geldfresser wirken nicht spektakulär. Genau deshalb sind sie so gefährlich. Sie greifen nicht einmalig an, sondern dauerhaft, leise und systematisch.
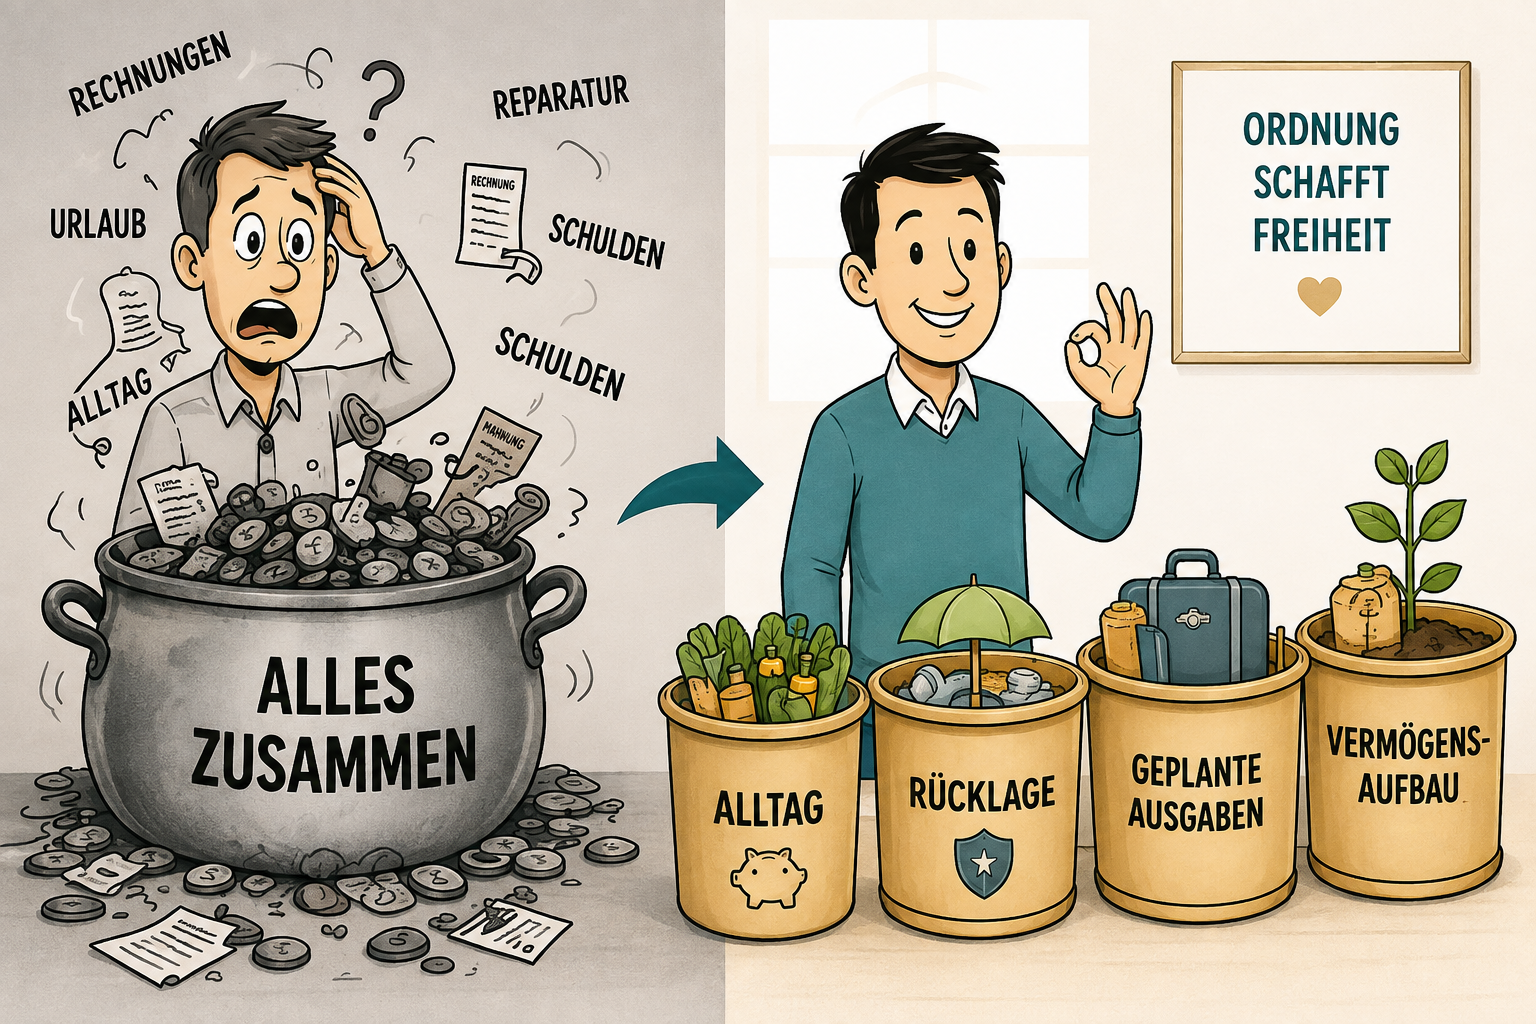
Finanzielle Stärke entsteht nicht durch einzelne große Entscheidungen, sondern durch Kontrolle im Alltag. Wer seine Geldflüsse versteht, bewusst steuert und konsequent optimiert, baut sich Schritt für Schritt echte finanzielle Freiheit auf.
Dein nächster Schritt: Klarheit und Umsetzung
Wenn du merkst, dass genau diese Punkte auch bei dir eine Rolle spielen und du nicht länger nur reagieren, sondern deine Finanzen aktiv steuern möchtest, dann darfst du das Thema strukturiert angehen. Du musst das nicht allein herausfinden.
Wenn du dir dabei eine klare Begleitung wünschst, habe ich zwei Möglichkeiten für dich entwickelt:
Zum einen ein kompaktes 2-Tage-Seminar zur Liquiditätsbetrachtung, in dem wir gemeinsam deine aktuellen Geldflüsse analysieren, deine Ausgaben transparent machen und sofort umsetzbare Stellschrauben identifizieren.
Liquiditätsbetrachtung & Budgetierung
Und zum anderen mein 12-wöchiges Coaching-Programm für Familien, in dem wir Schritt für Schritt eine stabile finanzielle Struktur aufbauen – von der Übersicht über deine Finanzen bis hin zu durchdachten Investitionsstrategien.
Beide Formate haben ein Ziel: Dir Klarheit zu geben, damit du ins Handeln kommst.
Wenn du bereit bist, deine finanzielle Situation nicht länger dem Zufall zu überlassen, sondern bewusst zu gestalten, dann findest du alle weiteren Informationen auf meiner Website oder kannst dich direkt für ein persönliches Gespräch eintragen.
Hinweis
Dieser Beitrag dient der Finanzbildung und ersetzt keine individuelle Finanz- oder Steuerberatung. Jede Entscheidung sollte eigenverantwortlich und unter Berücksichtigung der persönlichen Situation getroffen werden.