Deutschland hat kein Sparproblem. Deutschland hat ein Investitionsproblem.
Warum es den Deutschen so schwerfällt, mit Aktien und ETFs langfristig Vermögen aufzubauen. Die Deutschen gelten als fleißige Sparer: Weltsparmeister!
Deutschland hat kein Sparproblem. Deutschland hat ein Investitionsproblem.
Warum es den Deutschen so schwerfällt, mit Aktien und ETFs langfristig Vermögen aufzubauen.
Die Deutschen gelten als fleißige Sparer. Sie legen Geld zurück, zahlen ihre Kredite ab, schließen Versicherungen ab und achten auf finanzielle Sicherheit.
Trotzdem gelingt es vielen Menschen nicht, über Jahrzehnte ein nennenswertes Kapitalmarktvermögen aufzubauen.
Das liegt nicht daran, dass die Deutschen grundsätzlich zu ängstlich, ungeeignet oder zu wenig diszipliniert für die Börse wären. Im Gegenteil: Wer regelmäßig spart, langfristig plant und nicht jeden Euro sofort ausgibt, bringt bereits wichtige Voraussetzungen für erfolgreichen Vermögensaufbau mit.
Das eigentliche Problem liegt an einer anderen Stelle:
Wir lernen in Deutschland sehr früh, Geld zurückzulegen. Aber wir lernen viel zu spät, wie Geld produktiv für uns arbeiten kann.
Das Problem beginnt nicht im Depot, sondern im Klassenzimmer
In meiner Arbeit als Börsencoachin, Investorin und Finanzbildnerin erlebe ich immer wieder Menschen, die beruflich Verantwortung tragen, Familien versorgen, Immobilien finanzieren oder Unternehmen führen und trotzdem nie systematisch gelernt haben, wie Kapitalmärkte funktionieren.
Viele starten ins Berufsleben, ohne ausreichend zu verstehen:
was eine Aktie tatsächlich ist,
wie eine Anleihe funktioniert,
worin sich ein ETF von einem einzelnen Unternehmen unterscheidet,
warum Diversifikation wichtig ist,
wie Inflation und Zinseszins wirken,
wodurch Risiken entstehen,
und wie sich der Wert eines Unternehmens beurteilen lässt.
Das ist kein persönliches Versagen. Es ist das Ergebnis eines Bildungssystems, in dem Finanzwissen lange Zeit eher als Privatsache betrachtet wurde.
Eine Bestandsaufnahme von Bundesfinanzministerium und OECD zeigt zwar, dass die finanzielle Allgemeinbildung in Deutschland im internationalen Vergleich nicht grundsätzlich schlecht ist. Gleichzeitig bestehen erhebliche Wissenslücken bei bestimmten Themen und Bevölkerungsgruppen. Besonders deutlich ist der Wunsch junger Menschen nach mehr Finanzbildung: 87 Prozent der befragten 14- bis 24-Jährigen wünschen sich mehr Wissen über den Umgang mit Geld, 81 Prozent über Altersvorsorge und 73 Prozent über Geldanlage.
Das bedeutet: Das Interesse ist vorhanden. Die systematische Vermittlung fehlt.
Finanzwissen wird deshalb häufig erst dann erworben, wenn bereits echte Entscheidungen anstehen: beim ersten Gehalt, beim Abschluss einer Versicherung, beim Immobilienkredit, bei der betrieblichen Altersvorsorge oder dann, wenn plötzlich eine größere Summe auf dem Konto liegt.
Dann geht es jedoch nicht mehr um eine theoretische Schulaufgabe. Dann geht es um das eigene Geld.
Deutschland spart viel aber ein großer Teil des Geldes arbeitet kaum.
Das Geldvermögen der privaten Haushalte in Deutschland belief sich zum Ende des ersten Quartals 2026 auf rund 9,49 Billionen Euro. Das waren trotz neuer Ersparnisse etwa 28 Milliarden Euro weniger als Ende 2025, weil Kursverluste bei Aktien, Beteiligungen und Fonds den Vermögenszuwachs überlagerten.
Für die detaillierte Aufteilung verwende ich die Bundesbank-Daten zum 31. Dezember 2025, die Tagesgeldvergleich.net im April 2026 aufbereitet hat.
Vermögensposition | Betrag zum 31.12.2025 | Anteil am Geldvermögen |
Gesamtes Geldvermögen | 9.503,7 Mrd. Euro | 100,0 % |
Bargeld und Bankeinlagen insgesamt | 3.539,6 Mrd. Euro | 37,2 % |
davon Bargeld und täglich verfügbare Einlagen | 2.375,1 Mrd. Euro | 25,0 % |
Termineinlagen | 646,7 Mrd. Euro | 6,8 % |
Spareinlagen und Sparbriefe | 517,8 Mrd. Euro | 5,4 % |
Direkt gehaltene börsennotierte Aktien | 683,8 Mrd. Euro | 7,2 % |
Investmentfonds | 1.315,4 Mrd. Euro | 13,8 % |
Versicherungs- und Altersvorsorgeansprüche | 2.604,8 Mrd. Euro | 27,4 % |
Schuldverschreibungen | 225,8 Mrd. Euro | 2,4 % |
Die Angaben zu direkt gehaltenen Aktien ergeben sich aus 348,3 Milliarden Euro in börsennotierten deutschen Aktien und 335,5 Milliarden Euro in börsennotierten ausländischen Aktien. Nicht börsennotierte Unternehmensbeteiligungen sind darin bewusst nicht enthalten.
Damit liegt mehr als jeder dritte Euro des deutschen Geldvermögens in Bargeld oder Bankeinlagen. Rund ein Viertel des gesamten Geldvermögens liegt sogar in Bargeld und täglich verfügbaren Einlagen.
Direkt gehaltene börsennotierte Aktien machen dagegen lediglich rund sieben Prozent aus. Weitere knapp 14 Prozent stecken in Investmentfonds, wobei diese Fonds nicht ausschließlich in Aktien investieren müssen.
Tagesgeldvergleich.net veröffentlicht für spätere Quartale teilweise eigene Trendberechnungen. Diese Schätzwerte behandle ich nicht als offizielle Ist-Zahlen. Für die Tabelle verwende ich deshalb ausschließlich die detaillierten Werte zum vierten Quartal 2025 und ergänze sie um die offiziell veröffentlichte Gesamtsumme der Bundesbank für das erste Quartal 2026.
Der zentrale Widerspruch wird damit sichtbar:
Deutschland hat nicht in erster Linie ein Sparproblem. Deutschland hat ein Problem damit, einen ausreichend großen Teil seiner langfristigen Ersparnisse produktiv zu investieren.
Tagesgeld ist nicht das Problem
An dieser Stelle ist mir eine wichtige Differenzierung besonders wichtig. Bargeld, Tagesgeld und Festgeld sind nicht grundsätzlich schlechte Anlageformen. Im Gegenteil: Sie erfüllen Aufgaben, die ein Aktiendepot nicht zuverlässig erfüllen kann.
Ein Notgroschen, die eiserne Reserve, geplante Ausgaben für ein Auto, eine größere Reparatur, eine Weiterbildung oder eine Immobilienanzahlung gehören nicht in schwankungsanfällige Aktienanlagen, wenn das Geld in absehbarer Zeit benötigt wird.
Bankeinlagen schaffen Liquidität. Sie geben Sicherheit und sorgen dafür, dass niemand während eines Börsenrückgangs Aktien verkaufen muss, nur weil plötzlich die Waschmaschine kaputtgeht oder eine hohe Rechnung bezahlt werden muss.
Problematisch wird es erst, wenn Geld, das eigentlich für die nächsten 15, 20 oder 30 Jahre vorgesehen ist, dauerhaft auf niedrig verzinsten Konten liegen bleibt.
Dann wird nominale Sicherheit leicht mit tatsächlichem Vermögenserhalt verwechselt.
Stehen nach zehn Jahren noch immer 50.000 Euro auf dem Konto, sieht das zunächst sicher aus. Können damit aber deutlich weniger Waren, Dienstleistungen oder Vermögenswerte gekauft werden, ist ein realer Verlust entstanden auch wenn auf dem Kontoauszug kein Minuszeichen erscheint.
Die Bundesbank stellte für das erste Quartal 2026 fest, dass die reale Rendite von Bankeinlagen weiterhin negativ war. Nach Berücksichtigung der Inflation verlor dieses Vermögen also an Kaufkraft.
Sparen und Investieren sind nicht dasselbe.
Sparen bedeutet zunächst, auf Konsum zu verzichten und Geld für später zurückzulegen.
Investieren bedeutet, dieses Geld in Vermögenswerte zu lenken, die Erträge erwirtschaften oder langfristig an Wert gewinnen können.
Wer Aktien kauft, beteiligt sich an Unternehmen. Wer Anleihen kauft, stellt Staaten oder Unternehmen Kapital zur Verfügung. Wer über breit gestreute Aktien-ETFs investiert, beteiligt sich gleichzeitig an vielen Unternehmen, Branchen und Ländern.
Dabei gibt es keine Rendite ohne Risiko. Aber es gibt auch keine langfristige Kaufkraftsicherung ohne irgendeine Form von Risiko.
Wie vermeide ich jede Schwankung ist nicht die entscheidende Frage,
Sondern:
Welche Risiken gehe ich für welches Ziel, welchen Zeitraum und welche erwartete Rendite bewusst ein?
Kursschwankung ist nicht automatisch Kapitalverlust.
Viele Menschen betrachten einen fallenden Aktienkurs so, als wäre das Geld endgültig verschwunden. Doch eine Kursschwankung und ein dauerhafter Kapitalverlust sind zwei verschiedene Dinge.
Ein breit aufgestelltes Depot kann vorübergehend deutlich im Minus liegen und sich später wieder erholen. Ein dauerhafter Verlust entsteht dagegen beispielsweise dann, wenn ein Unternehmen strukturell scheitert, überschuldet ist, seine Wettbewerbsposition verliert oder eine Aktie zu einer extremen Bewertung gekauft wurde, die durch die späteren Gewinne niemals gerechtfertigt werden kann.
Auch hier fehlt häufig die Unterscheidung:
Ein fallender Kurs bedeutet zunächst nur, dass der Markt heute einen niedrigeren Preis verlangt.
Ein dauerhafter Verlust entsteht, wenn sich der wirtschaftliche Wert verschlechtert oder zu einem Preis gekauft wurde, der sich langfristig nicht rechtfertigen lässt.
Nicht jede Schwankung ist gefährlich. Aber auch nicht jeder Kursrückgang ist automatisch eine Kaufgelegenheit.
Finanzbildung bedeutet, diesen Unterschied beurteilen zu können.
Aktienkurs und Unternehmenswert: Gerade im KI-Boom entscheidend
Ein besonders wichtiger Punkt ist die Unterscheidung zwischen dem Preis einer Aktie und dem Wert des dahinterstehenden Unternehmens.
Der Aktienkurs zeigt, welchen Preis Käufer und Verkäufer an der Börse gerade akzeptieren. Er wird täglich von Erwartungen, Nachrichten, Zinsen, Marktstimmung, Liquidität und Positionierungen beeinflusst.
Der Unternehmenswert hängt dagegen langfristig davon ab, welche Umsätze, Gewinne und freien Cashflows das Unternehmen künftig erwirtschaften kann, wie viel Kapital dafür benötigt wird und wie dauerhaft seine Wettbewerbsvorteile sind.
Ein hervorragendes Unternehmen ist deshalb nicht automatisch zu jedem Preis eine hervorragende Investition.
Das wird gerade bei stark gestiegenen KI-Aktien wichtig.
Ein Unternehmen kann über eine überzeugende Technologie, hohe Wachstumsraten und einen riesigen Zukunftsmarkt verfügen. Sind diese Erwartungen jedoch bereits vollständig oder sogar übermäßig im Aktienkurs enthalten, kann selbst eine gute Geschäftsentwicklung für weitere Kurssteigerungen nicht ausreichen.
Bei der Bewertung einer KI-Aktie sollte deshalb nicht nur gefragt werden:
Wächst das Unternehmen? Entscheidend ist auch:
Wie viel Wachstum ist bereits eingepreist? Welche Gewinnmargen werden erwartet? Wie hoch sind die Investitionen? Entsteht tatsächlich freier Cashflow? Und wie lange kann das Unternehmen seine Marktposition verteidigen? Und neuerdings auch die allerwichtigste Frage: Werden die enorme Summen an Investitionen (Capex) irgendwann sich auszahlen?
Wer nur einen steigenden Chart sieht und daraus automatisch auf einen steigenden Unternehmenswert schließt, verwechselt Preisbewegung mit Bewertung.
Genau daraus entstehen häufig teure Fehlentscheidungen: nicht weil Anleger Aktien kaufen, sondern weil sie nicht wissen, was sie zu welchem Preis kaufen.
Warum Aktien in Deutschland noch immer als Spekulation gelten?
In vielen Familien wird über Sparen gesprochen, aber kaum über Investieren. Kinder hören Sätze wie:
„Lege etwas für schlechte Zeiten zurück.“
„Lege etwas für schlechte Zeiten zurück.“
„Mach keine Schulden.“
„Kauf dir später eine eigene Immobilie.“
„An der Börse kann man alles verlieren.“
Was sie deutlich seltener hören:
„Beteilige dich langfristig an produktiven Unternehmen.“
„Lerne, Geschäftsmodelle und Bilanzen zu verstehen.“
„Baue dir ein breit gestreutes Depot auf.“
„Nutze die Zeit und den Zinseszinseffekt.“
So wird das Sparbuch über Generationen als vernünftig und die Aktie als spekulativ weitergegeben. Dabei wird häufig nicht zwischen kurzfristigem Trading, hochriskanten Einzelwetten und langfristigem, diversifiziertem Investieren unterschieden.
Die Börse erscheint dadurch als Spielplatz für Spekulanten und nicht als ein Ort, an dem Unternehmen Kapital aufnehmen und Anleger am wirtschaftlichen Erfolg beteiligt werden.
Diese kulturelle Prägung lässt sich nicht mit dem Satz „Die Deutschen sind eben zu ängstlich“ erklären. Sie ist das Ergebnis dessen, was Menschen zu Hause, in der Schule und in ihrem gesellschaftlichen Umfeld gelernt haben.
Historische Verluste bleiben länger im Gedächtnis als langfristige Renditen
Hinzu kommen historische Erfahrungen. Die Euphorie um die T-Aktie, das Platzen der Dotcom-Blase, die Finanzkrise 2008 und spätere starke Börsenkorrekturen haben das Misstrauen gegenüber Aktien geprägt.
Interessant ist, wie langfristig solche Erfahrungen wirken können. Eine Untersuchung des Deutschen Instituts für Wirtschaftsforschung kommt zu dem Ergebnis, dass negative Erfahrungen rund um den Kurssturz der Deutschen Telekom die spätere Aktienmarktteilnahme der betroffenen Anleger noch rund zwei Jahrzehnte später erheblich beeinflussten. Die geschätzte Beteiligung am Aktienmarkt lag bei dieser Gruppe langfristig etwa 60 Prozent niedriger.
Verluste werden zu Familiengeschichten.
„Dein Onkel hat damals mit Aktien viel Geld verloren.“
Solche Geschichten bleiben hängen. Dass breit gestreute Anleger, die lange investiert geblieben sind, Krisen überstanden und über Jahrzehnte Vermögen aufgebaut haben, wird deutlich seltener erzählt.
Die vertraute Hausbank ersetzt häufig das eigene Urteil
Sparkassen, Volksbanken, Versicherungen und alteingesessene Hausbanken genießen in Deutschland traditionell großes Vertrauen.
Das ist zunächst nichts Schlechtes. Banken erfüllen wichtige Aufgaben. Sie sichern den Zahlungsverkehr, vergeben Kredite, verwahren Einlagen und können bei komplexen finanziellen Fragen unterstützen.
Problematisch wird es, wenn Vertrauen das eigene Verständnis vollständig ersetzt.
Viele Menschen geben die Verantwortung für ihre finanziellen Entscheidungen an Bankberater oder Versicherungsvermittler ab. Sie unterschreiben Verträge, deren Kosten, Laufzeiten, Risiken und Renditeerwartungen sie nicht vollständig nachvollziehen können.
Das bedeutet nicht, dass jede Beratung schlecht ist. Aber eine gute finanzielle Entscheidung entsteht nicht allein dadurch, dass ein Produkt von einer bekannten Institution angeboten wird.
Ein Mensch sollte zumindest beurteilen können:
Wie verdient der Anbieter an diesem Produkt?
Welche Kosten entstehen einmalig und laufend?
Wie flexibel ist der Vertrag?
Welche Risiken trage ich?
Welche realistische Rendite ist nach Kosten, Steuern und Inflation zu erwarten?
Gibt es einfachere oder günstigere Alternativen?
Finanzbildung soll Beratung nicht abschaffen. Sie soll Menschen in die Lage versetzen, Beratung kritisch einzuordnen und selbstbewusst nachzufragen. Ein guter Berater muss informierte Kunden nicht fürchten.
Das Rentensystem hat Eigeninitiative lange weniger dringlich erscheinen lassen.
Auch das deutsche Renten- und Sozialsystem prägt die Haltung zum Kapitalmarkt.
Über Jahrzehnte entstand der Eindruck, dass die gesetzliche Rente, eine betriebliche Versorgung, eine Lebensversicherung und vielleicht eine eigene Immobilie im Alter ausreichen würden. Kapitalmarktbasierte Altersvorsorge wirkte eher wie eine freiwillige Ergänzung für Menschen, die sich besonders intensiv mit Finanzen beschäftigen.
Doch die demografischen Veränderungen, längere Rentenbezugszeiten und die wachsende Finanzierungslast machen deutlich: Eine zusätzliche private Vorsorge wird für viele Menschen immer wichtiger.
Wer dies erst wenige Jahre vor dem Renteneintritt erkennt, kann den entscheidenden Vorteil des Kapitalmarktes kaum noch nutzen: Zeit.
Besonders bei Frauen sehe ich, wie Erwerbsunterbrechungen, Teilzeitarbeit, Familienphasen und geringere Einkommen die spätere Versorgung beeinflussen können. Gerade deshalb sollte Finanzbildung nicht erst beginnen, wenn die Renteninformation eine große Lücke zeigt.
Vermögendere Haushalte investieren anders.
Die Vermögensaufteilung unterscheidet sich deutlich zwischen vermögenderen und weniger vermögenden Haushalten.
Nach der Bundesbank-Vermögensbefragung für 2023 besitzen die vermögendsten zehn Prozent der Haushalte mehr als die Hälfte des gesamten Nettovermögens in Deutschland.
Gleichzeitig zeigen die Bundesbank-Auswertungen zur Verteilung der Geldvermögen: Die weniger vermögende Hälfte der Bevölkerung hält ihr Finanzvermögen fast ausschließlich in risikoarmen Bankeinlagen und Versicherungsansprüchen. Die vermögendsten zehn Prozent besitzen dagegen wesentlich häufiger Aktien, Fonds und andere Kapitalmarktanlagen.
Im ersten Quartal 2026 erzielten nur die vermögendsten zehn Prozent eine positive reale Portfoliorendite. Bei den übrigen Gruppen belastete insbesondere die negative reale Rendite von Bankeinlagen das Ergebnis.
Das ist ein wichtiger Zusammenhang.
Menschen mit wenig Vermögen können verständlicherweise weniger Risiko tragen. Wer kaum Rücklagen besitzt, braucht zuerst Sicherheit und Liquidität.
Gleichzeitig entsteht ein Kreislauf: Wer ausschließlich niedrig verzinst spart, baut langsamer Vermögen auf. Wer bereits Vermögen besitzt, kann stärker diversifizieren, länger investieren und vorübergehende Kursschwankungen leichter aushalten.
Finanzbildung allein beseitigt diese strukturellen Unterschiede nicht. Aber fehlendes Wissen verstärkt sie.
Die Deutschen sind nicht grundsätzlich ungeeignet für die Börse.
Dass sich die Einstellung verändern kann, zeigen die Aktionärszahlen.
Im Jahr 2025 waren nach Angaben des Deutschen Aktieninstituts rund 14,1 Millionen Menschen in Deutschland in Aktien, Aktienfonds oder ETFs investiert. Das entspricht etwa jedem fünften Menschen ab 14 Jahren. Besonders Fonds- und ETF-Anlagen spielen inzwischen eine größere Rolle: Rund 12,1 Millionen Menschen hielten entsprechende Produkte, während etwa 4,9 Millionen direkt in einzelne Aktien investiert waren.
Deutschland ist also keineswegs ein Land ohne Anleger.
Aber gemessen an den Billionen Euro Geldvermögen bleibt der Anteil produktiver Kapitalmarktanlagen begrenzt. Die Aufgabe besteht nicht darin, jeden Menschen zum Aktionär einzelner Unternehmen zu machen. Die Aufgabe besteht darin, langfristiges Investieren zu einem normalen Bestandteil finanzieller Planung zu machen.
Was sich ändern muss.
Deutschland braucht nicht mehr Werbung für einzelne Finanzprodukte. Deutschland braucht mehr unabhängige und verständliche Finanzbildung.
Kinder und Jugendliche sollten lernen, was Unternehmen, Aktien, Anleihen, Zinsen, Inflation und Diversifikation bedeuten. Junge Erwachsene sollten verstehen, welche Folgen Kosten und lange Vertragslaufzeiten haben. Familien sollten nicht nur über Sparen, sondern auch über Investieren sprechen. Und Arbeitnehmer sollten erkennen können, wie gesetzliche, betriebliche und private Altersvorsorge zusammenspielen.
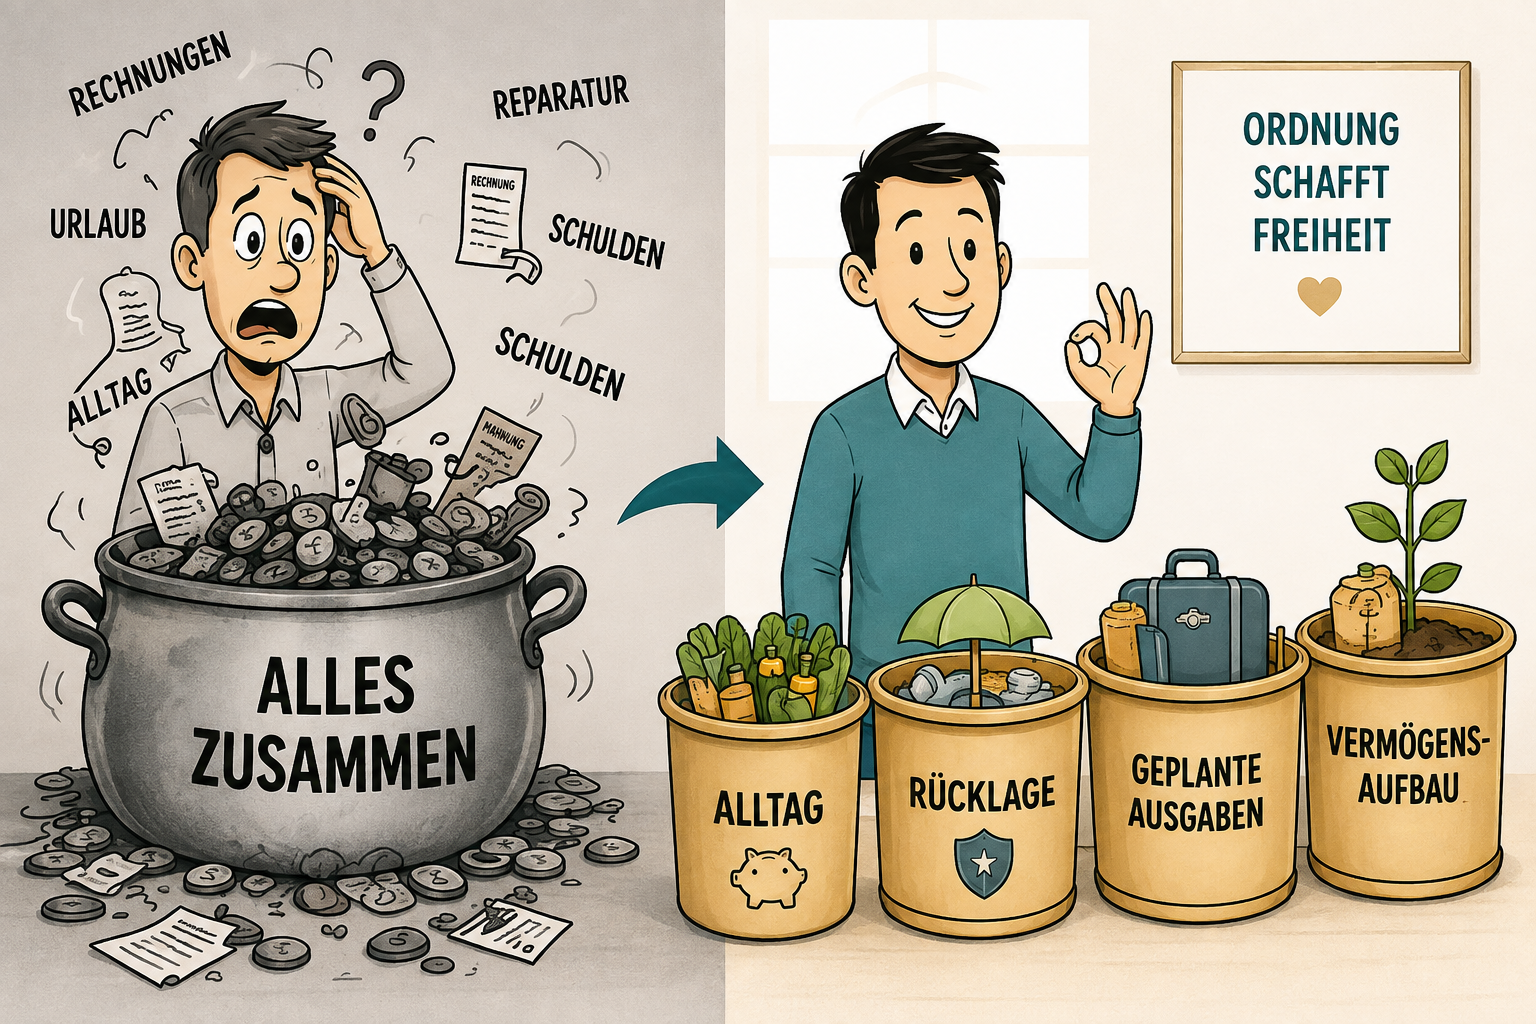
Dabei geht es nicht darum, jeden Euro an die Börse zu bringen. Es geht darum, Geld nach seinem Zweck zu ordnen:
Die eiserne Reserve bleibt liquide. Kurzfristige Ziele werden sicher geplant. Langfristiges Kapital wird breit gestreut, kosteneffizient und mit einem klaren Verständnis für Chancen und Risiken investiert.
Menschen müssen nicht zu Börsenprofis werden. Aber sie sollten ihre finanzielle Zukunft auch nicht vollständig an andere delegieren müssen. Denn Sparsamkeit allein schafft noch keine finanzielle Freiheit.
Du möchtest deine Finanzen nicht länger dem Zufall überlassen?
Wenn du dir Unterstützung wünschst, buche gerne ein kostenloses Kennenlerngespräch mit mir. Gemeinsam schauen wir, wo du und deine Familie heute finanziell stehen, welche Ziele euch wichtig sind und welche nächsten Schritte sinnvoll sein können.
Erstgespräch kostenlos vereinbaren
Darüber hinaus begleite ich Familien auch über einen Zeitraum von drei Monaten. In meinem Coaching unterstütze ich euch bei allen wichtigen Fragen rund um Investieren, Vermögensaufbau, Altersvorsorge, Depotstruktur und finanzielle Entscheidungen.
Mentoring für die ganze Familien
Erst aus Ersparnissen, Wissen, Zeit und produktiven Investitionen kann langfristig Vermögen entstehen.
Hinweis: Dieser Beitrag dient der Finanzbildung und stellt keine Anlageberatung dar. Jede Investmententscheidung sollte auf eigener Analyse, Risikoprofil und Zeithorizont beruhen.