Das Altersvorsorgedepot kommt 2027: Was sich bei der privaten Altersvorsorge verändert.
Das Altersvorsorgedepot soll die bisherige Riester-Rente ablösen.
Das Altersvorsorgedepot kommt 2027: Was sich bei der privaten Altersvorsorge verändert.
Ab dem 1. Januar 2027 soll sich die staatlich geförderte private Altersvorsorge in Deutschland grundlegend verändern.
Das neue Altersvorsorgedepot soll die bisherige Riester-Rente im Neugeschäft ablösen. Erstmals sollen Sparerinnen und Sparer innerhalb eines geförderten Altersvorsorgevertrags unter anderem in ETFs, Fonds und bestimmte Anleihen investieren können.
Das klingt zunächst nach einer guten Nachricht: mehr Kapitalmarkt, höhere Renditechancen und zusätzlich Geld vom Staat.
- Doch wie genau funktioniert dieses neue Depot?
- Wie hoch ist die Förderung?
- Was passiert mit bestehenden Riester-Verträgen?
- Und weshalb ist derzeit noch unsicher, ob das staatliche Standarddepot rechtzeitig fertig wird?
Warum wird die private Altersvorsorge reformiert?
Die Riester-Rente wurde ursprünglich eingeführt, um die gesetzliche Rente durch eine staatlich geförderte private Vorsorge zu ergänzen.
In der Praxis geriet sie jedoch zunehmend in die Kritik. Viele Verträge waren teuer, schwer verständlich und wenig flexibel. Ein weiteres Problem war die verpflichtende Beitragsgarantie: Anbieter mussten sicherstellen, dass zu Beginn der Auszahlungsphase mindestens die eingezahlten Beiträge und Zulagen zur Verfügung stehen.
Was nach Sicherheit klingt, hatte auch einen Nachteil. Um diese Garantie erfüllen zu können, mussten Anbieter einen erheblichen Teil des Geldes sehr defensiv anlegen. Gerade in Zeiten niedriger Zinsen begrenzte das die Renditechancen.
Mit der Reform soll die private Altersvorsorge nun einfacher, transparenter, kostengünstiger und stärker am Kapitalmarkt ausgerichtet werden. Kernstück ist das neue Altersvorsorgedepot.
Was ist das neue Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein staatlich geförderter Vertrag für die private Altersvorsorge. Innerhalb dieses Vertrags soll das Geld beispielsweise in folgende Anlageklassen investiert werden können:
ETFs,
aktiv gemanagte Investmentfonds,
Aktien,
Anleihen und andere gesetzlich zugelassene Wertpapiere.
Der große Unterschied zu klassischen Riester-Produkten besteht darin, dass das Altersvorsorgedepot ohne verpflichtende Beitragsgarantie angeboten werden kann.
Damit können höhere Aktienquoten und langfristig bessere Renditechancen möglich werden. Gleichzeitig tragen Anlegerinnen und Anleger aber auch das Kapitalmarktrisiko. Der Depotwert kann schwanken und zwischenzeitlich deutlich fallen.
Das Altersvorsorgedepot verbindet damit zwei Welten: Investieren am Kapitalmarkt und staatliche Förderung.
Wer kann die Förderung nutzen?
Neben Arbeitnehmerinnen und Arbeitnehmern sollen künftig auch Selbstständige, Freiberuflerinnen, Freiberufler und Gewerbetreibende von der staatlichen Förderung profitieren können. Auch bestimmte Pflichtmitglieder berufsständischer Versorgungseinrichtungen werden einbezogen.
Das bedeutet allerdings nicht, dass das Altersvorsorgedepot für jede Person automatisch das beste Vorsorgeprodukt ist. Ob es sich lohnt, hängt unter anderem vom Einkommen, der familiären Situation, dem Anlagehorizont, den Kosten und der persönlichen Risikobereitschaft ab.
Wie hoch ist die staatliche Förderung?
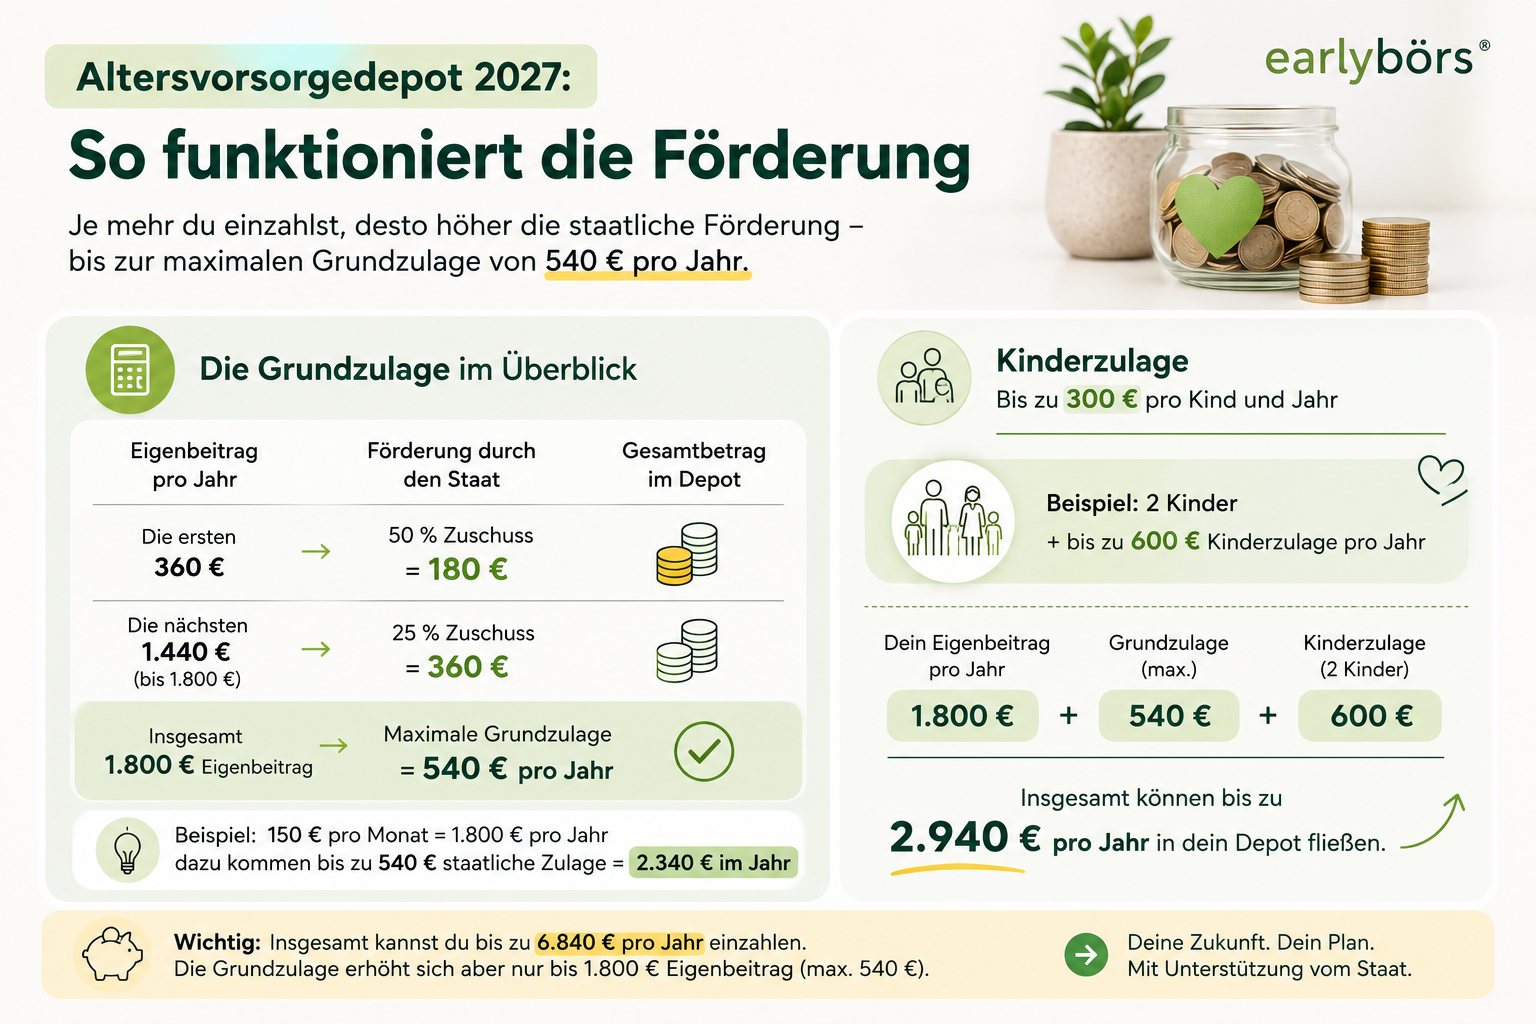
Die Förderung wird künftig direkt an die Höhe der eigenen Einzahlung gekoppelt. Für die ersten 360 Euro Eigenbeitrag pro Jahr zahlt der Staat eine Zulage von 50 Prozent.
Das bedeutet:
Wer 360 Euro selbst einzahlt, erhält 180 Euro Grundzulage.
Für den Teil der Einzahlung zwischen 360 und 1.800 Euro pro Jahr beträgt die Förderung 25 Prozent.
Wer insgesamt 1.800 Euro im Jahr einzahlt, erhält damit die maximale Grundzulage von 540 Euro jährlich.
Die Berechnung sieht so aus:
50 Prozent auf die ersten 360 Euro: 180 Euro
25 Prozent auf die weiteren 1.440 Euro: 360 Euro
maximale Grundzulage: 540 Euro
Wer monatlich 150 Euro einzahlt, kommt auf 1.800 Euro Eigenbeitrag pro Jahr. Zusammen mit der maximalen Grundzulage könnten dann insgesamt 2.340 Euro in den Vertrag fließen.
Zusätzlich sind Einzahlungen über 1.800 Euro hinaus möglich. Insgesamt können bis zu 6.840 Euro jährlich in den Vertrag eingezahlt werden. Die Grundzulage erhöht sich durch den über 1.800 Euro hinausgehenden Betrag jedoch nicht weiter.
Welche Förderung gibt es für Familien?
Eltern sollen eine zusätzliche Kinderzulage erhalten. Die Kinderzulage beträgt bis zu 300 Euro pro Kind und Jahr. Die volle Kinderzulage soll bereits erreicht werden, wenn für das jeweilige Kind ein Eigenbeitrag von 300 Euro jährlich beziehungsweise 25 Euro monatlich geleistet wird.
Gerade für Familien mit mehreren Kindern kann die Förderung deshalb erheblich sein.
Ein vereinfachtes Beispiel:
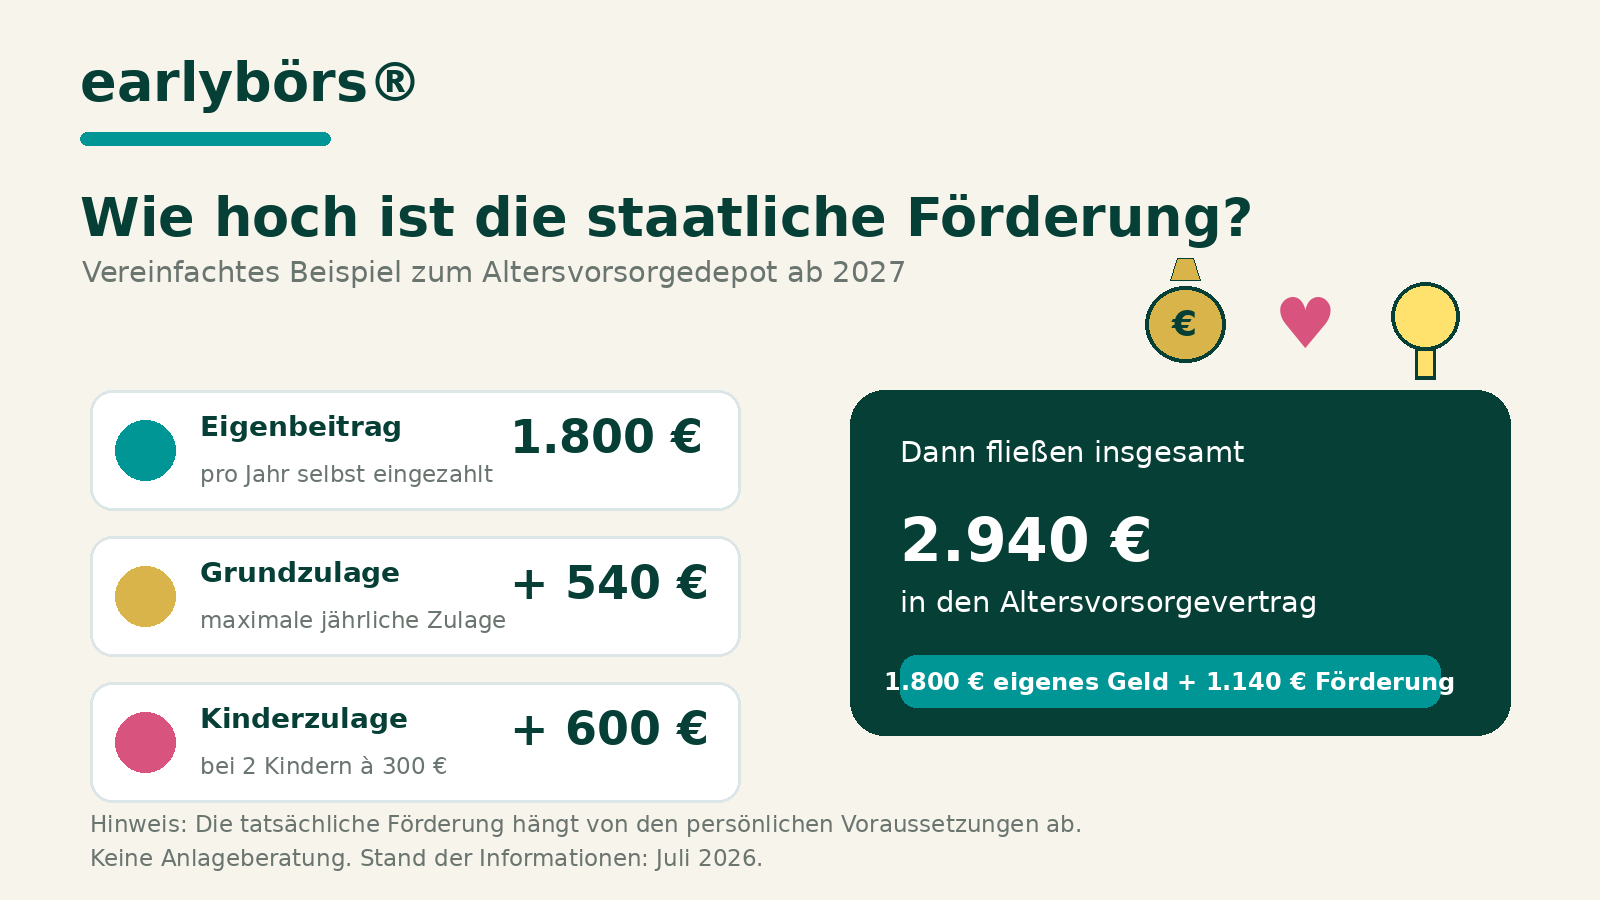
Eine Mutter zahlt jährlich 1.800 Euro ein und erhält die maximale Grundzulage von 540 Euro.
Hat sie zwei förderberechtigte Kinder, könnten zusätzlich bis zu 600 Euro Kinderzulage hinzukommen.
Damit könnten zu ihren eigenen 1.800 Euro insgesamt bis zu 1.140 Euro staatliche Zulagen kommen.
In ihrem Altersvorsorgevertrag würden dann innerhalb eines Jahres bis zu 2.940 Euro angelegt.
Die tatsächliche Förderung muss jedoch immer anhand der persönlichen Voraussetzungen geprüft werden.
Was ist der Berufseinsteigerbonus?
Wer vor dem 25. Geburtstag einen förderfähigen Altersvorsorgevertrag abschließt, soll zusätzlich einen einmaligen Berufseinsteigerbonus von 200 Euro erhalten.
Damit versucht der Gesetzgeber, junge Menschen frühzeitig an das langfristige Sparen für die Altersvorsorge heranzuführen. Und gerade bei der Altersvorsorge ist Zeit ein entscheidender Faktor. Je früher Geld investiert wird, desto länger kann es sich durch Erträge und den Zinseszinseffekt entwickeln.
Was ist das Standarddepot?
Nicht jede Person möchte selbst ETFs, Fonds oder Anleihen auswählen.
Deshalb soll jeder Anbieter von Altersvorsorgeprodukten auch ein einfach ausgestaltetes Standarddepot zur Verfügung stellen. Dieses richtet sich vor allem an Menschen, die eine vorgegebene, leicht verständliche Anlagelösung suchen.
Das Standarddepot soll typischerweise aus zwei Bereichen bestehen:
einem renditeorientierten Teil, beispielsweise mit Aktienfonds oder Aktien-ETFs,
einem risikoärmeren Teil, beispielsweise mit Anleihen oder geldmarktnahen Anlagen.
Je nach gewähltem Risikoprofil kann die Gewichtung unterschiedlich ausfallen.
Eine jüngere Sparerin mit einem langen Anlagehorizont könnte beispielsweise einen höheren Aktienanteil wählen. Mit zunehmendem Alter kann der risikoärmere Anteil erhöht werden.
Vor Beginn der Auszahlungsphase soll das Risiko schrittweise reduziert werden. Damit soll verhindert werden, dass ein starker Börsenrückgang kurz vor dem Rentenbeginn einen großen Teil des angesparten Kapitals trifft.
Wie teuer darf das Standarddepot sein?
Für das Standarddepot gilt ein gesetzlicher Kostendeckel. Die Effektivkosten dürfen maximal ein Prozent pro Jahr betragen. Ursprünglich war eine höhere Grenze vorgesehen, die im Gesetzgebungsverfahren auf ein Prozent reduziert wurde.
Das ist eine Verbesserung. Dennoch bedeutet ein Prozent nicht automatisch, dass ein Produkt günstig ist.
Gerade über 20, 30 oder 40 Jahre haben laufende Kosten einen erheblichen Einfluss auf das Endvermögen. Deshalb sollten Verbraucherinnen nicht nur darauf achten, ob ein Produkt den gesetzlichen Kostendeckel einhält.
Entscheidend ist der Vergleich:
Wie hoch sind die Depotkosten?
Welche Kosten haben die eingesetzten ETFs oder Fonds?
Gibt es Abschluss- oder Vertriebskosten?
Was kostet ein Anbieterwechsel?
Entstehen zusätzliche Kosten in der Auszahlungsphase?
Wie viel Rendite bleibt nach allen Kosten tatsächlich übrig?
Ein Angebot mit Kosten deutlich unter einem Prozent kann langfristig einen erheblichen Unterschied machen.
Weshalb soll auch der Staat ein Standarddepot anbieten?
Neben den privaten Angeboten soll es ein Standarddepot geben, das durch einen öffentlichen Träger angeboten wird.
Die Idee dahinter: Das öffentliche Produkt soll als kostengünstige Vergleichsgröße dienen.
Wenn der Staat ein einfaches und günstiges Standarddepot anbietet, entsteht Druck auf private Banken, Versicherungen und Broker, ebenfalls wettbewerbsfähige Produkte auf den Markt zu bringen.
Der öffentliche Anbieter soll also nicht zwingend alle privaten Angebote ersetzen. Er soll vielmehr eine Art Benchmark schaffen, an der sich Verbraucherinnen und Verbraucher orientieren können.
Der Bundestag hat die Bundesregierung ermächtigt, die Umsetzung eines solchen Standarddepot-Vertrags durch einen öffentlichen Träger zu regeln. Das Angebot soll grundsätzlich allen Zulageberechtigten offenstehen.
Warum könnte sich das staatliche Standarddepot verspäten?
Genau an diesem öffentlichen Standarddepot hakt es derzeit offenbar. Es sind noch zentrale Fragen ungeklärt:
Welche öffentliche Institution soll das Geld anlegen?
Wer führt die einzelnen Verträge und Kundendepots?
Wer übernimmt den Kundenservice?
Wer bearbeitet Einzahlungen, Übertragungen und Auszahlungen?
Welche technischen Systeme werden benötigt?
Welche Leistungen müssen europaweit oder national ausgeschrieben werden?
Als mögliche Institutionen wurden unter anderem die Deutsche Bundesbank und der Fonds zur Finanzierung der kerntechnischen Entsorgung, kurz KENFO, diskutiert.
Beide Institutionen verfügen über Erfahrung bei der Verwaltung großer Vermögen. Sie haben jedoch bislang keine klassische Infrastruktur zur Betreuung von Millionen einzelner Privatkundendepots.
Dafür wären unter anderem Kundenservice, Depotverwaltung, steuerliche Prozesse, regulatorische Kontrollen und umfangreiche IT-Systeme erforderlich.
Da entsprechende Leistungen möglicherweise ausgeschrieben werden müssen, könnte die Zeit bis zum 1. Januar 2027 zu knapp werden. Das Bundesfinanzministerium hält offiziell am Start des Altersvorsorgedepots fest. Ob auch das öffentliche Standarddepot pünktlich verfügbar sein wird, ist derzeit allerdings nicht sicher.
Bedeutet die Verzögerung, dass die ganze Reform verschoben wird?
Nein. Das ist der wichtigste Unterschied. Der gesetzlich vorgesehene Start des Altersvorsorgedepots am 1. Januar 2027 steht damit nicht automatisch infrage.
Private Banken, Versicherungen, Fondsgesellschaften und Broker bereiten bereits eigene Produkte vor. Deshalb ist damit zu rechnen, dass zum Start sowohl private Standarddepots als auch andere zertifizierte Altersvorsorgeprodukte angeboten werden. Verzögern könnte sich vor allem das Angebot des öffentlichen Trägers.
Das würde bedeuten:
Das Altersvorsorgedepot startet, aber möglicherweise zunächst ohne staatliche Konkurrenz zu den privaten Anbietern.
Für Verbraucherinnen ist das relevant, weil ihnen zu Beginn möglicherweise ein wichtiger neutraler Vergleichsmaßstab fehlt.
Muss ich direkt am 1. Januar 2027 ein Depot eröffnen?
Nein. Es besteht kein Zwang, direkt am ersten Tag einen Vertrag abzuschließen.
Gerade weil viele Banken, Versicherungen und Finanzvermittler die Reform für ihre Werbung nutzen werden, ist Ruhe wichtiger als Schnelligkeit. Ein staatlicher Zuschuss macht ein teures oder unpassendes Produkt nicht automatisch gut.
Bevor du dich entscheidest, solltest du dir unter anderem folgende Fragen stellen:
Wie hoch sind die gesamten Kosten?
Welche Anlagen werden im Depot verwendet?
Wie hoch ist die Aktienquote?
Kann ich die Anlage selbst auswählen?
Wie flexibel kann ich meine Beiträge verändern?
Was geschieht bei einer Beitragspause?
Wie wird das Kapital vor dem Rentenbeginn umgeschichtet?
Wie funktioniert die Auszahlung?
Kann ich später den Anbieter wechseln?
Was passiert im Todesfall?
Lass dich nicht unter Zeitdruck setzen. Ein Altersvorsorgevertrag begleitet dich möglicherweise mehrere Jahrzehnte.
Kann ich später den Anbieter oder Vertrag wechseln?
Grundsätzlich ja. Die Bundesregierung sieht vor, dass der Wechsel zwischen Anbietern und Verträgen erleichtert wird. Auch ein freiwilliger Wechsel von einem alten Riester-Vertrag in die neue Produktwelt soll möglich sein.
Das bedeutet beispielsweise:
Wechsel von einem privaten Standarddepot zu einem anderen Anbieter,
Wechsel von einem Standarddepot in ein individuell gestaltetes Altersvorsorgedepot,
Wechsel zu einem später verfügbaren öffentlichen Standarddepot,
Übertragung eines bestehenden Riester-Guthabens in einen neuen zertifizierten Vertrag.
Ein Wechsel muss jedoch nicht vollständig kostenlos sein.
Innerhalb der ersten Vertragsjahre können Übertragungs-, Abschluss- oder Vertriebskosten entstehen. Zudem ist nicht garantiert, dass vorhandene ETF- oder Fondsanteile unverändert in das neue Depot übertragen werden.
Möglicherweise werden die Wertpapiere beim alten Anbieter verkauft und das Kapital anschließend beim neuen Anbieter neu investiert. Deshalb sollte niemand nach dem Motto handeln:
Ich nehme zunächst irgendeinen Vertrag und wechsle später einfach kostenlos. Auch der erste Vertrag sollte sorgfältig geprüft werden.
Was passiert mit bestehenden Riester-Verträgen?
Bestehende Riester-Verträge werden nicht automatisch gekündigt oder umgewandelt.
Wer bereits einen Riester-Vertrag besitzt, kann ihn grundsätzlich weiterführen und nach den bisherigen Regeln besparen. Ab 2027 sollen allerdings keine neuen Verträge mehr nach dem alten Riester-Modell abgeschlossen werden. Für bestehende Riester-Sparerinnen kommen grundsätzlich verschiedene Möglichkeiten infrage:
- Den bisherigen Vertrag fortführen
Ein bestehender Vertrag kann weiterlaufen. Das kann insbesondere dann sinnvoll sein, wenn der Vertrag gute Garantien, niedrige Kosten oder vorteilhafte Konditionen enthält.
- Den Vertrag beitragsfrei stellen
Der Vertrag kann ruhen, während parallel ein neuer Vertrag abgeschlossen wird.
- In die neue Förderung wechseln
Nach den Informationen des Bundesfinanzministeriums kann bei bestimmten bestehenden Verträgen die neue Fördersystematik gewählt werden, ohne dass zwingend das gesamte Produkt gewechselt werden muss.
- Das Kapital in einen neuen Vertrag übertragen
Das angesparte geförderte Kapital kann grundsätzlich in einen neuen zertifizierten Altersvorsorgevertrag übertragen werden.
Eine vorschnelle Kündigung ist dagegen meist keine gute Idee. Wird das Geld nicht förderkonform übertragen, sondern frei ausgezahlt, können Zulagen und steuerliche Vorteile zurückgefordert werden.
Welche Vorteile hat das Altersvorsorgedepot?
Die Reform bringt mehrere interessante Verbesserungen.
1. Höhere Renditechancen
Durch den Wegfall der verpflichtenden Beitragsgarantie kann ein größerer Teil des Geldes in Aktien und Aktien-ETFs investiert werden.
2. Staatliche Förderung
Die Grundzulage von bis zu 540 Euro sowie mögliche Kinderzulagen können den langfristigen Vermögensaufbau unterstützen.
3. Förderung auch für Selbstständige
Viele Selbstständige, Freiberuflerinnen und Gewerbetreibende erhalten erstmals Zugang zur neuen Förderung.
4. Steuerfreie Entwicklung während der Ansparphase
Erträge innerhalb des geförderten Vertrags sollen während der Ansparphase grundsätzlich nicht sofort besteuert werden. Die Besteuerung wird in die Auszahlungsphase verlagert.
5. Größere Auswahl
Neben Standardlösungen sollen auch individuellere Produkte mit ETFs, Fonds und weiteren zugelassenen Anlagen möglich sein.
6. Flexiblere Auszahlung
Neben lebenslangen Renten sollen künftig auch zeitlich begrenzte Auszahlungspläne möglich sein.
Wo liegen die Risiken? Trotz der Vorteile ist das Altersvorsorgedepot kein Selbstläufer.
1. Kapitalmarktrisiko
Ohne Beitragsgarantie kann der Depotwert schwanken. Eine hohe Aktienquote bietet langfristig Chancen, aber keine Sicherheit.
2. Produktkosten
Der Kostendeckel gilt für das Standarddepot, nicht automatisch für jede andere Produktvariante. Besonders bei Versicherungs- und aktiv gemanagten Fondslösungen muss genau hingeschaut werden.
3. Komplexe Produktauswahl
Unter dem Begriff Altersvorsorgedepot können sehr unterschiedliche Produkte angeboten werden. Zwei Verträge mit dem gleichen staatlichen Förderrahmen können bei Kosten, Anlagen und Renditechancen erheblich voneinander abweichen.
4. Eingeschränkter Zugriff
Das Geld dient der Altersvorsorge. Es ist deshalb nicht so frei verfügbar wie Vermögen in einem normalen ETF-Depot.
5. Besteuerung im Alter
Die Förderung in der Ansparphase bedeutet nicht, dass die spätere Auszahlung steuerfrei ist. Das System arbeitet grundsätzlich mit einer nachgelagerten Besteuerung.
6. Vertriebsdruck
Ab 2027 werden wahrscheinlich viele Anbieter mit der staatlichen Förderung werben. Dabei könnte der Eindruck entstehen, man müsse schnell handeln.
Genau das ist nicht der Fall.
Ist das Altersvorsorgedepot besser als ein normales ETF-Depot?
Diese Frage lässt sich nicht pauschal beantworten.
Ein Altersvorsorgedepot kann durch Zulagen und steuerliche Vorteile attraktiv sein. Dafür ist das Geld stärker gebunden und die spätere Auszahlung unterliegt bestimmten Regeln.
Ein normales ETF-Depot bietet meist mehr Freiheit:
freie Auswahl des Brokers,
freie Auswahl der ETFs,
jederzeitiger Zugriff auf das Vermögen,
keine vorgeschriebene Auszahlungsphase,
in vielen Fällen sehr niedrige Kosten.
Dafür erhältst du in einem normalen Depot keine Altersvorsorgezulage.
In vielen Fällen kann eine Kombination sinnvoll sein: ein geförderter Altersvorsorgevertrag für einen Teil der Vorsorge und ein frei verfügbares ETF-Depot für Flexibilität und zusätzliche finanzielle Ziele.
Welche Aufteilung passt, hängt von der individuellen Lebenssituation ab.
Warum dieses Thema für Frauen besonders wichtig ist?
Frauen haben im Durchschnitt häufiger unterbrochene Erwerbsbiografien.
Kindererziehung, Pflege von Angehörigen, Teilzeitarbeit und längere Familienphasen können dazu führen, dass weniger Beiträge in die gesetzliche Rente und in betriebliche Vorsorgesysteme fließen.
Gleichzeitig leben Frauen statistisch häufig länger und müssen ihr Vermögen über einen längeren Zeitraum einsetzen. Deshalb reicht es nicht, nur zu fragen:
Welches Produkt ist das beste? Die wichtigeren Fragen lauten:
Wie hoch wird meine gesetzliche Rente voraussichtlich sein?
Habe ich eine betriebliche Altersvorsorge?
Wie groß ist meine persönliche Rentenlücke?
Welches Einkommen möchte ich im Ruhestand haben?
Wie viel müsste ich dafür heute regelmäßig zurücklegen?
Wie flexibel muss meine Vorsorge sein?
Welches Risiko kann und möchte ich tragen?
Das Altersvorsorgedepot kann ein sinnvoller Baustein sein. Es ersetzt aber nicht die persönliche Planung.
Mein Fazit
Das neue Altersvorsorgedepot ist ein wichtiger Schritt. Es bringt den Kapitalmarkt stärker in die staatlich geförderte private Altersvorsorge und schafft die Möglichkeit, mit ETFs und Fonds langfristig Vermögen für das Alter aufzubauen.
Die Förderung von bis zu 540 Euro jährlich sowie zusätzliche Kinderzulagen können insbesondere für Familien interessant sein. Trotzdem sollte niemand allein wegen des staatlichen Zuschusses einen Vertrag abschließen.
Am Ende entscheiden die Kosten, die Anlagestruktur, die Flexibilität, die steuerlichen Regeln und die persönliche Lebenssituation darüber, ob sich ein Angebot wirklich lohnt.
Und auch wenn das öffentlich organisierte Standarddepot möglicherweise nicht rechtzeitig zum 1. Januar 2027 fertig wird, gibt es keinen Grund zur Panik. Du musst nicht am ersten Tag handeln.
Du darfst vergleichen, rechnen, Fragen stellen und eine bewusste Entscheidung treffen.
Denn Altersvorsorge beginnt nicht mit einem Produkt. Sie beginnt damit, die eigene Situation zu verstehen.
Kostenloser Online-Workshop für Frauen
Deine Rente, deine Freiheit, dein Plan
Am 27. Juli 2026 um 19 Uhr veranstalte ich einen kostenlosen Online-Workshop zum Thema Rente und private Altersvorsorge.
Dieser Abend ist bewusst für Frauen unter sich. Wir sprechen unter anderem darüber:
wie das deutsche Rentensystem aufgebaut ist,
welche Informationen in deinem Rentenbescheid stehen,
wie du deine persönliche Rentenlücke erkennst,
was sich ab 2027 durch das Altersvorsorgedepot verändert,
welche Rolle ETFs und Kapitalmarktanlagen spielen können,
und wie du einen eigenen Vorsorgefahrplan entwickelst.
Du brauchst keine Vorkenntnisse. Bringe deine Fragen mit.
Termin: 27. Juli 2026 Uhrzeit: 19 Uhr Ort: online Teilnahme: kostenlos
Hier kostenlos zum Workshop anmelden:
Workshop: Rente ist Frauensache
Du möchtest deine persönliche Situation besprechen?
Vielleicht weißt du bereits, dass du etwas für deine Altersvorsorge tun solltest, aber dir fehlt noch ein klarer Überblick. Dann kannst du dir einen Termin für ein unverbindliches Gespräch mit mir reservieren.
Wir sprechen darüber, wo du gerade stehst, welche Fragen du klären möchtest und welcher nächste Schritt für dich sinnvoll sein könnte.
Hier einen Gesprächstermin im Kalender auswählen:
Hier kannst du dein Termin buchen
Quellen und weiterführende Informationen
Bundesministerium der Finanzen: Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge, Stand 5. Mai 2026.
Deutscher Bundestag: Bundestag beschließt das Altersvorsorgedepot, März 2026.
Bundesregierung: Fragen und Antworten zur reformierten privaten Altersvorsorge, Juni 2026.
Handelsblatt: „Altersvorsorgedepot: Banken und Broker sind im Zeitplan – der Bund nicht“, 16. Juli 2026.
Handelsblatt Today: „Staatliches Altersvorsorgedepot könnte sich verspäten – die Folgen“, 16. Juli 2026.
Wichtiger Hinweis
Dieser Beitrag dient ausschließlich der allgemeinen Information und Finanzbildung. Er stellt weder eine individuelle Anlageberatung noch eine Steuer-, Rechts- oder Rentenberatung dar. Die genannten Inhalte und Beispiele können eine persönliche Prüfung der eigenen finanziellen, steuerlichen und rechtlichen Situation nicht ersetzen. Kapitalanlagen sind mit Risiken verbunden. Der Wert von ETFs, Fonds und anderen Wertpapieren kann schwanken. Verluste bis hin zum vollständigen Verlust des eingesetzten Kapitals sind möglich.
Ob ein Altersvorsorgedepot, ein bestehender Riester-Vertrag, ein frei verfügbares ETF-Depot oder eine andere Vorsorgelösung geeignet ist, hängt von der individuellen Lebenssituation, den persönlichen Zielen und der eigenen Risikobereitschaft ab.
Stand der Informationen: 19. Juli 2026.