Schock an der KI-Börse.
Ist die KI-Blase bereits geplatzt? Die vergangenen Börsenwochen haben einiges abverlangt. Zunehmende Nervosität
Schock an der KI-Börse. Ist die KI-Blase bereits geplatzt?
Milliardenverluste, steigende Finanzierungskosten und eine neue Realität an der Wall Street. Warum die KI-Revolution weitergeht, während ihre größten Börsenprofiteure unter Druck geraten.
Die vergangenen Börsenwochen haben Anlegern einiges abverlangt. Bereits Anfang November zeichnete sich eine zunehmende Nervosität an den amerikanischen Aktienmärkten ab. Nach den US-Midterms verstärkten sich die politischen und wirtschaftlichen Unsicherheiten. Gleichzeitig gerieten immer mehr Unternehmen unter Verkaufsdruck, die zuvor zu den größten Gewinnern des KI-Booms gehörten.
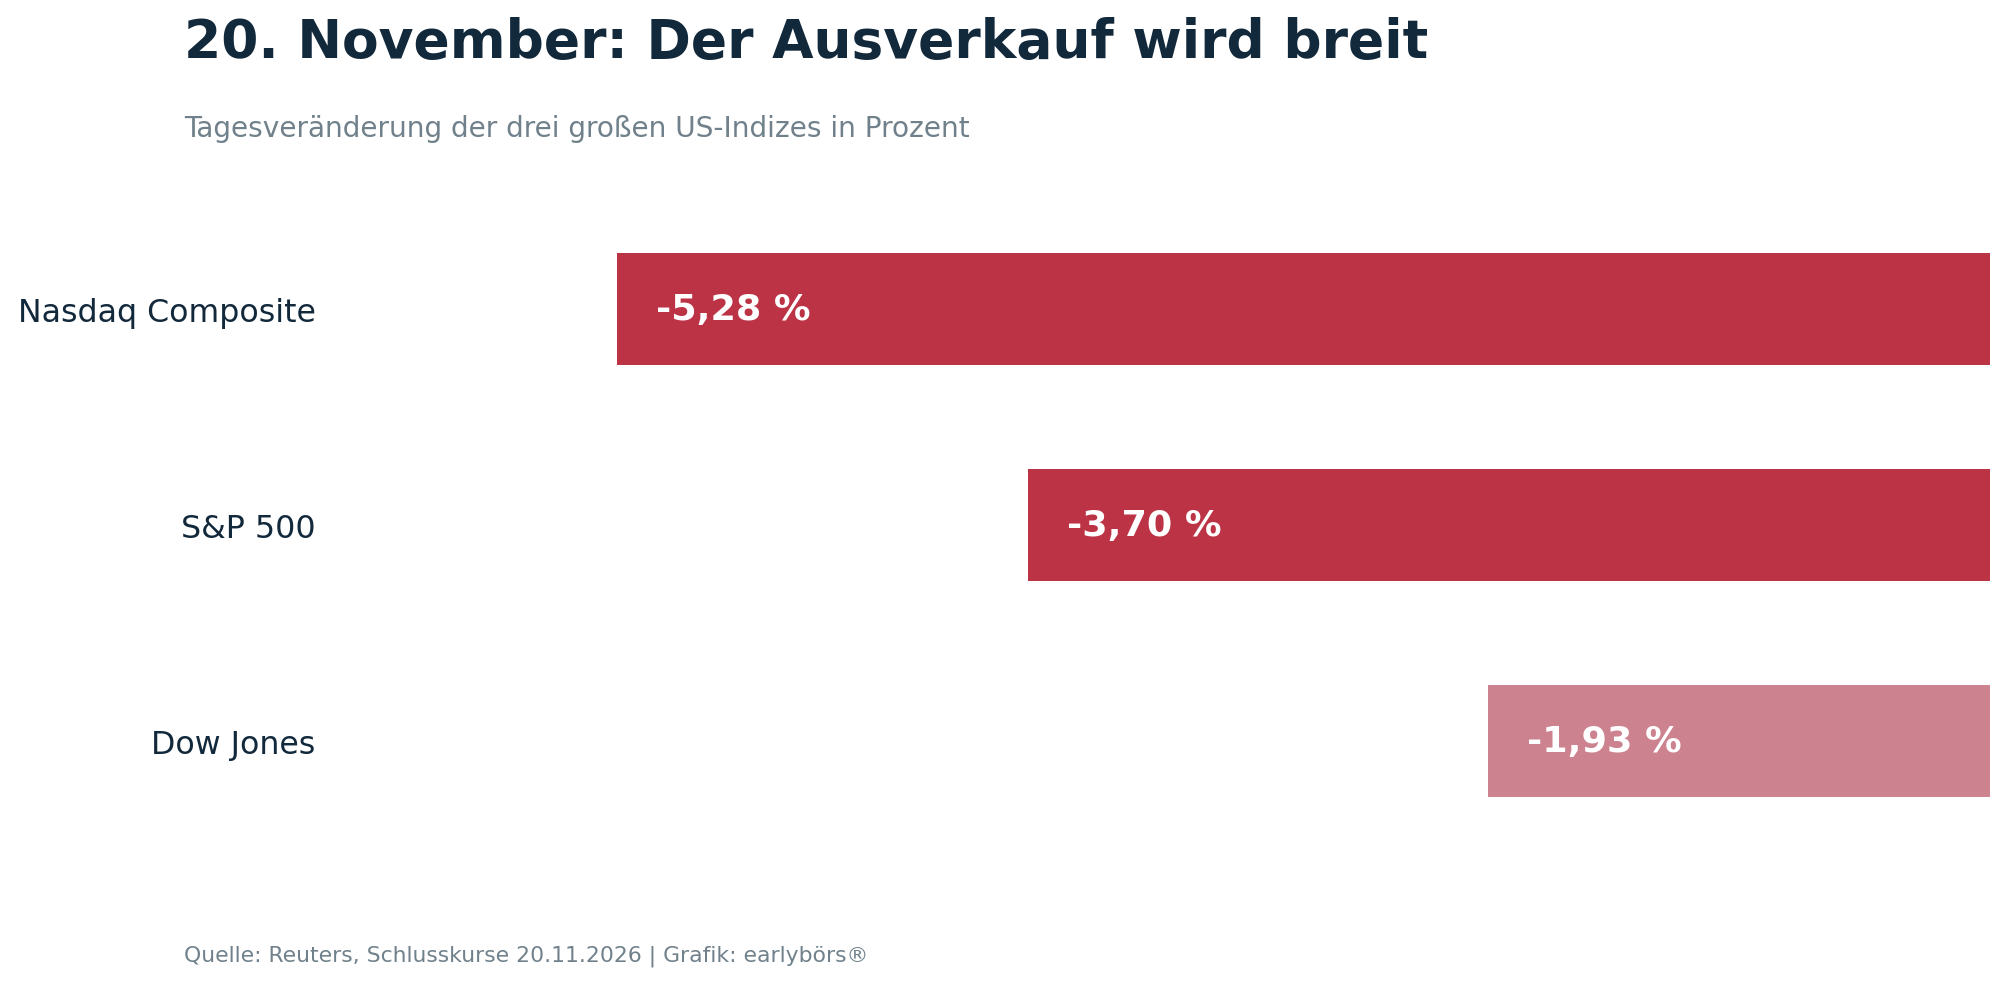
Am Freitag, dem 20. November, erreichte diese Entwicklung eine neue Dimension.
- Der technologielastige Nasdaq Composite verlor innerhalb eines einzigen Handelstages 5,28 Prozent,
- der S&P 500 gab um 3,70 Prozent nach.
- der Dow Jones verlor knapp zwei Prozent.
Damit befindet sich der S&P 500 inzwischen in einer technischen Korrektur, während der Nasdaq seine Jahresgewinne vollständig eingebüßt hat.
Besonders bemerkenswert ist die Geschwindigkeit dieser Entwicklung. Noch vor wenigen Wochen schienen die Investitionen in künstliche Intelligenz kaum Grenzen zu kennen. Heute hinterfragen Anleger zunehmend, wie schnell sich diese gewaltigen Ausgaben tatsächlich in Gewinne verwandeln lassen.
Ist die KI-Blase damit geplatzt?
Zumindest an der Börse spricht vieles dafür, dass eine erhebliche Neubewertung bereits stattgefunden hat.
1. Die KI-Blase: Wenn Erwartungen schneller wachsen als Gewinne.
Ken Griffin, Gründer des amerikanischen Hedgefonds Citadel, bezeichnete die Entwicklung rund um künstliche Intelligenz jüngst als wahrscheinliche Blase.
Seine Einschätzung ist bemerkenswert, weil er gleichzeitig darauf hinweist, dass technologische Umbrüche historisch häufig von spekulativen Übertreibungen begleitet werden.
Ein Blick in die Wirtschaftsgeschichte bestätigt diesen Zusammenhang.
Die Eisenbahn revolutionierte im 19. Jahrhundert den Transport und löste gleichzeitig gewaltige Spekulationswellen aus. Das Internet veränderte unsere Wirtschaft grundlegend, obwohl zahlreiche Internetunternehmen nach dem Platzen der Dotcom-Blase verschwanden.
Auch bei künstlicher Intelligenz müssen wir deshalb zwei Entwicklungen unterscheiden: den wirtschaftlichen Fortschritt einer Technologie und die Bewertung der Unternehmen, die davon profitieren.
Eine erfolgreiche Technologie rechtfertigt nicht automatisch jeden Aktienkurs.
Genau diese Erkenntnis scheint inzwischen an der Wall Street angekommen zu sein.
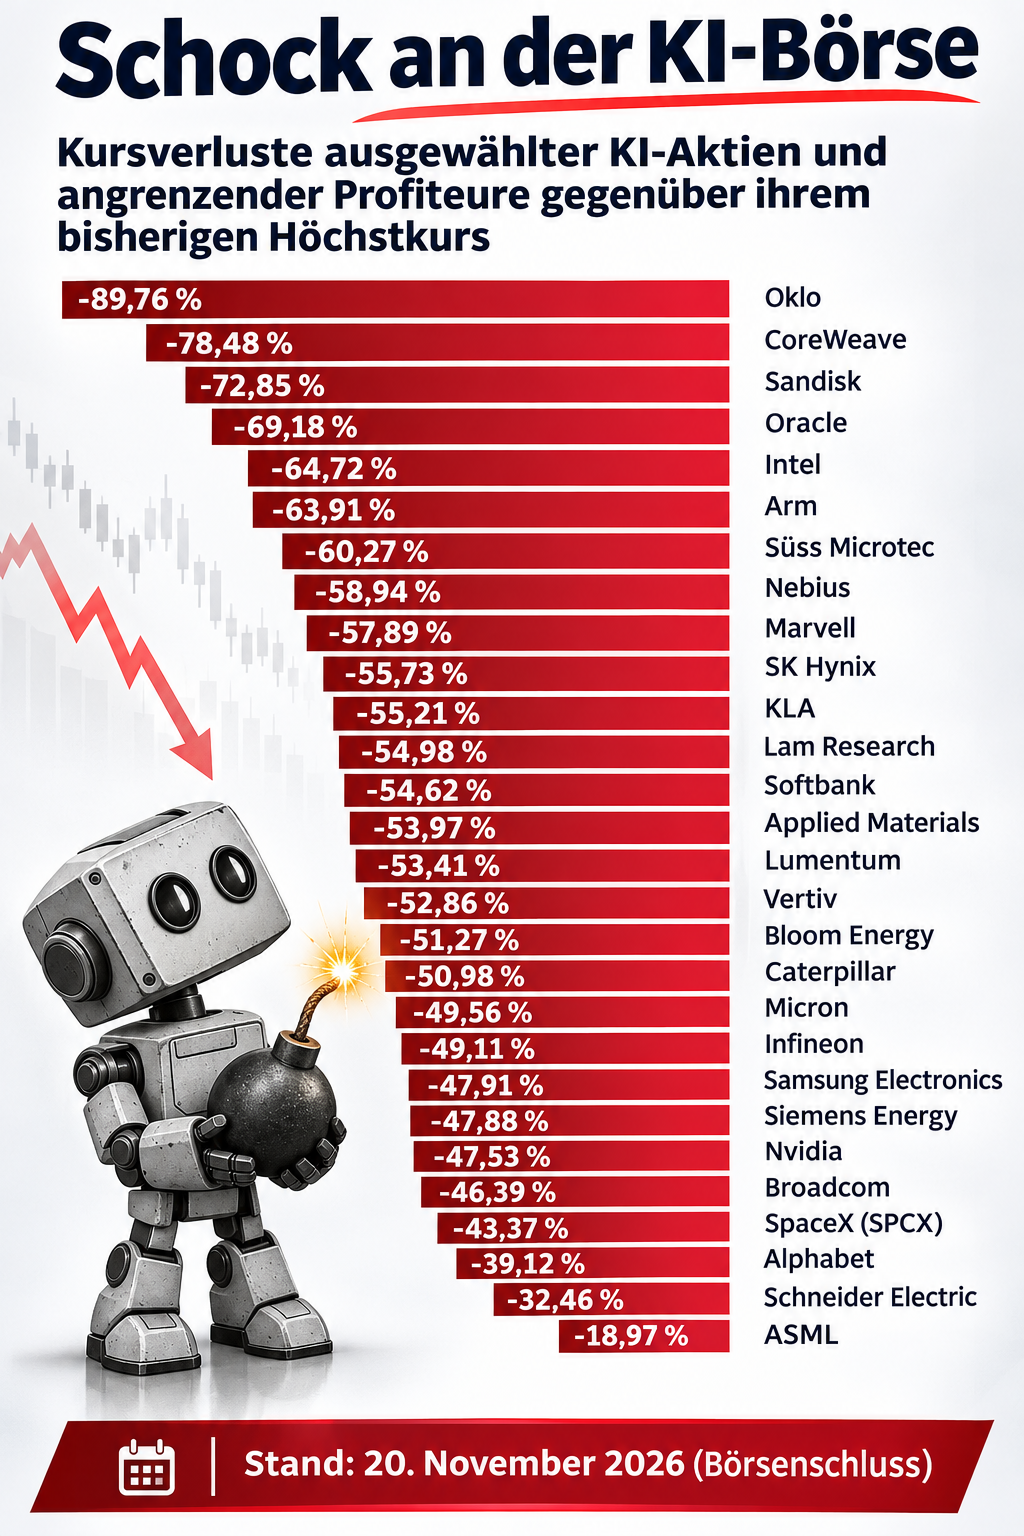
Die Aktien von Halbleiterherstellern, Speicherproduzenten, Rechenzentrumsbetreibern und Ausrüstern haben teilweise einen erheblichen Teil ihrer vorherigen Börsenbewertung verloren.
Besonders stark trifft es Unternehmen mit hohen Investitionsverpflichtungen, zyklischen Geschäftsmodellen und einer ausgeprägten Abhängigkeit von Fremdkapital.
Dabei ist die Nachfrage nach künstlicher Intelligenz keineswegs verschwunden. Anwendungen werden leistungsfähiger, Unternehmen integrieren KI zunehmend in ihre Geschäftsprozesse und die Investitionen in Rechenzentren wachsen weiter.
Der Kapitalmarkt beginnt jedoch, zwischen technologischen Möglichkeiten und wirtschaftlicher Rentabilität deutlich strenger zu unterscheiden.
2. Der KI-Boom hat ein Finanzierungsproblem.
Einer der wichtigsten Aspekte dieser Entwicklung liegt außerhalb des eigentlichen Technologiesektors.
Er betrifft den Kapitalmarkt, insbesondere die Finanzierung gewaltiger Investitionsprogramme.
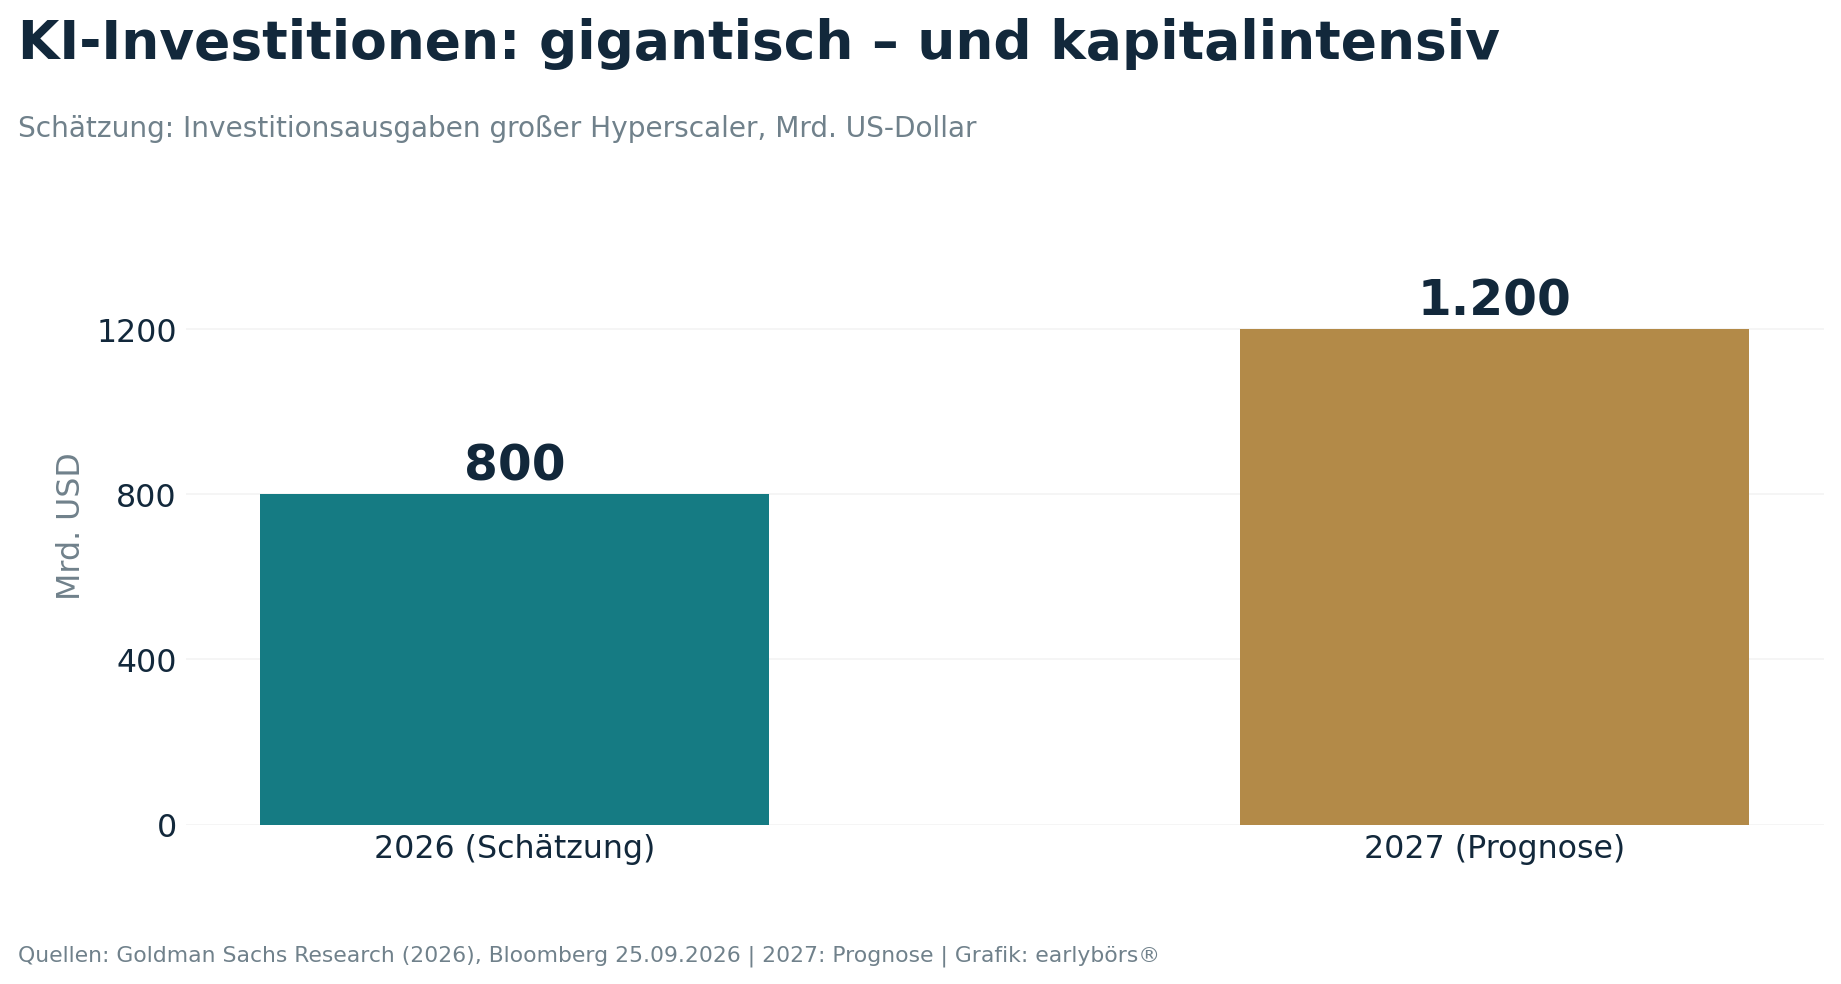
Nach Schätzungen von Goldman Sachs könnten die großen Hyperscaler im Jahr 2026 rund 800 Milliarden US-Dollar investieren. Für 2027 stehen Prognosen von bis zu 1,2 Billionen US-Dollar im Raum.
Zu den Hyperscalern zählen große Anbieter von Cloud-Infrastruktur wie Microsoft, Alphabet und Amazon. Sie investieren in Rechenzentren, Hochleistungschips, Netzwerkarchitektur und Energieversorgung.
Diese Investitionen sind notwendig, um die steigende Nachfrage nach Rechenleistung zu bedienen.
Allerdings müssen die Unternehmen das dafür eingesetzte Kapital zunächst erwirtschaften oder finanzieren. Gerade hier entstehen erhebliche Unterschiede zwischen den Marktteilnehmern.
Konzerne wie Microsoft verfügen über etablierte Geschäftsmodelle mit hohen laufenden Einnahmen. Bei spezialisierten Infrastrukturunternehmen kann die Finanzierung dagegen wesentlich stärker von Krediten und Kapitalmarkttransaktionen abhängen.
Ein besonders anschauliches Beispiel liefert das Unternehmen CoreWeave.
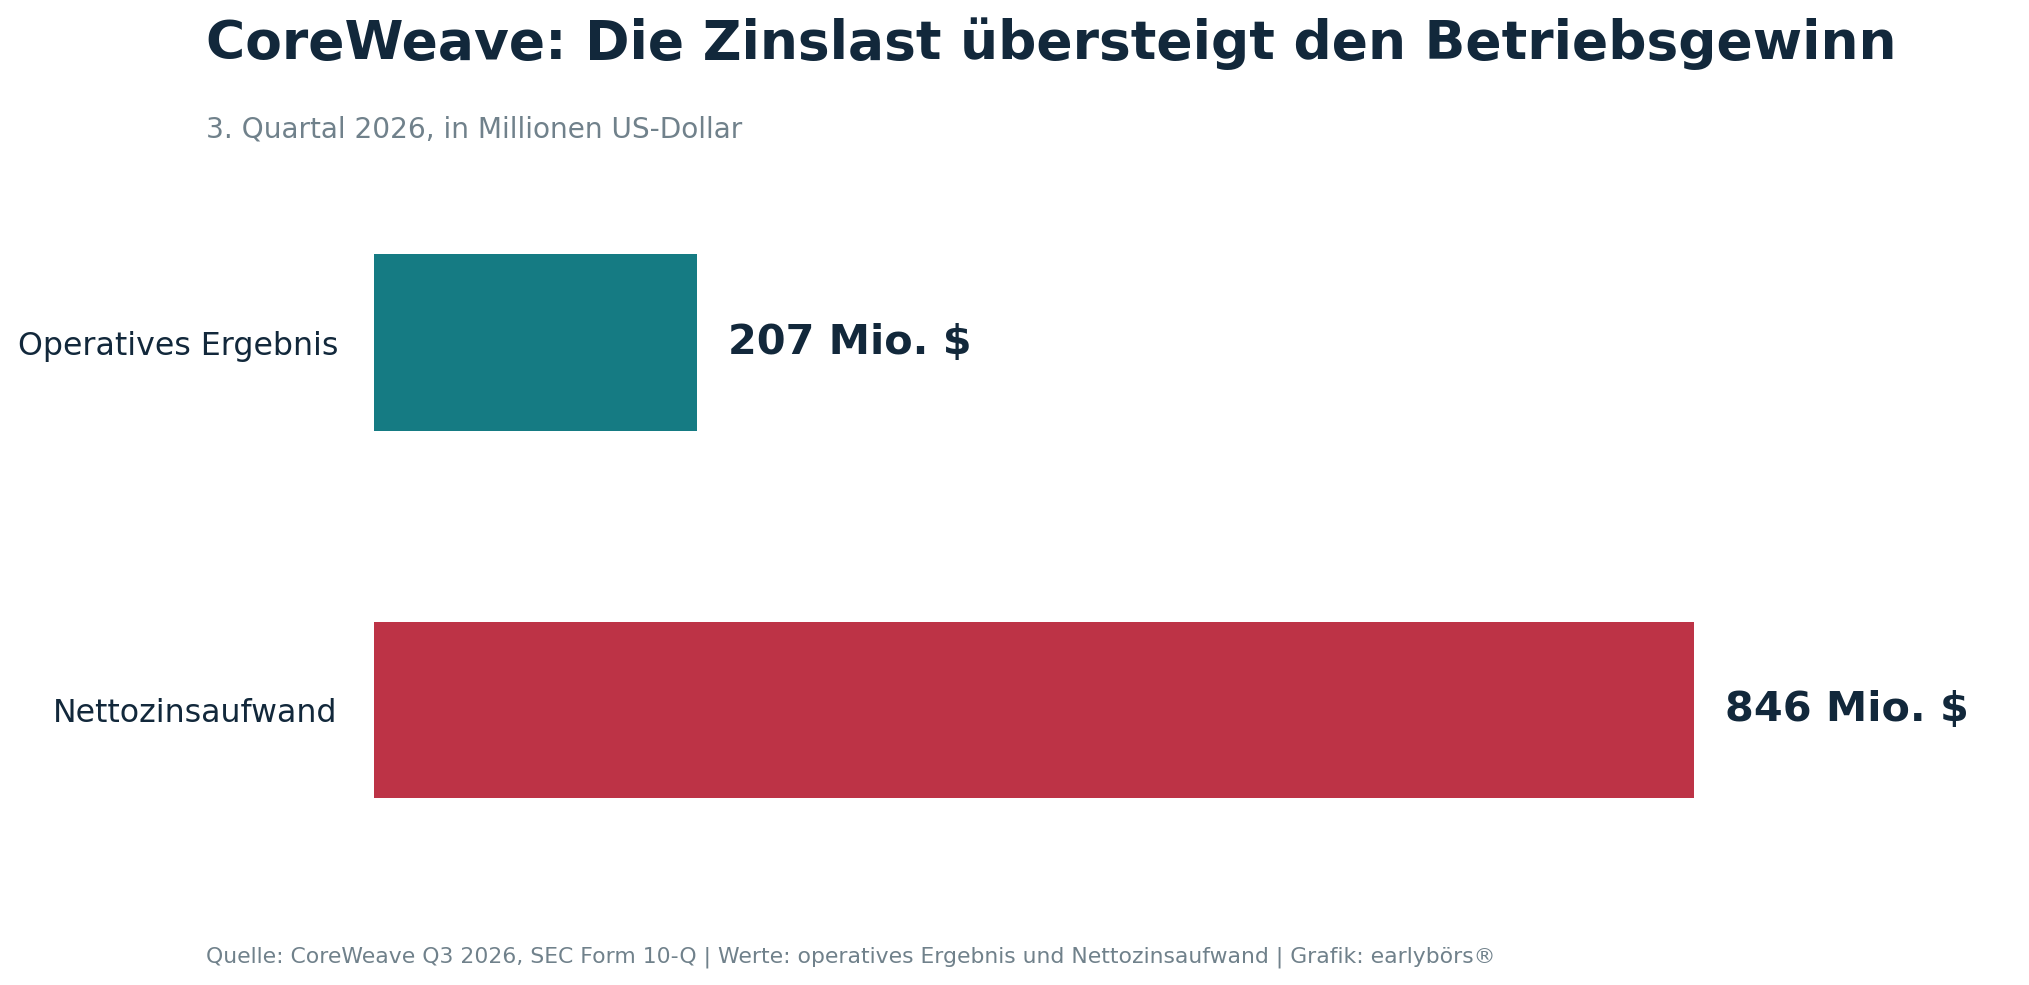
Das Unternehmen erzielte im dritten Quartal 2026 einen operativen Gewinn von rund 207 Millionen US-Dollar. Gleichzeitig belief sich der Nettozinsaufwand auf rund 846 Millionen US-Dollar.
Der Zinsaufwand überstieg damit das operative Ergebnis um mehr als das Vierfache.
Diese Zahlen verdeutlichen die Herausforderung eines kapitalintensiven Wachstumsmodells.
Solange die Nachfrage steigt, Finanzierungsmöglichkeiten bestehen und langfristige Verträge ausreichend Einnahmen sichern, kann eine solche Strategie funktionieren.
Steigen jedoch die Zinsen, erhöhen sich die Finanzierungskosten. Gleichzeitig wächst der Druck, möglichst schnell positive freie Cashflows zu erwirtschaften.
Für Investoren wird damit die Kapitalstruktur eines Unternehmens ebenso wichtig wie seine technologische Marktposition.
3. Warum die Geldpolitik zum entscheidenden Faktor wird.
Die amerikanische Notenbank hat im September den Leitzins auf eine Spanne von 3,75 bis 4,00 Prozent angehoben. Fed-Chef Kevin Warsh steht vor einer schwierigen Aufgabe.
Die amerikanische Wirtschaft muss einerseits mit anhaltendem Inflationsdruck umgehen. Andererseits können höhere Finanzierungskosten Investitionen bremsen und die Konjunktur belasten. Für technologieorientierte Wachstumsunternehmen ist diese Entwicklung besonders relevant.
Ihre Bewertungen beruhen häufig zu einem erheblichen Teil auf Gewinnen, die erst in mehreren Jahren erwartet werden. Steigt der Diskontierungszins, sinkt der heutige rechnerische Wert dieser zukünftigen Zahlungsströme.
---Das erklärt, weshalb Wachstumsaktien häufig besonders empfindlich auf steigende Kapitalmarktzinsen reagieren.---
Hinzu kommt ein zweiter Mechanismus:
--- Wenn sichere Staatsanleihen wieder attraktive Renditen bieten, steigen die Renditeanforderungen an risikoreichere Aktien.---
Die wirtschaftliche Entwicklung des KI-Sektors ist deshalb eng mit den Anleihemärkten verbunden.
Wer ausschließlich auf Quartalszahlen und Aktienkurse schaut, übersieht einen wesentlichen Teil dieser Entwicklung.
Wer Makro versteht, ist im Vorteil!
4. Nvidia: Rekordzahlen und trotzdem fallende Aktienkurse.
Nvidia steht besonders deutlich für den Widerspruch zwischen operativem Erfolg und Börsenentwicklung.
Am 17. November veröffentlichte das Unternehmen seine Quartalszahlen für das dritte Quartal des Geschäftsjahres 2027. Der Umsatz erreichte 115,8 Milliarden US-Dollar und lag damit 103 Prozent über dem entsprechenden Vorjahresquartal.
Solche Wachstumsraten sind für ein Unternehmen dieser Größenordnung außergewöhnlich. Dennoch konnten die Zahlen die Nervosität am Aktienmarkt nicht nachhaltig beruhigen.
Das liegt auch daran, dass Aktienkurse zukünftige Entwicklungen vorwegnehmen.
Werden außergewöhnlich hohe Wachstumsraten bereits erwartet, reicht selbst ein hervorragendes Quartal möglicherweise nicht mehr aus, um eine hohe Bewertung zu rechtfertigen.
Hinzu kamen im November die Untersuchungen im Zusammenhang mit der persönlichen Beziehung von Nvidia-Chef Jensen Huang zu einer Frau, die von amerikanischen Behörden verdächtigt wird, für chinesische Geheimdienste tätig gewesen zu sein.
Die Vorwürfe und die daraus entstehenden Fragen zu Unternehmensführung und möglicher Einflussnahme stellen ein zusätzliches Risiko dar. Eine abschließende Bewertung der Anschuldigungen ist derzeit jedoch nicht möglich.
Die fundamentale Frage bezüglich:
Wie lange kann Nvidia sein außergewöhnliches Wachstum aufrechterhalten, wenn sich das Investitionstempo seiner wichtigsten Kunden irgendwann normalisiert?
Die Bedeutung des Unternehmens für die KI-Infrastruktur bleibt enorm. Seine Börsenbewertung muss sich dennoch an den zukünftigen Gewinnen messen lassen.
Nvidia: das strategische Nadelöhr der globalen KI-Infrastruktur.
Nvidia nimmt innerhalb der KI-Revolution eine außergewöhnliche Stellung ein. Das Unternehmen ist längst über seine ursprüngliche Rolle als Chiphersteller hinausgewachsen und bildet mit seinen Prozessoren, seiner Softwarearchitektur und seinem technologischen Ökosystem einen zentralen Bestandteil der globalen KI-Infrastruktur.
Trotz der gegenwärtigen Turbulenzen an der Börse und der Unsicherheiten rund um die Unternehmensführung halte ich Nvidia langfristig für eines der strategisch bedeutendsten Unternehmen dieser technologischen Transformation.
5. Anthropic: Der größte Börsengang aller Zeiten mitten im Ausverkauf
Ausgerechnet während dieser schwierigen Marktphase wagte Anthropic den Schritt an die Börse.
Der Entwickler des KI-Systems Claude startete am 19. November unter dem Kürzel ANT an der Nasdaq.
Der Ausgabepreis lag bei 83 US-Dollar. Die Aktie eröffnete ihren ersten Handelstag bei 111,50 US-Dollar – rund 34 Prozent über dem Emissionspreis.
Doch die anfängliche Euphorie hielt nicht lange an. Am Freitag schloss die Aktie bei 88,91 US-Dollar und verlor damit gegenüber dem Vortag deutlich an Wert. Dieser Börsengang ist aus meiner Sicht ein besonders aufschlussreicher Stimmungstest.
Die enorme Nachfrage nach Aktien eines führenden KI-Entwicklers verdeutlicht das weiterhin große Interesse institutioneller und privater Investoren. Gleichzeitig zeigt die anschließende Kursentwicklung, wie schnell eine hohe Bewertung unter Druck geraten kann, sobald die allgemeine Risikobereitschaft nachlässt.
Gerade bei jungen Börsenunternehmen ist es deshalb sinnvoll, neben den Wachstumschancen auch den Kapitalbedarf, die Wettbewerbssituation und die Bewertung sorgfältig zu analysieren.
6. Die Zyklikerfalle: Warum ein niedriges KGV (Kurs-Gewinn-Verhältnis) gefährlich sein kann.
Nach den erheblichen Kursverlusten erscheinen inzwischen zahlreiche Aktien vergleichsweise günstig.
Besonders bei Halbleiterherstellern und Speicherproduzenten sind die erwarteten Kurs-Gewinn-Verhältnisse teilweise stark gesunken. Doch ein niedriges KGV allein sagt wenig darüber aus, ob eine Aktie tatsächlich unterbewertet ist.
Der bekannte Fondsmanager Peter Lynch warnte bereits vor Jahrzehnten vor den Besonderheiten zyklischer Unternehmen. In wirtschaftlichen Boomphasen erzielen diese häufig außergewöhnlich hohe Gewinne. Dadurch kann ihr KGV sehr niedrig erscheinen.
Wenn sich der Zyklus anschließend abschwächt, gehen die Gewinne zurück. Das KGV steigt wieder, unter Umständen sogar bei weiter fallenden Aktienkursen.
Ein einfaches Beispiel:
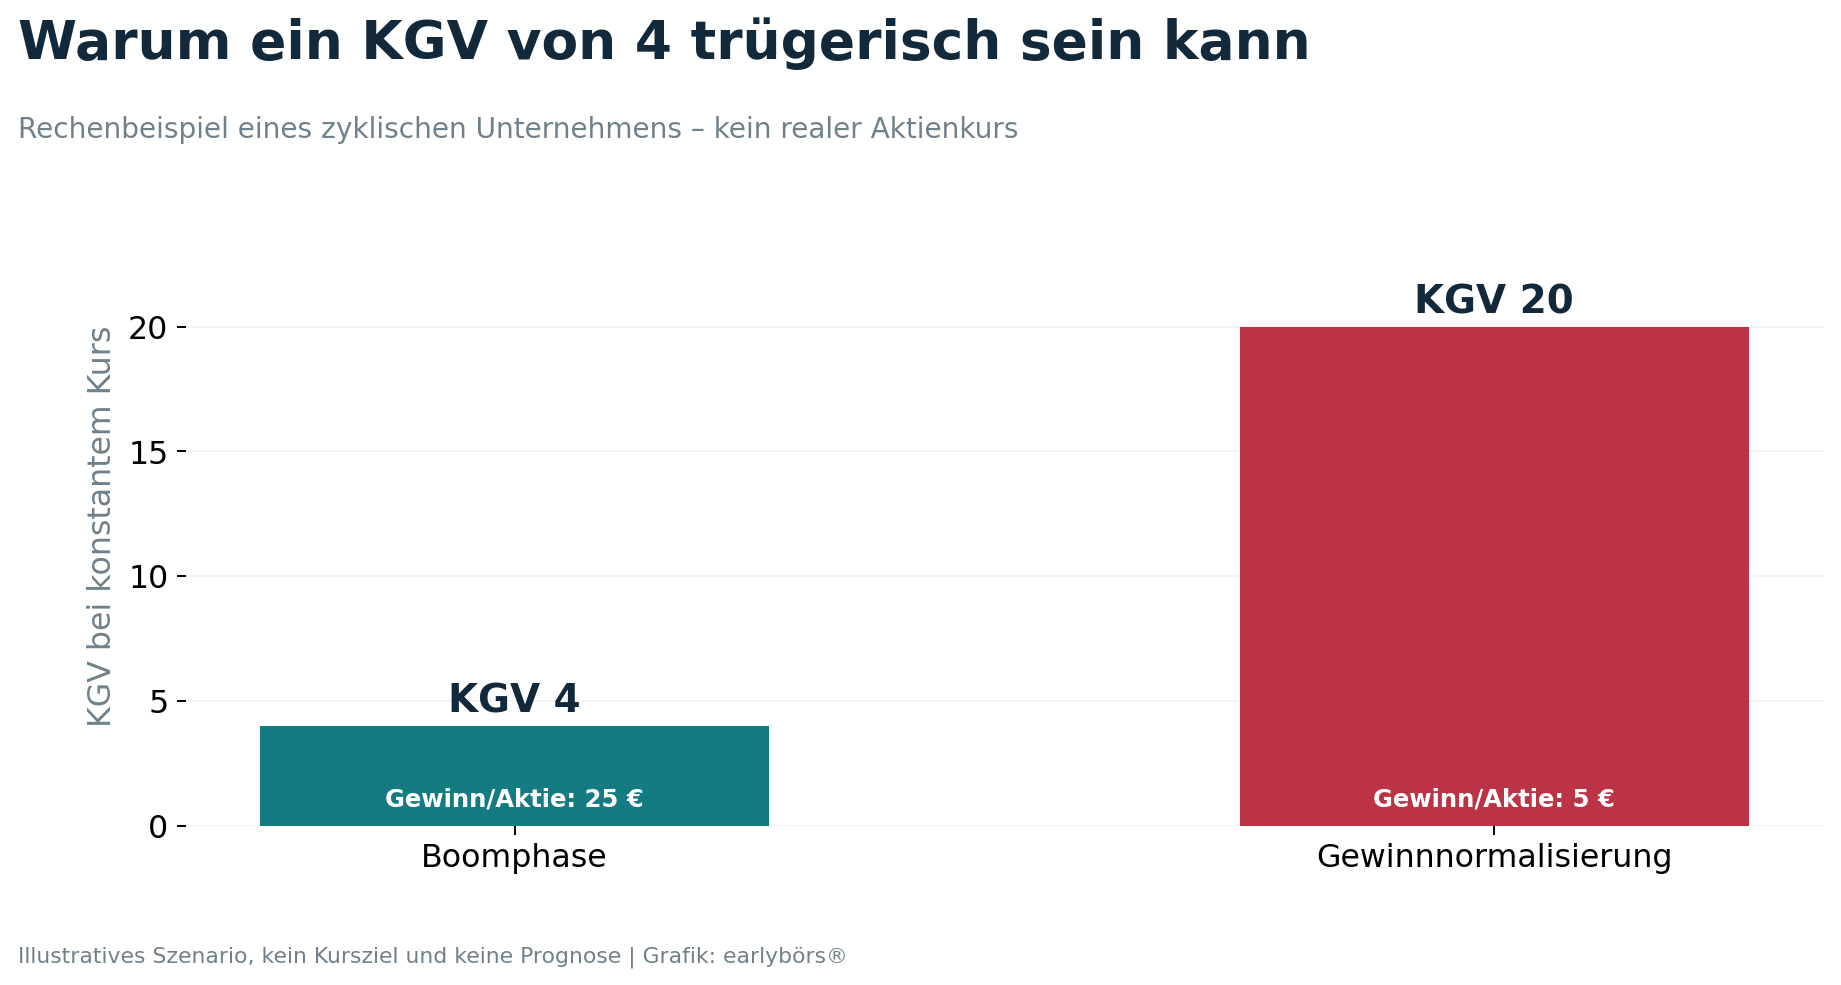
Ein Unternehmen notiert bei 100 Euro und erwirtschaftet 25 Euro Gewinn je Aktie (EPS). Sein KGV beträgt vier.
Sinkt der Gewinn im nächsten Zyklus auf fünf Euro, würde das KGV bei unverändertem Aktienkurs bereits auf 20 steigen.
Der scheinbar günstige Aktienkurs beruhte damit auf einer Gewinnsituation, die sich möglicherweise nicht dauerhaft aufrechterhalten lässt.
Besonders bei Speicherchips, Halbleiterausrüstern und anderen zyklischen Industrien sollten Anleger deshalb den gesamten Geschäftszyklus berücksichtigen.
7. Gold fällt ebenfalls, obwohl die Aktienmärkte unter Druck stehen.
Eine weitere bemerkenswerte Entwicklung betrifft den Goldmarkt.
Während die Unsicherheit an den Aktienmärkten zunimmt, ist auch der Goldpreis erheblich gefallen.
Am 20. November bewegte sich die Feinunze zeitweise in Richtung 3.500 US-Dollar.
Auf den ersten Blick erscheint diese Entwicklung ungewöhnlich. Schließlich gilt Gold traditionell als Absicherung gegen politische und wirtschaftliche Unsicherheit. Allerdings bedeutet diese Eigenschaft keineswegs, dass Gold während jeder Aktienmarktkorrektur automatisch steigt.
Dafür gibt es mehrere Gründe.
- Erstens erhöhen steigende Realzinsen die Opportunitätskosten einer Anlage in Gold, da das Edelmetall selbst keine laufenden Zinsen abwirft.
- Zweitens kann ein stärkerer US-Dollar den Goldpreis belasten.
- Drittens kommt es bei größeren Marktturbulenzen häufig zu Liquiditätsengpässen. Investoren verkaufen dann auch profitable oder liquide Positionen, um Verluste an anderer Stelle auszugleichen oder Sicherheiten für gehebelte Positionen bereitzustellen.
Gold kann deshalb kurzfristig gemeinsam mit Aktien fallen.
Für die langfristige Vermögensstruktur bleibt seine mögliche Diversifikationsfunktion dennoch interessant. Entscheidend ist, welche Rolle Gold innerhalb eines gesamten Portfolios übernehmen soll.
8. Was bedeutet diese Entwicklung für Anleger?
Die jüngsten Kursverluste haben zahlreiche zuvor sehr hoch bewertete Unternehmen deutlich günstiger erscheinen lassen. Daraus ergibt sich jedoch noch kein allgemeines Kaufsignal.
Aus meiner Sicht verdienen derzeit drei Aspekte besondere Aufmerksamkeit.
Erstens: die Qualität der Unternehmensgewinne. Hohe Umsätze und beeindruckende Wachstumsraten sind wertvoll. Entscheidend bleibt jedoch, welcher Anteil davon langfristig als freier Cashflow zur Verfügung steht.
Zweitens: die Finanzierung. Unternehmen mit hoher Verschuldung und dauerhaftem Kapitalbedarf reagieren wesentlich empfindlicher auf steigende Zinsen und eine restriktivere Kreditvergabe.
Drittens: die Bewertung innerhalb des Wirtschaftszyklus. Gerade bei zyklischen Unternehmen muss der aktuelle Gewinn im Verhältnis zu einem längerfristig erzielbaren Gewinn betrachtet werden.
Auch die zunehmende Rotation in andere Branchen sollte nicht unterschätzt werden.
Gesundheitsunternehmen, etablierte Konsumgüterhersteller und ausgewählte Qualitätsunternehmen können in Phasen sinkender Risikobereitschaft attraktiver erscheinen. Trotzdem können diese Unternehmen auch sehr volatil sein, vor allem aus der Pharma-Branche.
Für breit diversifizierte Anleger ist diese Entwicklung weniger problematisch als für Investoren, deren Depot stark auf wenige KI-Profiteure konzentriert ist.
Mein Fazit: Die KI-Revolution geht weiter, aber die Börse verlangt Antworten.
Ich halte künstliche Intelligenz weiterhin für eine der bedeutendsten technologischen Entwicklungen unserer Zeit.
Ihre wirtschaftlichen Möglichkeiten reichen weit über den Technologiesektor hinaus. Von Medizin und Industrie über Forschung bis zur Automatisierung eröffnen sich zahlreiche neue Anwendungen.
Die jüngsten Kursverluste zeigen allerdings, dass auch eine außergewöhnliche technologische Entwicklung den grundlegenden Gesetzmäßigkeiten des Kapitalmarktes unterliegt. Unternehmen müssen Investitionen finanzieren, Kapital wirtschaftlich einsetzen und langfristig ausreichende Renditen erwirtschaften.
Die Börse beginnt, diese Fragen wieder mit größerer Konsequenz zu stellen.
Ob die aktuellen Kursverluste bereits den Höhepunkt der Korrektur markieren oder erst den Beginn einer längeren Neubewertung darstellen, lässt sich seriös nicht vorhersagen. Auch ich habe ich leider nicht die Glaskugel :-)
Denn an der Börse gilt weiterhin: Eine gute Geschäftsidee, ein hervorragendes Unternehmen und eine attraktive Aktie sind drei unterschiedliche Dinge.
Wer Makro versteht, ist im Vorteil!
Leylis Achsnick Investorin · Finanzberaterin · Unternehmerin earlybörs´
Finanzbildung mit Wissen und Strategie!
Hinweis: Dieser Artikel gibt meine persönliche Einschätzung wieder und wurde mit Unterstützung künstlicher Intelligenz erstellt. Die Inhalte dienen ausschließlich der allgemeinen Information und stellen keine individuelle Anlageberatung oder Kauf- beziehungsweise Verkaufsempfehlung dar. Kapitalmarktanlagen sind mit Risiken bis hin zum Totalverlust verbunden.