Rente sichern? Für Frauen reicht Abwarten nicht aus.
Die Rentenkommission hat das deutsche Vorsorgesystem unter die Lupe genommen. Warum diese Debatte Frauen besonders betrifft. Die Rentenlücke
Rente sichern? Für Frauen reicht Abwarten nicht aus.
Die Rentenkommission hat das deutsche Vorsorgesystem unter die Lupe genommen. Ihr Auftrag war groß: Wie lassen sich Altersbezüge stabil halten, obwohl die Bevölkerung älter wird, weniger Menschen einzahlen und immer mehr Menschen lange Renten beziehen?
Die Antwort der Kommission ist eindeutig: Das System muss verändert werden.
Mehr Menschen sollen künftig einzahlen. Teile der Beiträge sollen kapitalgedeckt investiert werden. Das Renteneintrittsalter soll stärker an die Lebenserwartung gekoppelt werden. Und die bekannte „Rente mit 63“ soll langfristig verschwinden.
Das sind keine kleinen Anpassungen.
Es sind Signale dafür, dass die gesetzliche Rente allein künftig noch weniger selbstverständlich den bisherigen Lebensstandard sichern kann.
Die Rente wird individueller aber auch anspruchsvoller
Besonders interessant ist ein Vorschlag der Kommission beim Thema früherer Renteneintritt.
Künftig soll es weniger darum gehen, ob jemand eine bestimmte Anzahl an Beitragsjahren erreicht hat. Stattdessen soll stärker berücksichtigt werden, ob Menschen gesundheitlich überhaupt noch in der Lage sind, bis zum regulären Rentenalter zu arbeiten.
Denn nicht jeder Beruf belastet den Körper gleich. Nicht jeder Mensch startet mit denselben gesundheitlichen Voraussetzungen in die zweite Hälfte seines Berufslebens. Wer körperlich arbeitet, Angehörige pflegt, über Jahre dauerhaft unter hoher Belastung steht oder gesundheitliche Einschränkungen hat, erlebt die Diskussion über „länger arbeiten“ anders als jemand mit flexiblem Bürojob.
Die Kommission schlägt deshalb vor, den individuellen Gesundheitsstatus stärker zu berücksichtigen. Menschen mit einem höheren gesundheitlichen Risiko könnten früher in Rente gehen, während das allgemeine Renteneintrittsalter langfristig mit der Lebenserwartung steigen soll. Für heutige 30-Jährige könnte die Regelaltersgrenze beispielsweise bei 68 Jahren liegen.
Das zeigt: Die politische Debatte verschiebt sich.
Nicht mehr nur die Frage „Wie viele Jahre hast du gearbeitet?“ wird entscheidend sein.
Sondern auch: Wie lange kannst du realistisch arbeiten? Wie gesund bist du? Wie belastbar ist dein Berufsleben? Und wie groß ist deine eigene finanzielle Reserve?
Warum diese Debatte Frauen besonders betrifft
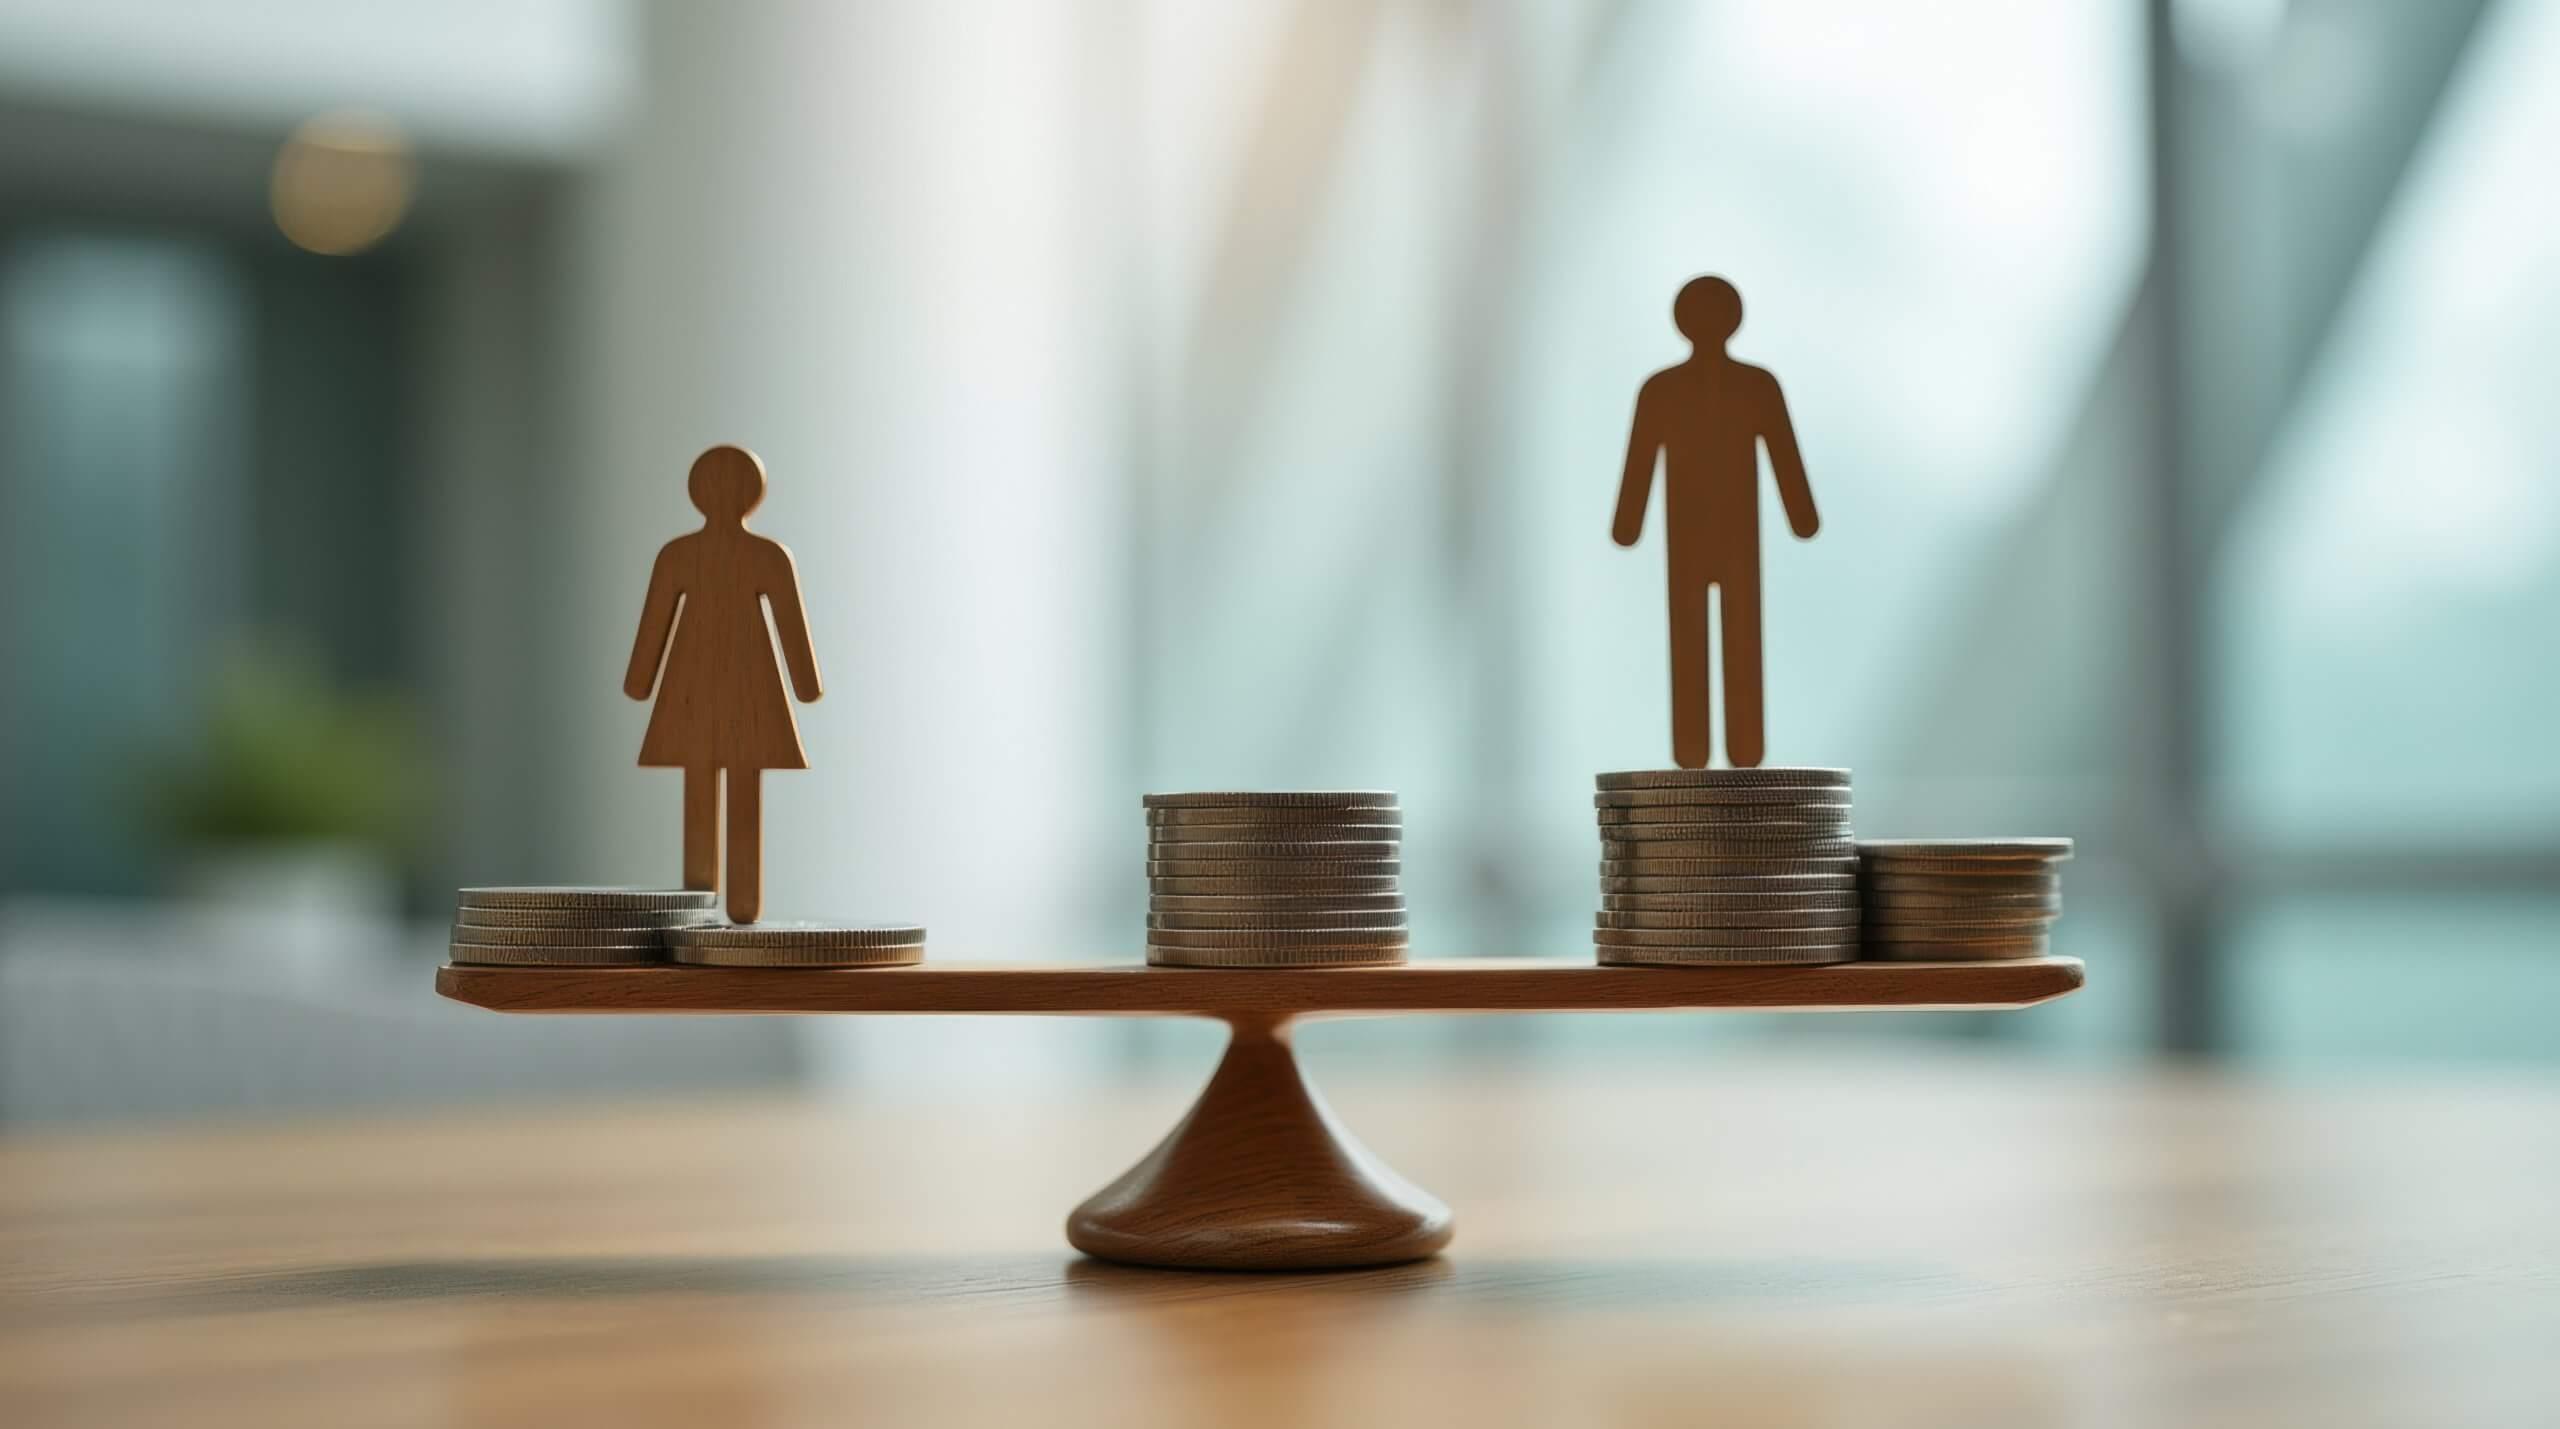
Für viele Frauen beginnt die Rentenlücke nicht erst kurz vor dem Ruhestand. Sie entsteht deutlich früher.
Durch Kindererziehung. Durch Teilzeit. Durch Pflege von Angehörigen. Durch Karriereunterbrechungen. Durch geringere Einkommen. Durch Phasen, in denen andere wichtiger sind als die eigene Altersvorsorge.
Das Problem ist nicht, dass Frauen falsch handeln.
Das Problem ist, dass unser Lebensmodell häufig dazu führt, dass Frauen weniger in die gesetzliche Rentenversicherung einzahlen und gleichzeitig länger auf dieses Geld angewiesen sind.
Frauen leben im Durchschnitt länger. Die eigene Altersvorsorge muss für mehr Jahre reichen.
Genau deshalb ist die gesetzliche Rente für viele Frauen kein vollständiger Plan, sondern nur ein Baustein.
Und dieser Baustein kann kleiner sein, als viele heute vermuten.
Der Staat kann reformieren. Er kann aber keine individuelle Vorsorge ersetzen.
Die Rentenkommission diskutiert mehrere wichtige Maßnahmen:
Mehr Menschen sollen in die gesetzliche Rentenversicherung einzahlen, darunter langfristig auch Selbstständige, Beamte und Abgeordnete.
Eine verpflichtende kapitalgedeckte Zusatzrente nach schwedischem Vorbild soll aufgebaut werden.
Arbeitnehmer und Arbeitgeber sollen sich an dieser neuen Vorsorgesäule beteiligen.
Menschen mit niedrigen Einkommen sollen durch höhere Freibeträge im Alter besser geschützt werden.
Das Renteneintrittsalter soll sich an der Lebenserwartung orientieren.
Das sind sinnvolle Ansätze. Aber sie lösen nicht automatisch die persönliche Frage:
Reicht mein Geld später für mein Leben?
Denn die gesetzliche Rente sichert in erster Linie einen Teil des Einkommens ab. Sie ersetzt nicht automatisch den Lebensstandard, den man sich aufgebaut hat.
Wer im Alter reisen möchte, flexibel bleiben möchte, eine Wohnung finanzieren muss, Kinder oder Enkel unterstützen möchte oder einfach keine finanzielle Abhängigkeit erleben will, braucht mehr als eine Renteninformation im Briefkasten.
Man braucht einen eigenen Plan.
Finanzielle Freiheit im Alter beginnt nicht mit 60
Viele Menschen beschäftigen sich erst mit Altersvorsorge, wenn der Ruhestand näher rückt.
Doch dann fehlt oft der wichtigste Faktor: Zeit.
Zeit für Rendite. Zeit für Zinseszins. Zeit, um Fehler auszugleichen. Zeit, um ruhig investieren zu können, statt unter Druck handeln zu müssen.
Altersvorsorge beginnt nicht mit einem Rentenantrag.
Sie beginnt mit der ersten bewussten Entscheidung:
Ich kenne meine voraussichtliche gesetzliche Rente.
Ich kenne meine monatlichen Ausgaben.
Ich weiß, welche Einkünfte ich im Alter brauche.
Ich baue eigene Rücklagen auf.
Ich investiere langfristig und strukturiert.
Ich habe ein eigenes Depot.
Ich mache mich nicht abhängig von einem Arbeitgeber, einem Partner oder politischen Versprechen.
Das ist keine Angststrategie. Das ist Verantwortung.
Die Rentenlücke ist keine abstrakte Zahl
Viele Menschen hören den Begriff „Rentenlücke“ und denken an ein Problem, das irgendwann später relevant wird.
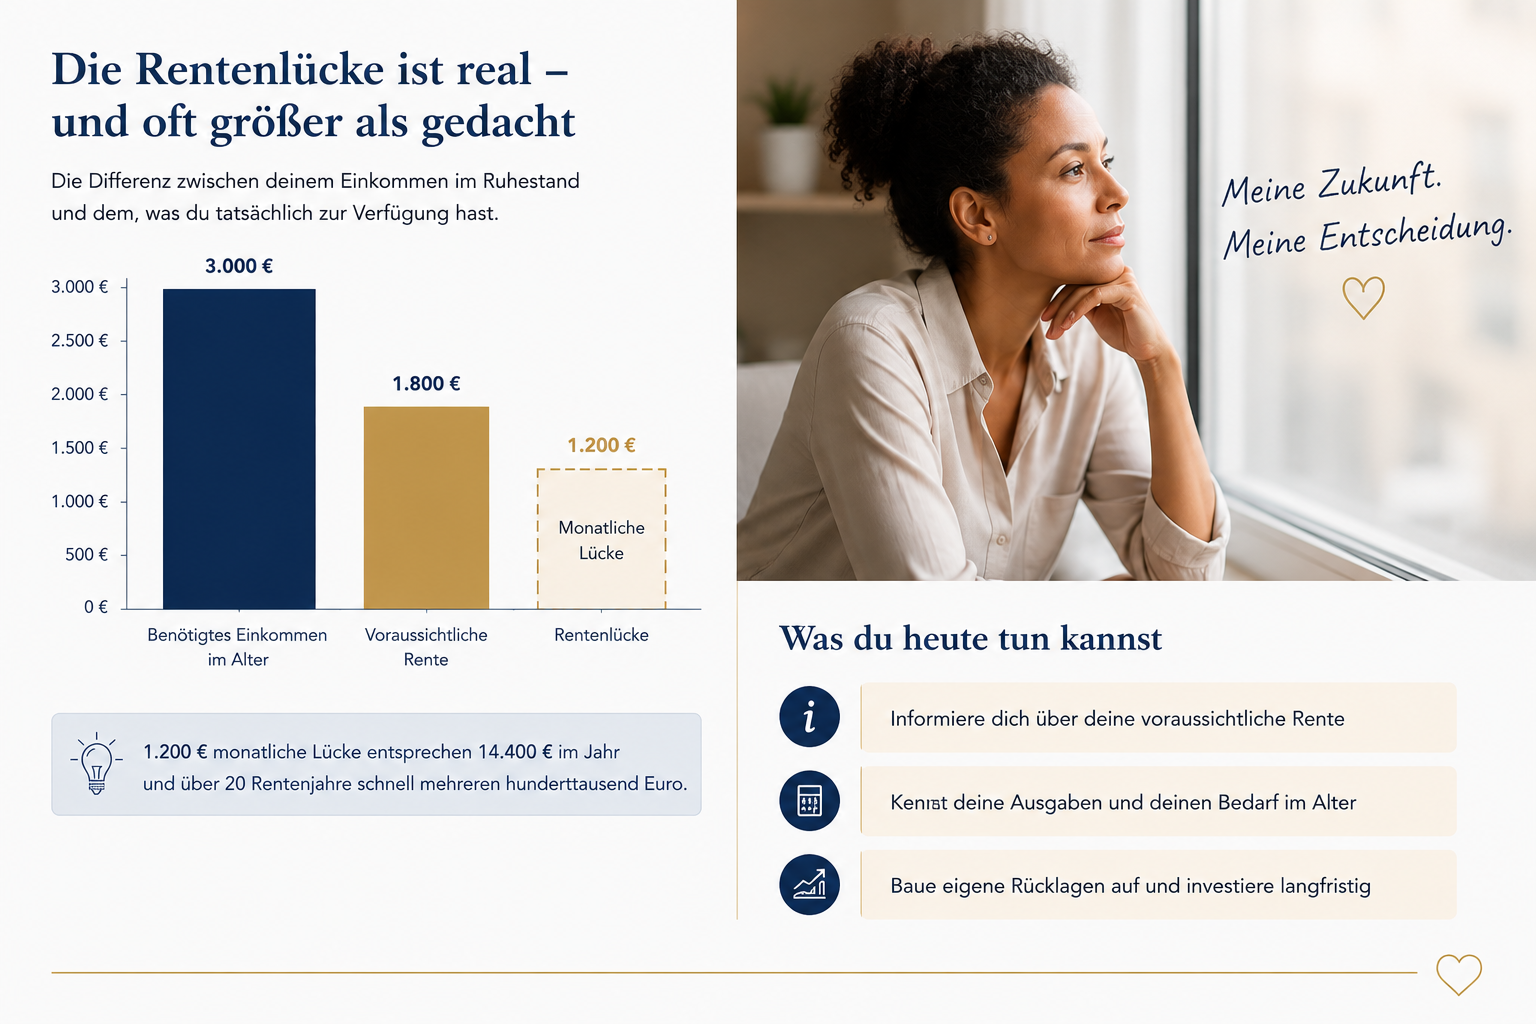
Sie beschreibt die Differenz zwischen dem Geld, das du im Alter voraussichtlich monatlich brauchst, und dem Geld, das dir aus gesetzlicher Rente, Betriebsrente, privaten Rücklagen, Immobilien oder Kapitalanlagen tatsächlich zur Verfügung steht.
Ein einfaches Beispiel:
Du brauchst im Alter monatlich 3.000 Euro netto, um deinen Lebensstandard zu halten.
Aus gesetzlicher Rente, Betriebsrente oder anderen sicheren Einkünften kommen voraussichtlich 1.800 Euro.
Dann fehlen jeden Monat 1.200 Euro.
Aus 1.200 Euro monatlicher Lücke werden 14.400 Euro pro Jahr.
Und über 20 oder 25 Rentenjahre sprechen wir schnell über mehrere hunderttausend Euro Kapitalbedarf, ohne Inflation, Steuern und steigende Lebenshaltungskosten vollständig einzurechnen.
Genau deshalb ist es so wichtig, früh Klarheit zu schaffen.
Kapitalmarkt statt Hoffnung
Die neue Debatte um eine kapitalgedeckte Zusatzrente zeigt etwas, das Anlegerinnen längst wissen:
Langfristige Altersvorsorge braucht nicht nur Beiträge. Sie braucht Produktivität, Unternehmensbeteiligungen, Rendite und Zeit.
Der Staat diskutiert nun selbst darüber, Teile der Vorsorge stärker über Kapitalmärkte aufzubauen. Die vorgeschlagene Zusatzrente soll nach einem schwedischen Modell funktionieren und über einen staatlich verwalteten Fonds investiert werden.
Für private Anlegerinnen ist das keine neue Erkenntnis. Ein langfristig aufgebautes, breit gestreutes Depot kann ein wichtiger Baustein für die eigene finanzielle Unabhängigkeit sein.
Nicht als kurzfristige Spekulation, sondern als strukturiertes Vermögen für die Jahrzehnte, in denen du nicht mehr arbeiten möchtest oder nicht mehr arbeiten kannst.
Die wichtigste Frage lautet nicht nur: Was macht die Politik?
Die Politik wird die Rentenregeln verändern.
Das Renteneintrittsalter wird sich wahrscheinlich weiter verschieben. Beiträge können steigen. Leistungen können sich verändern. Neue Kapitalmarktelemente werden diskutiert.
Die Bundesbank weist seit Langem darauf hin, dass die alternde Bevölkerung die Rentenversicherung und öffentliche Haushalte gleichzeitig belastet: Es gibt künftig mehr Rentenbeziehende und weniger Menschen, die Beiträge zahlen.
Das ist keine kurzfristige politische Diskussion.
Das ist ein strukturelles Thema für die nächsten Jahrzehnte.
Deshalb lautet die entscheidende Frage nicht nur:
Was macht die Politik für meine Rente?
Sondern auch:
Was tue ich heute für meine finanzielle Freiheit im Alter?
Denn finanzielle Unabhängigkeit beginnt nicht mit 60 oder 67. Sie beginnt mit der Entscheidung, sich mit dem eigenen Geld zu beschäftigen.
Mit einem klaren Überblick. Mit Wissen. Mit Rücklagen. Mit einem Depot.
Und mit einem Plan, der nicht nur für den Idealfall funktioniert.
Deine Rentenlücke berechnen: Klarheit statt Bauchgefühl
Viele Menschen wissen nicht, wie hoch ihre persönliche Rentenlücke tatsächlich ist.
Sie wissen nicht, welche Einnahmen im Alter realistisch sind. Sie wissen nicht, wie viel Kapital sie benötigen würden. Und sie wissen nicht, ob ihre bisherigen Rücklagen, Versicherungen, Immobilien oder Depots ausreichen.
Genau dabei unterstütze ich dich.
Ich arbeite mit einem Tool, mit dem wir deine persönliche Rentensituation strukturiert betrachten können: gesetzliche Rente, bestehende Vorsorge, monatlicher Kapitalbedarf, Inflation, geplantes Rentenalter und mögliche Rentenlücke.
In einem kostenlosen Erstgespräch schauen wir gemeinsam darauf, wo du heute stehst und welche Fragen für deine Zukunft wichtig sind.
Melde dich gerne für ein kostenloses Gespräch. Dann vereinbaren wir deinen persönlichen Rententermin und berechnen gemeinsam deine Rentenlücke.
Strategiegespräch Rentenlücke berechnen vereinbaren
Danach kannst du klarer entscheiden, welche nächsten Schritte für dich sinnvoll sind.
Hinweis: Dieser Artikel dient der allgemeinen Information und stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Jede finanzielle Entscheidung sollte zu deiner persönlichen Situation, deinen Zielen und deinem Risiko passen.